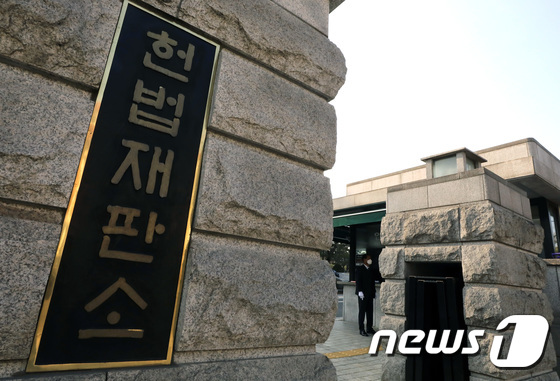
헌법재판소/뉴스1 DB
10년 이상 함께 산 주택을 상속받더라도 며느리·사위에게는 동거주택 상속공제를 허용하지 않았던 옛 법 조항이 헌법에 어긋나지 않는다는 헌법재판소 결정이 나왔다.
20일 법조계에 따르면 헌재는 지난 17일 구 상속세 및 증여세법 제23조의2 1항 1호 중 '직계비속인 경우로 한정하며' 부분에 대해 재판관 전원일치 의견으로 합헌 결정했다.
청구인 김 모 씨는 지난 1998년부터 시아버지와 같은 집에서 살며 2014년 남편이 사망한 뒤에도 동거를 이어갔다.
시아버지가 2017년 12월 사망하자 먼저 숨진 남편을 대신하는 대습상속인으로 해당 주택을 물려받았고,동거주택 상속공제를 적용해 상속세를 신고·납부했다.
동거주택 상속공제는 피상속인과 10년 이상 같은 주택에서 거주하는 등 일정 요건을 갖춘 상속인의 세 부담을 덜어주는 제도다.
그러나 세무당국은 김 씨가 직계비속이 아니라는 이유로 2019년 상속세와 가산세 약 2억 770만 원을 추가로 부과했다.
당시 법은 상속주택가액의 80%를 최대 5억 원까지 상속세 과세가액에서 공제하면서 대상을 자녀·손자녀 등 직계비속으로 제한했기 때문이다.
김 씨는 처분 취소소송을 내고 위헌법률심판 제청도 신청했지만, 받아들여지지 않자 2021년 12월 헌법소원을 냈다.
같은 대습상속인인 손자녀와 달리 며느리·사위를 공제 대상에서 제외하는 것은 '합리적 이유 없는 차별'이라는 것이다.
그러나 헌재는 손자녀와 며느리·사위가 피상속인과 맺는 법적 관계에 차이가 있다며 "그와 같은 구별이 불합리하다거나 자의적이라고 단정할 수는 없다"고 판단했다.
실제 부양 정도 등을 따져 공제 여부를 결정하는 방식에 대해서도 "구체적 판단 기준이 불명확해 유사한 사안에서도 상속공제 여부에 관한 결론이 달라질 우려가 있다"고 지적했다.
헌재는 공제 대상의 범위는 과세형평과 재정적 영향 등을 고려해 입법자가 정할 사항이라고 보고 해당 조항에 대해 "합리적인 입법재량의 범위를 벗어난 것으로 평가할 수 없다"고 밝혔다.
한편 2021년 12월 법 개정으로 현재는 대습상속인이 된 며느리·사위도 동거주택 상속공제 대상에 포함돼 있다.
zionwkd@news1.kr