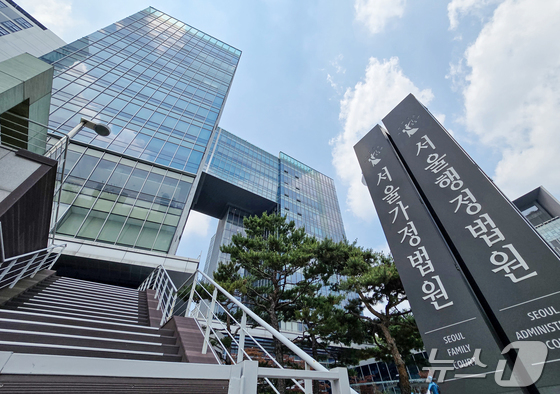
서울행정법원·서울가정법원 전경. © 뉴스1
유가증권으로 상속세를 내려고 할 때 물납허가 신청 전 2년 간 해당 회사에 결손금이 있다면 이 허가 신청을 거부한 세무 당국 처분은 적법하다는 법원 판단이 나왔다.
4일 법조계에 따르면 서울행정법원 행정4부(부장판사 김영민)는 A 씨가 서초세무서장을 상대로 제기한 물납허가 거부처분 취소소송에서 원고패소 판결했다.
A 씨는 B 씨의 상속인으로 B 씨의 상속재산인 C 회사의 주식 4850주와 서울 강남구에 위치한 부동산에 관해 상속세 과세표준신고를 했다. 그러면서 A 씨는 납부할 상속세 중 85억8800여만 원을 C 회사 주식 1797주와 부동산으로 물납하겠다고 신청했다.
물납은 상속세를 납부할 때 현금이 부족한 경우 상속받은 부동산이나 유가증권 등으로 세금을 내는 것을 말한다.
그러나 서초세무서는 부동산에 관한 물납만 허가하고, 주식의 경우 상속세 및 증여세법과 그 시행령에 따라 관리·처분이 적당하지 않은 재산에 해당한다는 이유로 A 씨의 신청을 거부했다.
상증세법 제73조는 일정한 요건을 갖춘 경우만 물납을 허가할 수 있다고 정한다. 다만 물납을 신청한 재산의 관리·처분이 적당하지 않다고 인정되는 경우에는 물납허가를 하지 않을 수 있도록 규정한다.
상증세법 시행령에서는 유가증권을 발행한 회사의 물납신청일 전 2년 이내 또는 물납 신청일부터 허가일까지의 기간이 속하는 사업연도에 결손금이 발생한 경우 등에 대해 관리·처분이 부적당하다고 규정하고 있다.
이에 불복한 A 씨는 조세심판원에 심판청구를 했으나 기각당하자, 소송을 제기했다.
A 씨는 "서초세무서는 물납허가 기한이 도과한 이후 물납허가 거부 처분을 해 위법하다"고 주장했다. 또한 "C 회사가 물납신청일 전 2년간 결손 상태이기는 했으나 임원 급여를 줄이는 등으로 손쉽게 결손 상태에서 벗어날 수 있는 점 등을 고려하면 C 회사 주식은 관리·처분이 적당하지 않은 것으로 볼 수 없다"고 주장했다.
재판부는 이러한 A 씨의 주장을 받아들이지 않고, 서초세무서의 처분이 적법하다고 판단했다.
재판부는 "서초세무서는 물납신청에 대한 허가 기한 연장을 위해 안내 문서를 A 씨의 주소지로 등기우편을 발송했으나, 반송되는 등 특별한 사정이 없는 한 그 무렵 A 씨에게 배달됐다고 보는 것이 타당하다"며 "A 씨의 물납신청에 대한 허가 기한은 연장돼 허가 기한이 도과한 이후에 이뤄진 처분이라고 볼 수 없다"고 밝혔다.
이어 "C 회사는 A 씨의 물납신청일 전 2년간 법인세법에 따른 결손금이 발생했고, 이는 그 자체로 상증세법과 상증세법 시행령상 관리·처분이 적당하지 않다고 판단된다"며 "서초세무서가 한국자산관리공사에 물납허가 재검토를 요청했으나 공사에서도 같은 의견으로 회신했다"고 설명했다.
그러면서 "이를 개선하겠다는 의사는 처분 시 존재하지 않는 사정에 불과해 처분의 위법 여부를 판단할 때 고려할 것이 아니다"라며 "처분이 재량권을 일탈·남용했다고도 볼 수는 없다"고 덧붙였다.
shhan@news1.kr