백준기 NH투자증권 연구원은 “국내 A사향 소캠2 테스트 보드, 소켓, COK의 첫 양산 발주를 확보했다”며 “동사의 장점인 토털 솔루션을 제공한 점이 수주로 연결됐다”고 밝혔다. 이어 “연내 후속 발주도 기대한다”고 설명했다. 현재 진행 중인 물량은 최종 고객사가 해외 A사인 소캠2 모듈 테스트용 제품이다.
티에프이는 반도체 테스트 과정에 필요한 번인 테스트 소켓(Burn-in Test Socket), 테스트 보드, COK(Change Over Kit)를 모두 공급할 수 있는 반도체 테스트 솔루션 기업이다. 대면적·고주파 대응 소켓 기술을 기반으로 차세대 인공지능(AI) 반도체 환경에 대응하고 있으며 CPO(Co-Packaged Optics), 차세대 메모리 모듈 등으로 테스트 영역을 넓히고 있다.
특히 소캠2 수주가 본격화하면서 AI 반도체 시장 성장의 수혜가 기대된다. 올해 상반기 기준 티에프이의 매출 구성은 테스트 보드 41.1%, 테스트 소켓 35.1%, COK 23.8%로 분산돼 있다. 메모리와 비메모리 매출 비중은 각각 64%, 36%다.
글로벌 고객사와의 직접 거래도 확대되고 있다. 해외 B사에는 지난 4월 직접 공급사로 등록된 이후 테스트 소켓을 납품하고 있다. 기존에는 글로벌 외주반도체패키지테스트(OSAT) 업체를 통해 간접 납품했지만 직접 거래로 전환했다.
백 연구원은 “해외 B사향에 지난 4월 직접 공급사로 등록된 이후 테스트 소켓을 납품 중”이라며 “기존에는 글로벌 OSAT를 통해 B사 물량에 간접 납품했으나 직접 거래로 전환했다”고 밝혔다.
해외 C사와도 범용 COK 양산 발주를 확보했다. 특정 장비업체에 종속되지 않는 제품으로 고객사의 비용 절감 수요가 수주로 이어졌다는 설명이다. 향후 테스트 소켓까지 공급 품목을 확대하는 방안도 추진하고 있다.
해외 D사와 진행하는 프로젝트는 총 31개까지 늘었다. 데이터센터 네트워크 스위치를 비롯해 CPO, 주문형반도체(ASIC) 등으로 영역이 확대되고 있다. CPO의 경우 높은 발열에 대응하기 위한 개선형 테스트 소켓도 개발하고 있다.
하반기에는 생산능력 확대와 수주잔고의 매출 인식이 실적 성장을 이끌 전망이다. 화성 2신공장은 현재 소켓 1개 라인을 가동하고 있으며 SMT 라인도 구축 중이다. 오는 10월 중순부터 매출이 발생할 것으로 예상되며 내년 중 전체 라인을 가동하는 것이 목표다.
현재 수주잔고는 650억원으로, 이 가운데 상당 부분이 4분기 매출로 인식될 전망이다. 7~8월 매출도 양호한 흐름을 보인 것으로 파악됐다. 여기에 최근 고객사와 협의한 단가 인상까지 반영되면서 영업 레버리지가 확대될 것으로 내다봤다.
백 연구원은 “현재 수주잔고는 650억원이며 이 중 상당 부분은 4분기에 매출로 인식할 전망”이라며 “7~8월 매출이 양호한 것으로 파악되며 전분기 대비 실적 개선 추세가 지속될 전망”이라고 밝혔다. 이어 “최근 고객사와 협의한 단가 인상도 반영돼 영업 레버리지가 확대될 것”이라고 전망했다.
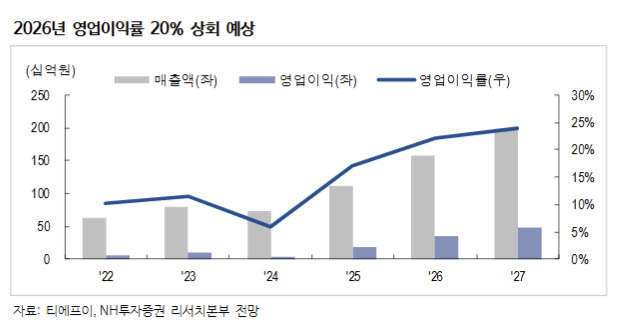
NH투자증권은 올해 티에프이의 매출액을 전년 대비 53.2% 증가한 1711억원, 영업이익은 85.3% 늘어난 353억원으로 예상했다. 영업이익률은 지난해 17.1%에서 올해 20.6%로 상승할 것으로 전망했다. 내년에는 매출액 2185억원, 영업이익 525억원으로 각각 27.7%, 48.5% 성장하고 영업이익률은 24.0%까지 높아질 것으로 추정했다.
백 연구원은 “화성 신공장 가동과 수주잔고 매출 인식, 단가 인상 효과에 힘입어 2026년, 2027년 실적이 대폭 성장할 것으로 예상한다”고 강조했다.