이에 이진협 한화투자증권 연구원은 “기존 주주환원정책(별도 영업이익 15% 이상 배당 지향)과 비교 시, 총주주환원율은 약 20%에서 40%로 상향된 것이다. 배당할인모형을 통해 평가한 이번 주주환원정책 상향에 따른 주가 재평가 여력은 약 60% 수준”이라고 강조했다.
그는 주주환원 외의 주가 모멘텀도 강화되고 있다고 판단했다. 이 연구원은 “우선 실적이 견조하다. 내수 소비 둔화 우려를 키웠던 6월 패션 매출 성장률을 저점으로 7월부터 반등을 하고 있는 모습이다. 9월에는 FW 시즌에 본격 진입함에 따라 두 자릿 수 이상의 성장률을 기록할 것”이라고 전망했다.
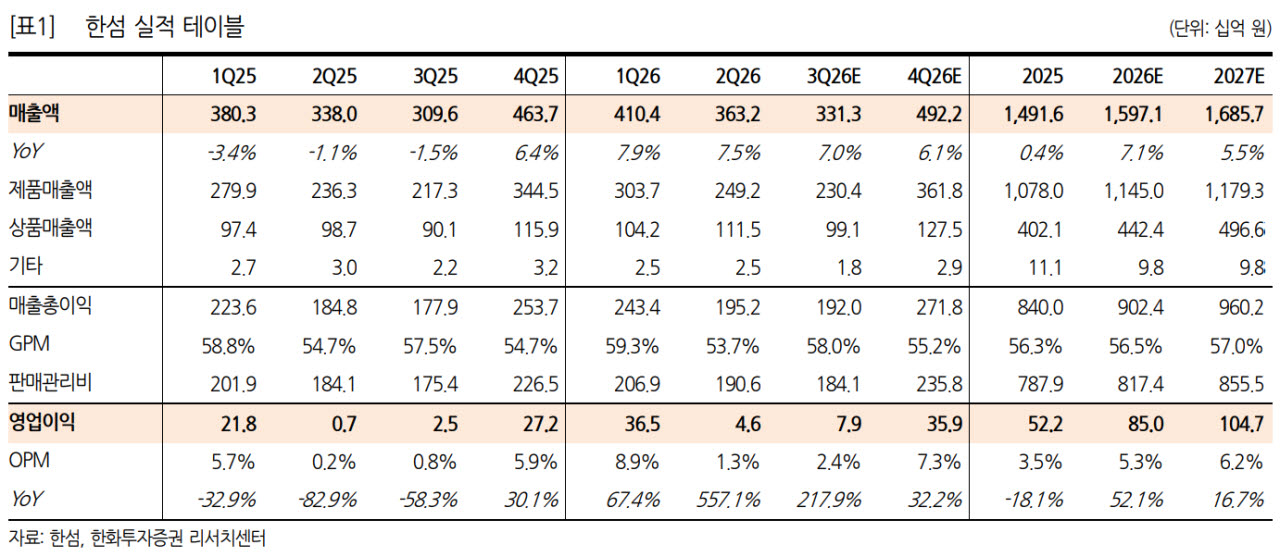
이에 따라 3분기 매출액 3313억원(전년 대비 +7%), 영업이익 79억원(+218%)를 기록할 것으로 내다봤다. 그는 “소득 효과가 강화되는 4분기 실적에 대한 기대감도 확대될 수 있으며, 최근 원화 강세는 향후 한섬의 GPM(매출총이익률) 개선에 긍정적”이라고 분석했다.
그러면서 “해외 진출 모멘텀도 강화된다. 파리 라파예트, 영국 해러즈 백화점(팝업) 등에 입점하며 마일스톤을 쌓은 시스템
파리는 2027년 한큐백화점 입점을 시작으로 일본 시장에 본격적으로 진출한다. 한섬은 30년까지 총 10개의 매장을 오픈할 계획을 가지고 있다”고 했다.
신규 해외 브랜드 모멘텀도 기대해볼 만하다. 2027년 웰니스 브랜드 스킴스와 러닝계의 에르메스로 일컬어지는 새티스파이 등 3개 브랜드의 국내 전개가 예정돼 있다. 이 연구원은 “두 브랜드 모두 아시아 시장의 최초 진출 사례이기 때문에 내국인 수요에 더해 외국인 인바운드 수요가 유입될 공산이 크다”고 덧붙였다.