이건재 IBK투자증권 코스닥리서치센터장은 “삼성전자를 시작으로 미국 마이크론과 글로벌 최대 파운드리 기업인 TSMC까지 고객 기반 확장에 성공했다. 씨엠티엑스는 국내 반도체 부품 기업 중 유일하게 TSMC 1차 벤더로 등록돼 있으며, 삼성전자 1차 협력사이자 마이크론 최우수 협력사로 시장에서 기술력과 공급 역량을 인정받고 있다”고 설명했다.
실적은 공정 고도화와 고객사 가동률 상승에 연동된다. 공정 난이도가 높아질수록 부품 소모가 빨라져 교체 수요가 늘어나고, 가동률이 상승할수록 반복 매출이 확대되는 구조다. 최근 반도체 업황 개선은 씨엠티엑스의 실적 성장을 견인할 핵심 동력이라는 게 그의 생각이다.
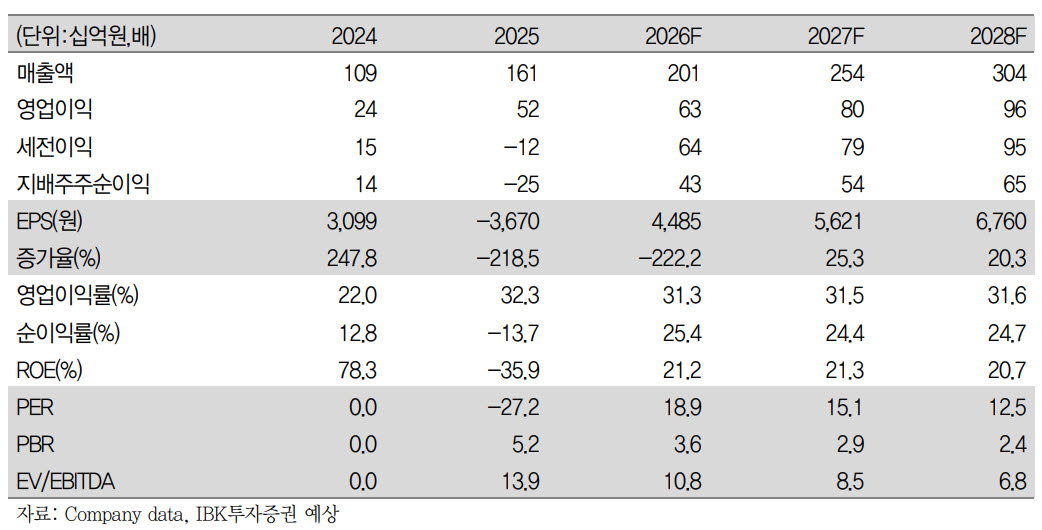
2025년 영업이익률 32.3%를 기록하며 국내 실리콘 파츠(Silicon Parts) 기업 중 가장 높은 수익성을 달성했다. 이 센터장은 “최근 2년간 매년 50%의 매출 증가율을 기록했다는 점에서 성장성도 훌륭하다. 2026년 실적은 매출액 2006억원(전년 대비 +24.9%), 영업이익 635억원(+22.6%)으로 전망한다. 예상 영업이익률은 31.5%로, 외형 확대와 함께 30% 이상의 높은 수익성을 이어갈 것으로 보인다”고 강조했다.
이어 “상장 초기 가파른 주가 상승으로 시장의 관심을 받았으나, 현재는 성장 기대를 실적으로 입증하며 신뢰를 쌓아가는 구간에 돌입했다”며 “향후 주가 재평가의 핵심은 매출 성장과 높은 수익성의 지속 여부”라고 말했다.
그는 “다가오는 3분기 실적에서 이러한 흐름이 확인된다면, 씨엠티엑스의 이익 창출력에 대한 시장의 신뢰가 높아지며 투자자들의 관심이 재차 높아질 것으로 판단한다”고 덧붙였다.