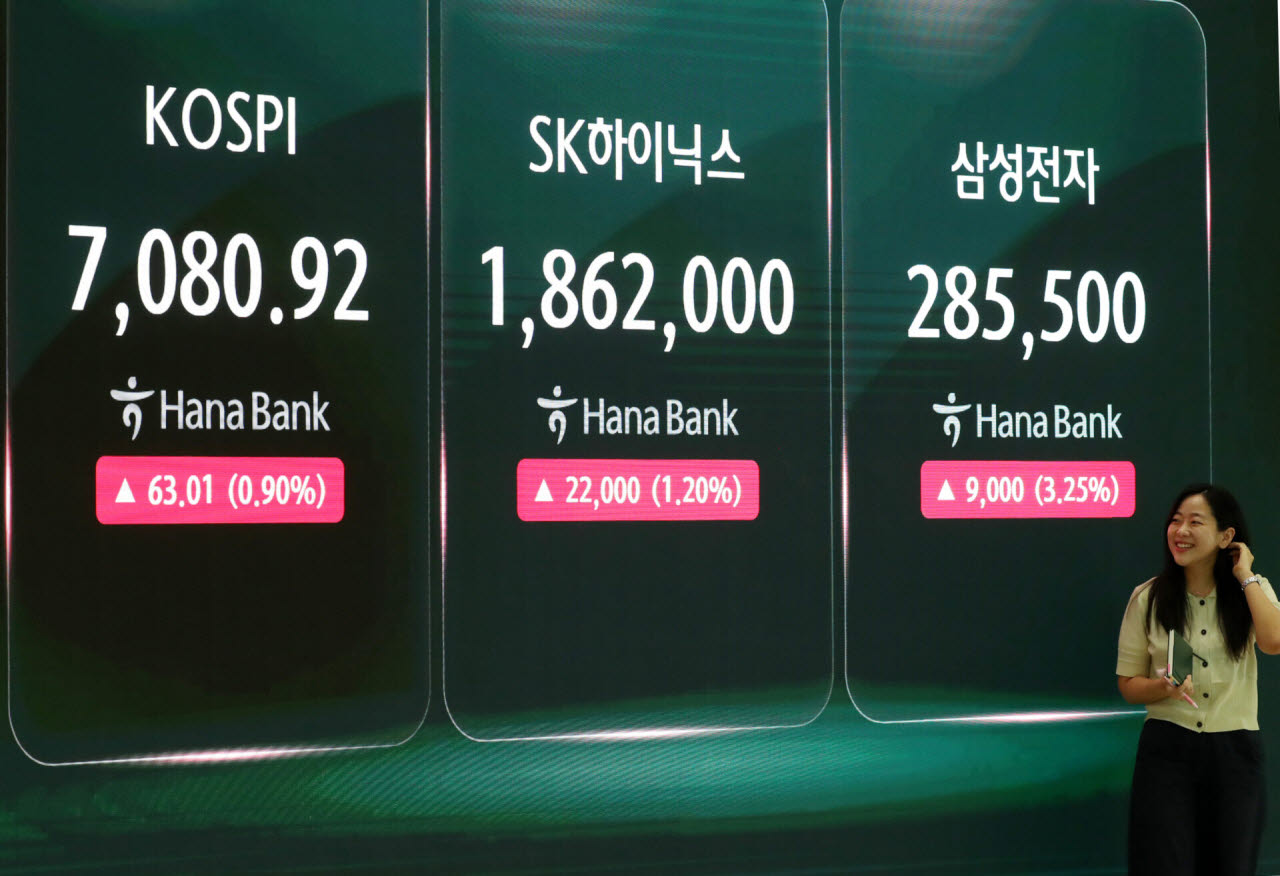
지난 23일 서울 중구 하나은행 딜링룸에 코스피 지수, SK하이닉스, 삼성전자 종가가 표시되고 있다. (사진=김태형 기자)
채권시장 변동성도 크게 확대됐다. 채권시장 변동성 지수(MOVE)는 일주일 전 80 안팎에서 지난주 주중 104.6까지 치솟았고, 금요일 96으로 마감했다. 조 연구원은 “중동전쟁이 고유가를 부르고 인플레이션 우려가 연준 추가 인상 전망을 이끌며 장기금리까지 끌어올리는 형국”이라고 진단했다.
시카고상품거래소(CME) 페드워치 기준으로 10월 말 다음 회의에서 금리를 올릴 가능성은 64%다. 연내 추가 인상 횟수에 대한 컨센서스도 1회에서 2회로 바뀌었다.
주식시장의 강세는 일부 종목에 집중돼 있다. 조 연구원은 “주식시장이 다 좋다기보다는 일부 인공지능(AI)과 반도체 중심으로 집중된 강세가 시장을 이끌고 있는 상황”이라며 “한국, 미국 비슷하게 상승 종목보다는 하락 종목 숫자가 지수 상승률에 비해 높다”고 설명했다. 코스피가 7080선까지 오르는 동안 20일 등락비율(ADR)은 86%까지 떨어졌다. 통상 75~80%를 바닥권으로 본다.
그럼에도 실적이 지수를 받치고 있다는 평가다. 조 연구원은 “금리가 부담이 안 된다면 거짓말이겠지만 금리 부담에도 실적이 안정적인 일부의 차별화에 의해 지수도 함께 가는 장세”라고 말했다. 스탠다드앤드푸어스(S&P)500의 12개월 선행 주가수익비율(PER)은 5월 초 21배를 웃돌았지만 현재는 19배 초반까지 내려왔다. 반면 이익 추정치는 꾸준히 오르며 지수를 지지하고 있다.
미중 정상회담에서는 실질적인 진척이 없었다는 평가가 대부분이다. 가장 구체적인 결과물은 11월 만료 예정이던 무역전쟁 휴전을 내년 1월10일까지 2개월 연장한 것이다. 관세와 희토류, 대만, AI 등 핵심 쟁점에서는 뚜렷한 합의가 나오지 않았다. 조 연구원은 “미중 분쟁 재격화라는 시장이 우려했던 테일리스크의 단기간 내 발현 가능성은 낮아졌다”면서도 “구조적인 경쟁 상황은 계속 이어지기에 새로운 가격 모멘텀을 불러일으키기에도 부족하다”고 평가했다.
이번주 가장 중요한 이벤트는 목요일 새벽 발표될 마이크론 실적이다. 시장 컨센서스는 매출 504억5000만달러, 주당순이익(EPS) 31.16달러다. 조 연구원은 “시장 컨센서스는 이미 지난 분기 회사가 제시했던 가이던스 상단에 근접해 있어 눈높이 자체가 높다”며 “늘 그랬듯 실적 자체보다는 다음 분기 가이던스와 내년도 메모리 업황 호황의 지속가능성에 대한 코멘트가 주요 동인이 될 확률이 높다”고 내다봤다. 이어 “산제이 메흐로트라 CEO의 컨퍼런스콜 톤은 일관되게 매우 강한 편이었기에 톤 변화 여부가 메모리 바스켓 주가 향방을 결정할 가능성이 있다”고 덧붙였다.
미국에서는 고용지표와 개인소비지출(PCE) 물가 등 중요도가 높은 지표가 발표된다. 조 연구원은 “시장은 기준금리 인상이 현실화된 이후에는 추가 인상이 필요한가가 아니라 몇 번을 더 올릴 것인가를 우려하고 있다”며 “지표가 강하게 나올 때마다 즉각적으로 긴축 강도 강화로 시장 의견이 쏠리게 될 가능성을 염두에 둘 필요가 있다”고 강조했다.