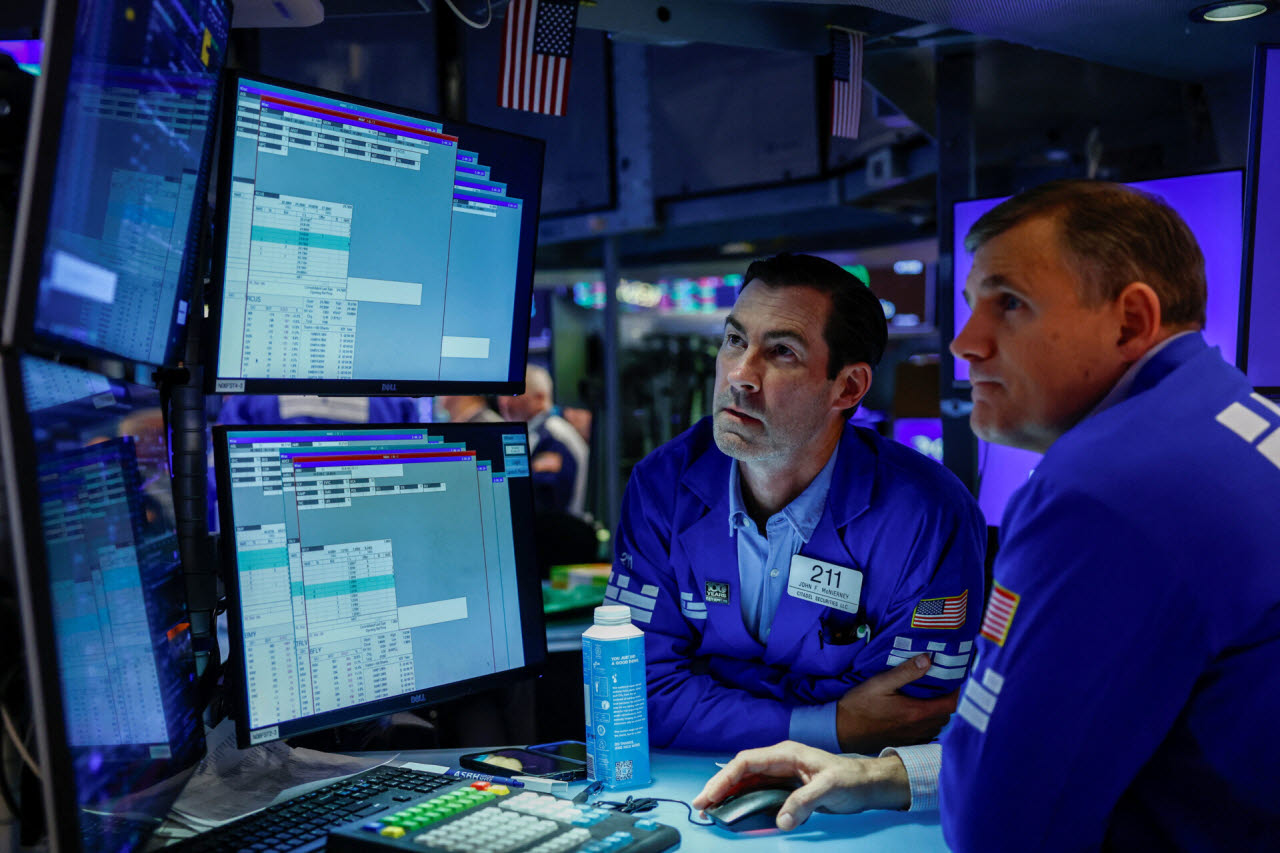
미국 뉴욕시의 뉴욕증권거래소(NYSE) 거래장에서 트레이더들이 업무를 보고 있다. (사진=로이터)
논쟁의 출발점은 다리오 아모데이 앤스로픽 최고경영자(CEO)의 제안이다. 그는 이달 기고에서 “AI 모델의 역량을 개선하는 속도를 늦춰야 한다”고 주장했다. 안전장치가 기술 발전을 따라잡을 시간을 확보해야 한다는 취지다. 다만 “속도조절은 모델 학습이나 기술 진보를 중단한다는 뜻이 아니다”라고 선을 그었다. 개발 속도를 늦추자는 요구와 인프라 투자를 줄이겠다는 결정은 구분해야 하는 셈이다.
월가의 해석도 엇갈린다. 인터랙티브브로커스의 스티브 소스닉 수석 시장분석가는 로이터에 실제 AI 지출 재검토로 이어진다면 경제와 주요 업종에 파장이 있을 것이라고 진단했다. 반면 앤더슨캐피털매니지먼트의 피터 앤더슨 설립자는 이번 매도에 대해 “이를 뒷받침할 데이터가 보이지 않는다”며 매수 기회로 평가했다.
핵심 변수는 새 모델을 만드는 ‘학습’에서 기존 모델을 활용하는 ‘추론’으로 수요가 이동하는 속도다. JP모건자산운용의 가브리엘라 산토스·스테퍼니 알리아가는 지난 17일 보고서에서 “학습은 가장 새롭고 비싼 AI 하드웨어 시스템의 한계 구매자”라며 일부 인프라 기업의 주문 증가세가 둔화할 수 있다고 분석했다. 최첨단 모델 개발 경쟁이 느려지면 고가 장비를 추가로 구매할 유인도 약해질 수 있다는 의미다.
반면 추론 중심 전환은 AI 기업의 수익성에 도움이 될 수 있다는 전망이다. 두 전략가는 “각 세대 모델의 상업적 수명을 늘리고 해당 모델의 투자수익률을 높인다”고 설명했다. 대형 클라우드 기업에는 설비투자 부담 완화가 현금흐름 개선으로 이어질 수 있고, 소프트웨어 기업에는 AI 도입 확대가 기회가 될 수 있다는 분석이다. 새 모델이 기존 소프트웨어의 기능을 대체할 위험도 줄어들 수 있다고 봤다.
결국 추석 이후 투자 판단은 AI주 전체의 방향보다 기업별 수요와 수익성에 초점을 맞출 필요가 있다. 터틀캐피털매니지먼트의 매슈 터틀 CEO는 로이터에 “어떤 수요가 더 느린 속도에서도 살아남느냐의 문제”라고 말했다. JP모건자산운용도 “여전히 견조한 AI 수요 환경에서도 승자와 패자는 계속 바뀌고 있다”며 투자 비중과 쏠림, 차입투자 수준, 기업의 질을 면밀히 살펴야 한다고 강조했다.