양승수 메리츠증권 연구원은 “향후 프로브카드 핵심 밸류체인으로의 지위 격상 가능성에 주목한다”며 “본업의 수익성 개선과 한솔윌텍의 성장성이 동시에 가시화될수록 추가적인 기업가치 재평가가 이어질 것으로 예상한다”고 밝혔다.
핵심은 지난 6월 한솔테크닉스 자회사로 편입된 한솔윌텍이다. 한솔윌텍은 수직형(Vertical) 타입 기술을 확보한 국내 유일의 비메모리향 프로브카드 공급업체다. 삼성전자향 애플리케이션프로세서(AP)와 이미지센서(CIS), 메모리 컨트롤러용 프로브카드를 주력으로 공급하고 있다. 지난 6월 17일 자회사 편입 절차를 마쳤으며 올해 3분기부터 한솔테크닉스 연결 실적에 반영될 예정이다.
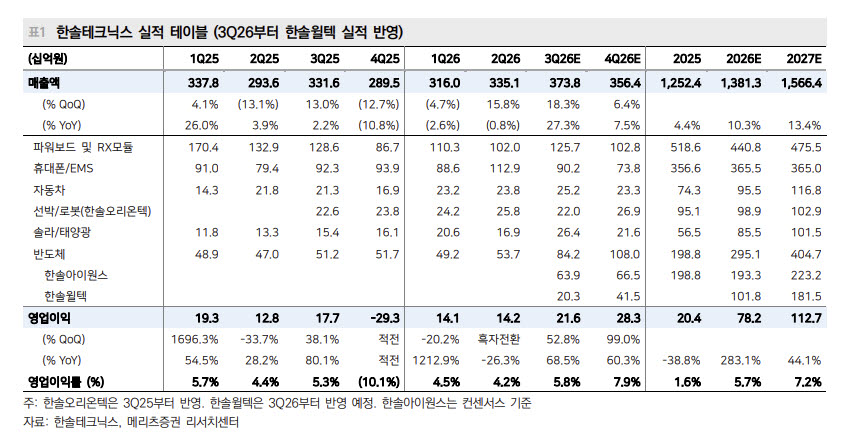
메리츠증권은 한솔윌텍의 내년 매출액을 전년 대비 78.3% 증가한 1815억원, 영업이익을 142.5% 늘어난 372억원으로 전망했다. 영업이익률도 올해 15.1%에서 내년 20.5%까지 상승할 것으로 예상했다. 올해 인수 과정에서 발생한 일회성 비용이 반영되지만 내년부터 관련 비용이 사라지고 매출 성장에 따른 영업 레버리지 효과가 본격화할 것이란 설명이다.
성장 동력으로는 CIS용 프로브카드를 꼽았다. 내년부터 국내 고객사의 북미 스마트폰 업체향 CIS 공급이 본격화할 것으로 전망되는 가운데 한솔윌텍은 올해 4분기부터 해당 CIS용 프로브카드를 독점 공급할 것으로 예상된다.
양 연구원은 “기존 CIS 및 메모리향 대비 높은 ASP와 물량 증가에 따른 레버리지 효과를 바탕으로 추가적인 수익성 개선도 기대된다”고 설명했다.
중국 인공지능(AI) 반도체 시장도 새로운 성장축이다. 한솔윌텍은 올해 4분기부터 중국 로컬 AI 시스템온칩(SoC) 고객사에 그래픽처리장치(GPU)용 프로브카드를 본격 공급할 전망이다. 글로벌 프로브카드 업체 FormFactor가 중국 사업에서 철수한 이후 다수의 현지 AI SoC 업체와 제품 개발을 진행해왔으며 일부 고객사와는 양산 물량 협의까지 마무리된 것으로 파악됐다.
양 연구원은 “관련 매출은 올해 4분기를 시작으로 중장기적으로도 중국 로컬 AI GPU 출하 확대에 연동한 구조적인 성장이 기대된다”며 “진입 장벽이 높은 GPU용 프로브카드에서는 동사의 선점 효과가 지속될 전망”이라고 짚었다.
국내 고객사의 자체 AP 출하 확대에 따른 수혜도 예상된다. 한솔윌텍의 기존 생산능력은 내년 중 풀가동에 도달할 것으로 전망돼 중장기 수요 증가에 대응하기 위한 추가 설비투자(CAPEX) 가능성도 열려 있다. 양 연구원은 이를 추가적인 실적 상향 요인으로 평가했다.
한솔테크닉스의 기존 사업도 실적 개선에 힘을 보탤 전망이다. 저마진 중심의 본업은 생산법인 운영 효율화를 바탕으로 수익성이 개선되고 있으며, 선박·로봇 컨트롤러 전문기업 한솔오리온텍 역시 높은 수익성을 바탕으로 전사 이익 체력 개선에 기여할 것으로 예상했다.
이에 메리츠증권은 한솔테크닉스의 올해 매출액을 1조3813억원, 영업이익을 782억원으로 추정했다. 내년에는 매출액이 13.4% 증가한 1조5664억원, 영업이익은 44.1% 늘어난 1127억원을 기록할 것으로 내다봤다. 영업이익률 역시 지난해 1.6%에서 올해 5.7%, 내년 7.2%로 개선될 전망이다.
양 연구원은 “최근 주가 반등에도 현재 시가총액은 이익 체력을 감안하면 절대적인 밸류에이션 부담이 높지 않다고 판단된다”며 “현 주가에서도 한솔윌텍 편입에 따른 프로브카드 사업 가치 반영을 통해 추가적인 밸류에이션 리레이팅 가능성이 유효하다”고 짚었다.