
(사진=연합뉴스)
NH투자증권의 퀀트 모델에 따르면 애널리스트 3명 이상이 추정치를 제시한 287개 종목의 3분기 지배순이익은 197조8000억원으로 추정됐다. 전년 동기 대비 214.1% 증가한 수준이다.
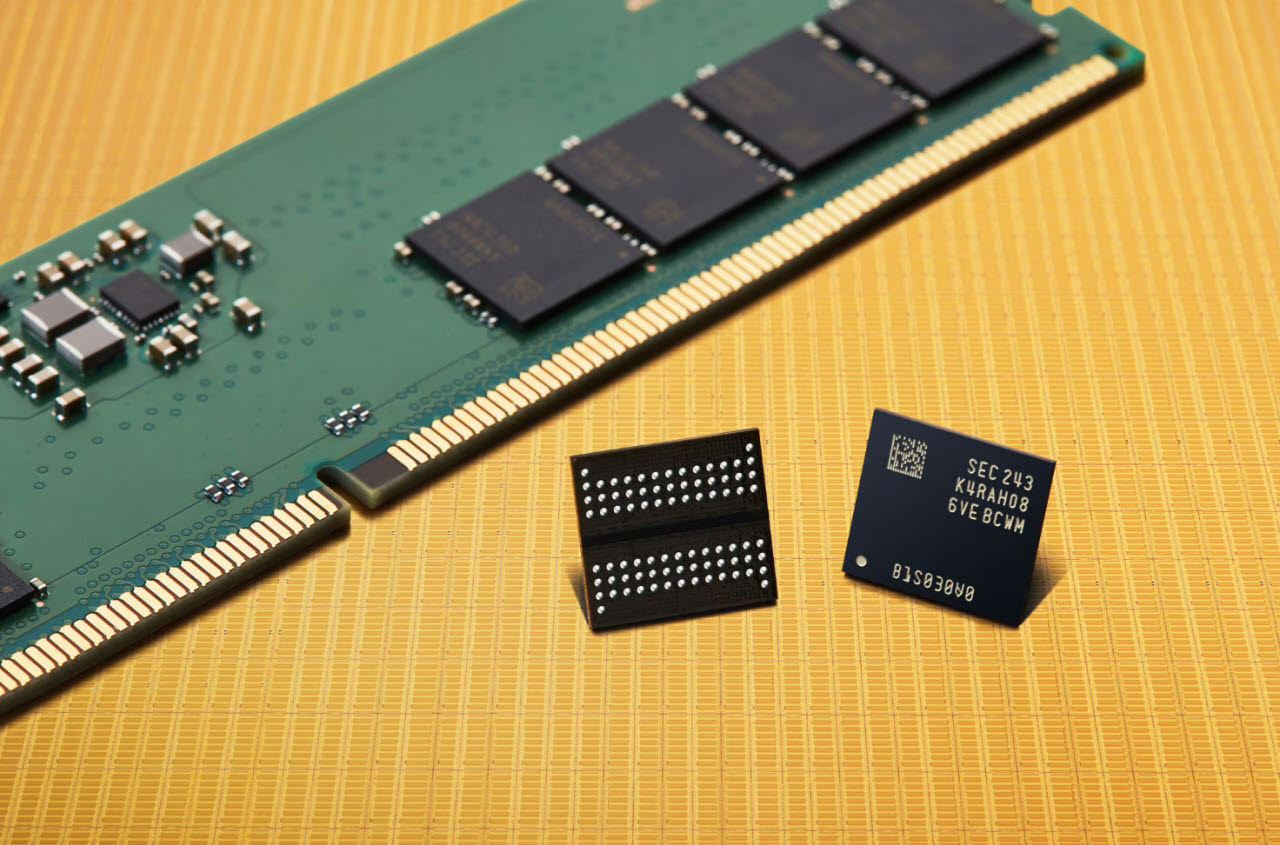
이익 성장은 사실상 IT가 독식했다. 3분기 IT 업종의 지배순이익은 156조3000억원으로 전체의 79%를 차지할 전망이다. 삼성전자가 94조5000억원, SK하이닉스가 59조1000억원으로 두 종목의 순이익만 합쳐 153조6000억원에 달한다. 전체 순이익의 78%다.
전년 동기와 비교하면 쏠림은 더 뚜렷하다. 전체 지배순이익 증가분 134조9000억원 가운데 IT가 130조원을 차지해 기여도가 96%에 달했다. 나머지 업종을 모두 합쳐도 이익 증가 기여도는 4%에 그쳤다.
최근 원화 강세에도 반도체 실적 전망은 흔들리지 않고 있다. 올해 상반기 평균 원·달러 환율은 1483원이었지만 3분기 평균 1426원으로 낮아졌고 현재는 1360원 수준이다. 원화 가치 상승은 외화자산 비중이 높은 업종에는 평가손실 요인으로 작용한다.
그러나 삼성전자와 SK하이닉스는 외화자산 비중에 비해 환 포지션에 따른 세전이익 변화가 작아 환율로 인한 실적 하향 폭이 크지 않은 것으로 분석됐다. 특히 삼성전자의 실적 추정치는 오히려 상향되는 흐름을 보이고 있다.
시장 전체 이익 증가율은 올해 4분기 정점을 찍은 뒤 낮아질 전망이다. 순이익 증가율은 3분기 214.1%에서 4분기 364.4%로 높아진 뒤 내년 1분기 83.8%, 2분기 9.1%로 둔화할 것으로 예상됐다.
다만 증가율 둔화가 이익 규모 자체의 감소를 의미하는 것은 아니라는 분석이다. 전년의 낮은 실적에 따른 기저효과가 사라지는 영향이 크기 때문이다. 순이익 규모는 올해 3분기 198조원에서 4분기 206조원, 내년 1분기 222조원으로 늘어난 뒤 2분기에도 220조원을 기록할 것으로 추정됐다.
앞으로는 시장 전체의 이익 증가율보다 업종별 실적 모멘텀이 중요해질 것으로 전망된다. 내년에도 IT가 실적 성장을 이끄는 가운데 커뮤니케이션서비스와 건강관리, 소재의 이익 상승 추세가 이어질 것으로 예상됐다. 산업재와 경기관련소비재는 내년 1분기까지 강한 실적 상승세를 보일 것으로 분석됐다.
세부 업종에서는 인공지능(AI) 반도체와 AI 인프라, 우주항공·국방이 유망한 실적 모멘텀을 보일 것으로 예상됐다. 반도체·반도체장비의 순이익 증가율은 올해 하반기 평균 200.0%, 내년 상반기 61.9%로 추정됐다. 전기장비는 각각 49.0%, 40.5%, IT서비스는 29.4%, 43.6%로 전망됐다. 우주항공·국방은 올해 하반기 26.0%에서 내년 상반기 56.1%로 성장세가 확대될 것으로 예상됐다.
김 연구원은 “결국 AI 반도체, AI 인프라, 우주항공·국방이 실적 성장을 주도할 것”이라며 “IT는 내년에도 지속적으로 실적 성장을 견인하고 AI 인프라와 우주항공·국방은 각각 반기 모멘텀을 제공할 것”이라고 말했다.