(자료 제공=DS증권)
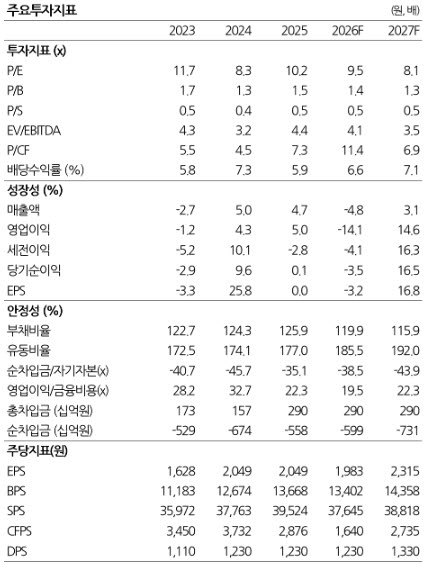
장 연구원은 “실적 부진은 계열사의 강도 높은 마케팅 비용 축소와 AI 등 신사업 투자 비용 반영에 기인할 것”이라고 분석했다. 최근 주요 계열사가 메모리 가격 상승으로 모바일경험(MX) 사업부 수익성이 하락하면서 광고비 예산 효율화 기조를 강화한 것으로 파악했다.
신제품 출시에도 TV·디지털 매체 광고와 캠페인이 줄었고, 소비자직접판매(D2C) 닷컴·리테일 광고가 이를 일부 방어하고 있으나 외형 부진은 불가피할 것으로 전망했다. 장 연구원은 “외형이 줄어든 상황에서 기존 인건비와 AI 등 신사업 투자 비용이 반영되며 수익 하락폭은 더 클 것”이라고 예상했다.
중장기 성장을 위한 투자도 이어지고 있다. 장 연구원은 “제일기획은 주요 계열사의 마케팅 예산 축소 기조에도 성장을 이어 나가기 위해 AI 솔루션 개발, 비계열 광고주 확대, 인수합병(M&A)을 준비하고 있다”고 설명했다.
디지털·AI 인력 투자를 통해 퍼포먼스 마케팅 역량을 강화하고 엔터프라이즈 솔루션 등 AI 솔루션 개발을 통해 신규 광고 수주에 나설 것으로 전망했다. 올해 관련 투자비용 부담이 발생했지만 2027년에는 축소될 것으로 예상했다. 북미와 유럽 자회사를 중심으로 비계열 광고주를 확대하고, 보유 순현금 가운데 운영자금을 제외한 현금 여력을 활용한 M&A를 통해 글로벌 실적 성장을 추진할 것으로 봤다.
실적 부진에도 주주환원은 확대된다. 제일기획은 전날 기존 보유 자사주 12%와 신규로 1400억원 규모의 자사주를 1년 이내 분할 매입해 소각하겠다고 밝혔다. 신규 매입 물량은 전날 종가 기준 발행주식 수의 약 6%다.
장 연구원은 “올해 영업 실적 부진에도 주당배당금(DPS)을 전년도와 동일한 1230원으로 유지할 전망이며 현 주가는 배당수익률 6.5%로 매력적”이라고 평가했다.
목표주가 하향은 실적 추정치 하향과 광고업종 평균 목표 배수를 기존 12배에서 10배로 낮춘 데 따른 것이다. 장 연구원은 “향후 M&A 등 실적 모멘텀 확대 시 목표주가 상향 여지도 높다”고 전망했다.