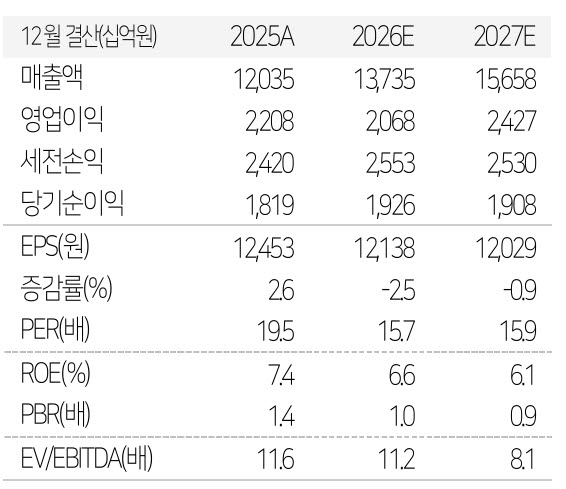
정의훈 유진투자증권 연구원은 7일 보고서에서 NAVER의 3분기 매출액을 전년 동기 대비 11.1% 증가한 3조4857억원, 영업이익을 14.3% 감소한 4893억원으로 추정했다. 영업이익은 컨센서스(5210억원)를 밑도는 수준이다. 투자의견 ‘매수’와 목표주가 32만원은 유지했다. 전날 종가는 19만1100원이다.
정 연구원은 “추석 연휴가 9월에 포함되며 광고·커머스의 영업일수가 줄고, 지난해 커머스 수수료 인상의 기저효과도 소멸되는 가운데 비용 집행이 하반기에 집중되기 때문”이라고 설명했다.
부문별로 광고 매출은 1조4866억원으로 6.3% 늘 것으로 예상했다. AI 애드부스트와 커머스 광고 호조는 이어지지만 연휴 영향으로 성장률은 둔화될 전망이다. 서비스 매출은 4689억원으로 12.0% 증가하며 N배송·멤버십 기반 거래액 성장이 견조할 것으로 봤다. 파이낸셜 플랫폼은 외부 결제액 중심으로 15.5% 늘어난 4936억원, 글로벌 도전은 개인간거래(C2C)와 소버린 AI 수주 확대에 힘입어 15.9% 증가한 1조366억원으로 추정했다.
반면 영업비용은 2조9965억원으로 16.7% 증가할 전망이다. 단말기 보급과 쇼핑 프로모션으로 마케팅비가 늘고, 월드컵·아시안게임 중계권과 그래픽처리장치(GPU) 투자에 따른 감가상각비 증가가 반영된다. 이에 올해 영업이익 추정치는 기존 2조1670억원에서 2조680억원으로 4.6% 낮췄다.
향후 주가는 이벤트 가시화에 달렸다고 봤다. AI팩토리는 오는 30일 엔비디아의 10억달러 유상증자 납입(지분 4.5%)이 예정된 가운데 브룩필드와의 본계약, 고객사 계약이 순차 공개될 전망이다. 정 연구원은 “당초 기대됐던 대형 앵커 테넌트와의 단일 계약보다 복수 고객사 계약을 병행하는 방향이지만, 이는 초기 가동률과 수익성 확보에 오히려 유리하다”며 “2027년 상반기 55MW 가동 목표는 유효하다”고 말했다.
네이버파이낸셜과 두나무 합병은 공정거래위원회 심사가 연내 마무리될 것으로 예상했다. 원화 스테이블코인 등 디지털자산 입법 지연으로 수익화 시점은 밀리고 있지만 사업 기회의 방향성은 유효하다는 판단이다.
정 연구원은 “3분기는 실적 모멘텀을 기대하기 어려운 구간이지만 비용 증가의 상당 부분은 오프라인 데이터와 AI 인프라 확보를 위한 투자 성격이며, 거래액·결제액 등 핵심 지표는 견조하다”며 “4분기 이후 AI팩토리 고객 계약, 두나무 합병 승인 등 이벤트 가시화가 주가 반등의 트리거가 될 것”이라고 강조했다.