이진명 신한투자증권 수석연구원은 이날 발간한 보고서에서 “신규 수주 목표 90GWh 중 상반기 확보한 약 30GWh를 제외한 잔여 프로젝트가 하반기에 집중될 것으로 예상한다”면서 “북미 생산능력은 올해 말 50GWh 이상으로 확대되며, 팩과 링크의 병목 현상 완화로 4분기에는 첨단제조생산세액공제(AMPC)를 제외하고도 흑자전환이 기대된다”고 말했다.
신한투자증권에 따르면 LG에너지솔루션의 3분기 연결 기준 매출액은 9조424억원으로 직전 분기 대비 19.6% 증가하고, 영업이익은 3275억원으로 189.1% 급증할 것으로 추정됐다. 시장 컨센서스(영업이익 3217억원)에 부합하는 수준이다.
사업 부문별로는 중대형 전지 부문이 흑자전환에 성공할 것으로 관측됐다. 3분기 중대형 전지 매출액은 6조6020억원으로 전분기 대비 27% 늘어나고 영업이익은 1344억원을 기록할 전망이다. EV용 배터리는 주요 고객사 보상금 반영과 유럽향 물량 회복, 제너럴모터스(GM) 합작법인(JV) 재가동 효과로 적자 폭을 크게 줄였다. ESS 매출액은 팩 병목 완화에 힘입어 전분기 대비 38% 증가한 3조180억원을 기록할 것으로 분석됐다.
소형 전지 부문도 견조한 흐름을 지속하고 있다. 3분기 소형 전지 매출액은 2조4400억원, 영업이익은 1931억원으로 전분기 대비 각각 4%, 18% 증가할 것으로 추산됐다. 유럽과 중국 등 주요 지역에서 테슬라 판매가 늘어나며 원통형 배터리 출하 호조가 이어진 결과로, 영업이익률은 전분기 대비 0.9%포인트 상승한 7.9%까지 개선될 것으로 예상됐다.
중장기 성장 동력도 확고하다는 평가다. 신한투자증권은 북미 생산능력이 올해 말 50GWh 이상으로 확대되는 가운데, 2027년 북미 ESS 증설에 따른 수익성 정상화와 46시리즈 원통형 배터리 양산 본격화가 실적을 견인할 것으로 내다봤다.
신한투자증권은 LG에너지솔루션의 2026년 연간 매출액을 33조501억원, 영업이익을 8952억원으로 전망했다. 이어 2027년에는 매출액 38조3986억원, 영업이익 4조921억원을 달성하며 본격적인 퀀텀점프 구간에 진입할 것으로 분석했다.
이진명 연구원은 “단기적으로는 ESS와 원통형 배터리가 실적을 지탱하고, 중장기적으로는 북미 ESS 확대와 46시리즈가 성장을 주도하는 구조”라며 “대규모 ESS 수주와 생산 병목 정상화에 따른 자체 수익성 개선이 확인될 경우 밸류에이션 재평가가 본격화될 것”이라고 말했다.
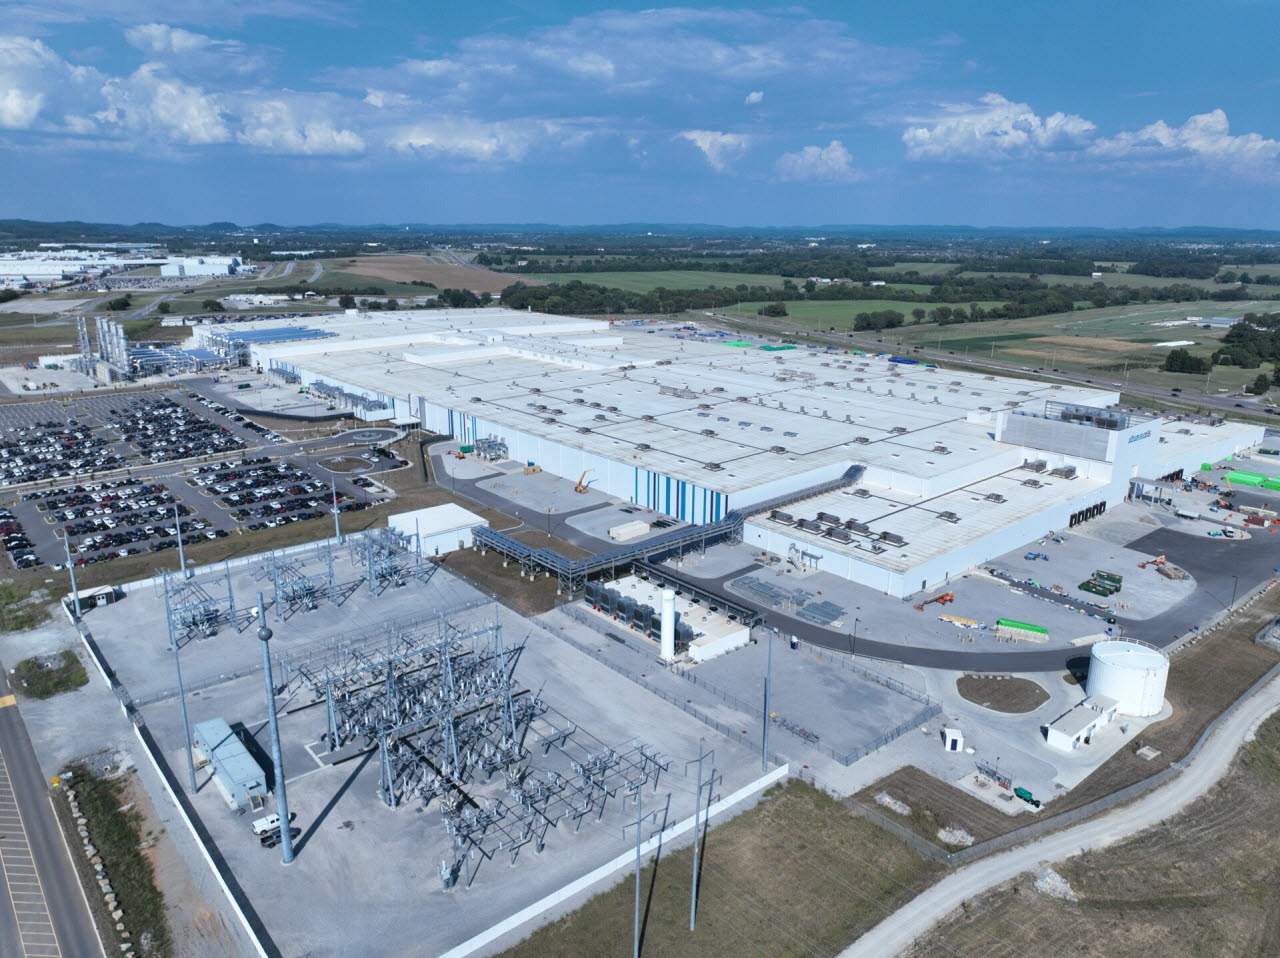
LG에너지솔루션-미국 GM 합작법인 얼티엄셀즈 테네시 공장 전경(사진 = LG에너지솔루션 제공)