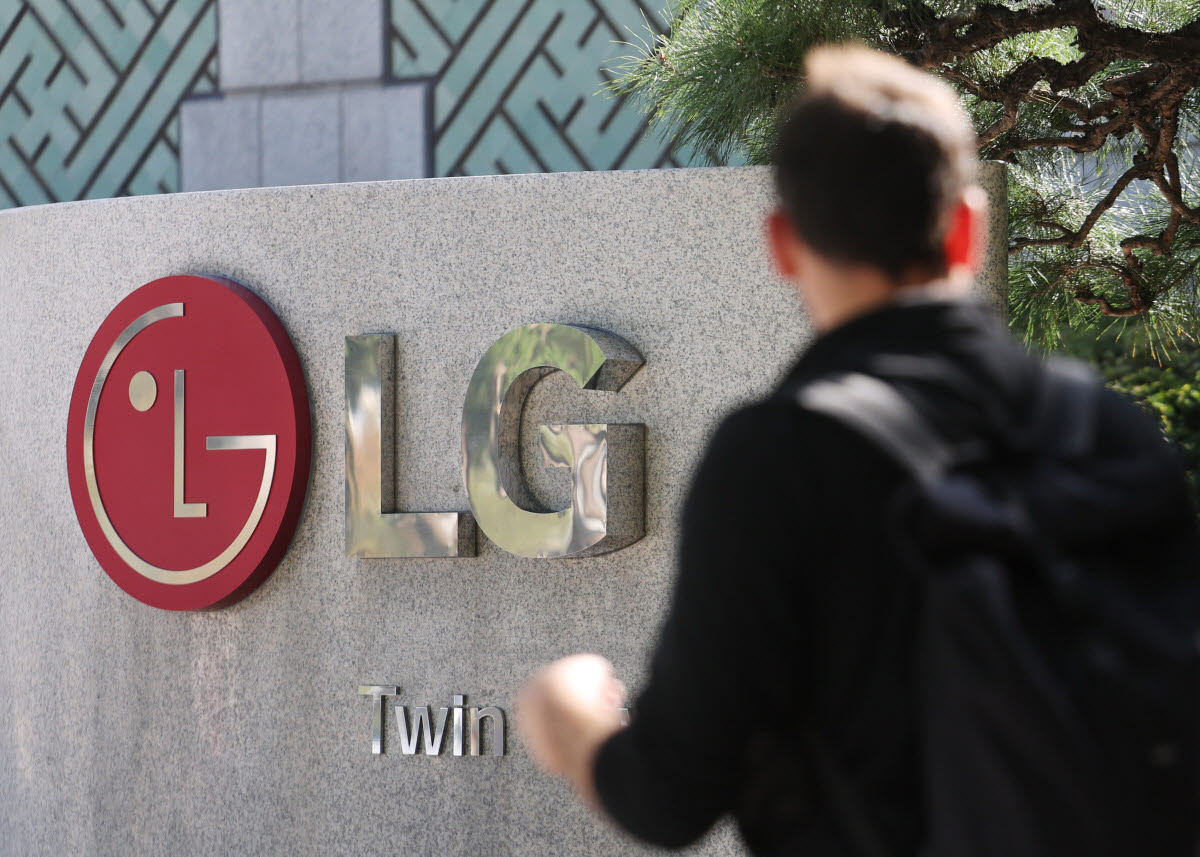
서울 여의도 LG전자 사옥. (사진=연합뉴스)
목표주가 상향의 핵심 근거는 냉각솔루션 사업의 성장 가능성이다. 삼성증권은 LG전자의 AI 데이터센터 냉각솔루션 매출이 올해 약 1조원에서 향후 2년 내 5조원까지 확대될 가능성이 있다고 전망했다.
이미 칠러(대형 냉방장치)와 공조기 수주 증가가 확인되고 있으며, 최근에는 냉각수분배장치(CDU)까지 수주 영역이 확대되기 시작한 것으로 분석했다. 냉각솔루션 매출 확대가 이익 증가뿐 아니라 LG전자의 사업 구조에 대한 재평가로 이어질 수 있다는 판단이다.
삼성증권은 내년 LG전자의 영업이익 전망치를 기존보다 8.1% 상향한 4조5690억원으로 제시했다. 냉각솔루션 매출 확대와 미디어엔터테인먼트솔루션(MS) 사업부의 수익성 안정화를 반영한 결과다. 목표주가는 내년 예상 주당순이익(EPS) 1만4083원에 주가수익비율(PER) 18배를 적용해 산출했다.
반면 올해 영업이익 전망치는 기존 4조4600억원에서 4조1930억원으로 6.0% 하향했다. 3분기 실적이 시장 기대에 미치지 못한 영향이다.
LG전자의 3분기 매출액은 23조8270억원으로 전년 동기 대비 8.9% 증가했다. 영업이익은 7818억원으로 13.5% 늘었으나 삼성증권의 기존 추정치를 26.4% 밑돌았다.
생활가전(HS) 사업부는 원재료비와 물류비 부담으로 수익성 변동성이 확대됐다. 전장(VS) 사업부는 일부 매출 인식이 다음 분기로 이월된 것으로 추정됐다. 환율 역시 LG이노텍을 비롯한 자회사 실적에 부정적으로 작용했다. 반면 MS 사업부는 안정적인 흑자를 유지했다.
삼성증권은 이 같은 실적 부진이 제품 경쟁력이나 성장성 훼손보다는 비용과 환율 등 단기 요인에 따른 것으로 판단했다. 특히 3분기 실적을 통해 단기 이익의 저점을 확인한 만큼 앞으로는 신사업 매출 확대에 주목해야 한다는 설명이다.
이 연구원은 “단기 이익의 바닥을 확인한 현시점에서는 실적 하향보다는 2027년 성장의 가시성이 높아지고 있다는 점에 무게를 둘 필요가 있다”고 말했다.