(사진=태성)
올해 상반기(1H26) 기준 매출 비중은 설비 85.3%, 용역 8.6%, 상품 3.2%, 기타 2.9%로 집계됐다. 기존에 수주한 물량이 본격적으로 실적에 반영되면서 상반기 매출액은 전년 동기 대비 211% 급증한 504억원을 기록했으며, 영업이익은 22억원으로 흑자 전환에 성공했다.
지후 밸류파인더 연구원은 “AI 반도체의 성능 향상 경쟁이 패키징 영역으로 확장되면서 고사양 FC-BGA가 공급 병목의 핵심으로 떠오르고 있다”며 “삼성전기가 지난 9월 세종과 베트남 생산거점에 총 6조 7800억원 규모의 패키지 기판 시설 투자를 결정한 점에 주목해야 한다. 이는 글로벌 고객사의 일부 투자금 지원과 중장기 물량 확약이 수반된 실질 수요 기반 투자”라고 언급했다.
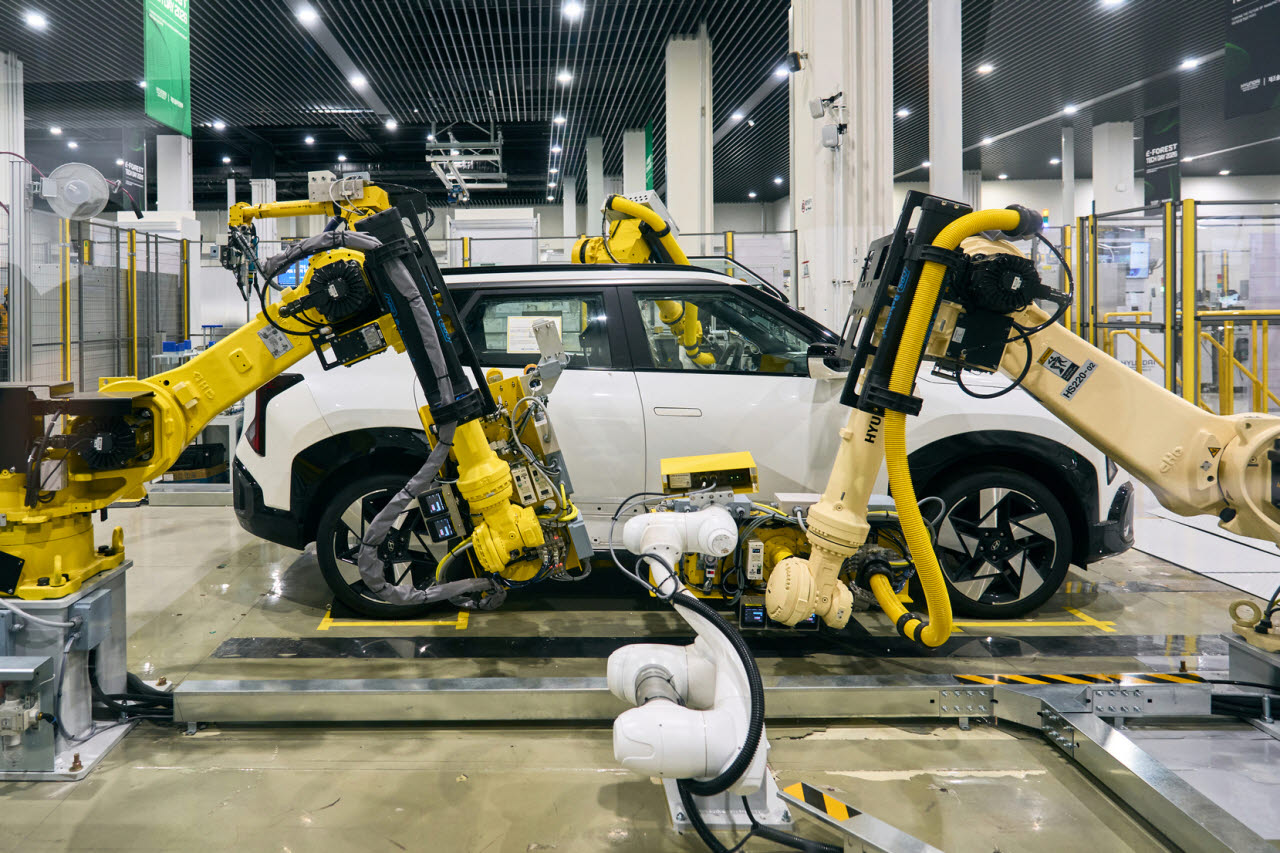
이어 “서버용 FC-BGA는 일반 PC용과 비교해 면적이 4배 이상 넓고 층수 역시 20층 이상에 달해 동일 설비 기준 생산량이 적을 수밖에 없다”면서 “따라서 지속적인 설비 확충이 불가피하며, FC-BGA 장비를 제공 중인 태성의 수혜가 기대된다. 전년도 매출액의 약 6배를 웃도는 수주잔고를 보유하고 있어 기존 장비 부문만으로도 안정적인 실적 개선이 가능할 것”이라고 진단했다.
그러면서 “지난 9월 28일 심텍 SoCAMM 양산라인향 Via Fill VCP 동도금장비 구매의향서(LOI)를 받는 등 고부가 도금장비 라인업도 한층 강화되고 있다”고 짚었다.
신사업 부문의 성장 잠재력도 높게 평가했다. 지 연구원은 “유리기판 분야에서는 세정, TGV 에칭, Cu Via Fill 도금, 현상, 에칭, 박리 등 다양한 습식 공정 장비를 개발 완료해 고객사 라인당 납품 품목을 늘릴 수 있다”며 “비접촉 반송 기술 등 자체 특허를 바탕으로 국내외 주요 기판 제조업체들과 장비 스펙 협의를 대부분 마친 상태”라고 전했다.
그는 “고객사의 TGV 공정 안정화 및 수율 확보 지연으로 실제 장비 납품 시기는 다소 조율됐으나, 파일럿 라인과 초기 양산 투자가 본격화되면 차례로 공급이 이뤄질 것”이라며 “복합동박의 경우 RTR 수평 동도금 방식으로 1400㎜ 장폭 기준 98%의 수율을 달성했고, 분당 10m를 생산할 수 있는 2세대 장비 개발을 마치고 국내 배터리 3사 및 중국 CATL과 양산 납품을 논의 중”이라고 설명했다.
아울러 “기존 대비 생산능력이 약 7배 커진 천안 신공장의 대다수 라인이 신사업 영역에 할당될 예정인 만큼, 초기 수주가 가시화되면 신규 사업의 실적 기여도 역시 점차 높아질 것”이라고 전망했다.