(자료=SK증권)
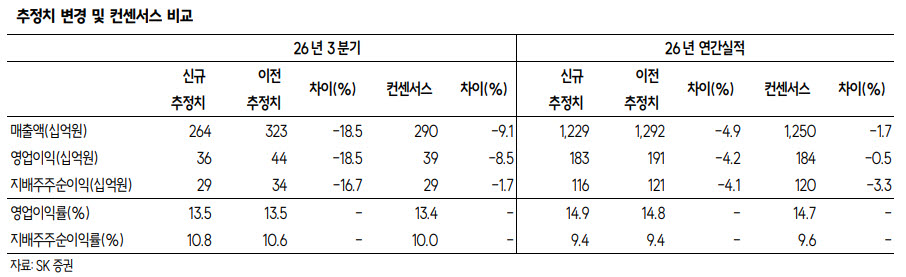
음반 매출은 224억원으로 추정했다. 총판매량은 186만장으로 예상했다. NCT 127 정규 7집이 94만장을 기록할 것으로 전망되지만 그 외에는 소규모 앨범 중심으로 판매가 이뤄질 것으로 봤다. NCT WISH와 에스파, 하츠투하츠, 라이즈 등 주요 아티스트의 활동이 일본에 집중되면서 음반 판매량 감소가 불가피하다는 분석이다.
공연은 횟수 자체는 늘지만 수익성 기여가 제한적일 것으로 예상했다. 3분기 공연 횟수는 약 108회로 전년 동기 90회보다 증가할 전망이다. 다만 팬콘서트와 팬미팅 등 소규모 공연 비중이 높아 원가 부담이 커질 수 있다는 설명이다.
에스파 역시 아시아 돔 공연을 소화할 수 있는 규모의 아티스트지만 이번 분기에는 아레나급 공연 중심으로 일정이 구성됐다. 회차당 관객 규모가 줄어 수익성 개선 효과는 제한적일 것으로 봤다. 다만 서구권 시장에서 기반을 확보하기 위한 전략적 선택이라는 평가다.
굿즈 등 MD 매출도 음반과 공연 실적에 연동돼 감소할 것으로 예상했다. 수익성이 낮은 팝업스토어 중심의 매출 구조지만 에스파와 PUBG의 협업 정산이 더해지면서 MD 매출은 전년 동기 대비 성장할 것으로 추정했다.
SK증권은 2027년 에스엠의 아티스트 활동에 주목했다. 내년에는 라이즈 정규 앨범 발매와 NCT WISH·NCT 127 월드투어, 소녀시대 데뷔 20주년 이벤트 등이 예정돼 있다. 하츠투하츠의 가파른 성장세와 SMTR25의 데뷔 초기 성장 속도도 주요 관전 포인트로 꼽았다.
에스엠은 내년 메가 지식재산권(IP) 활동에 따른 실적 기저효과가 다른 엔터테인먼트 기업보다 제한적인 반면 주요 아티스트의 활동 가시성은 업종 내 가장 높은 수준이라는 평가다. 특정 아티스트에 실적 기여가 쏠리지 않고 여러 아티스트의 활동이 고르게 이어질 수 있다는 점도 긍정적인 요인으로 제시했다.
올해 수익성을 제약했던 서구권 시장 투자가 성과로 전환될 가능성도 주목할 부분이다. SK증권은 이러한 점을 고려해 에스엠을 엔터테인먼트 업종 내 차선호주로 제시했다.