이어 “미국 관세 불확실성으로 부진했던 신규 수주 모멘텀은 올해 연말부터 내년에 걸쳐 강화될 것으로 전망하며, 불확실성 해소와 성장 기대감을 반영할 시점”이라고 부연했다.
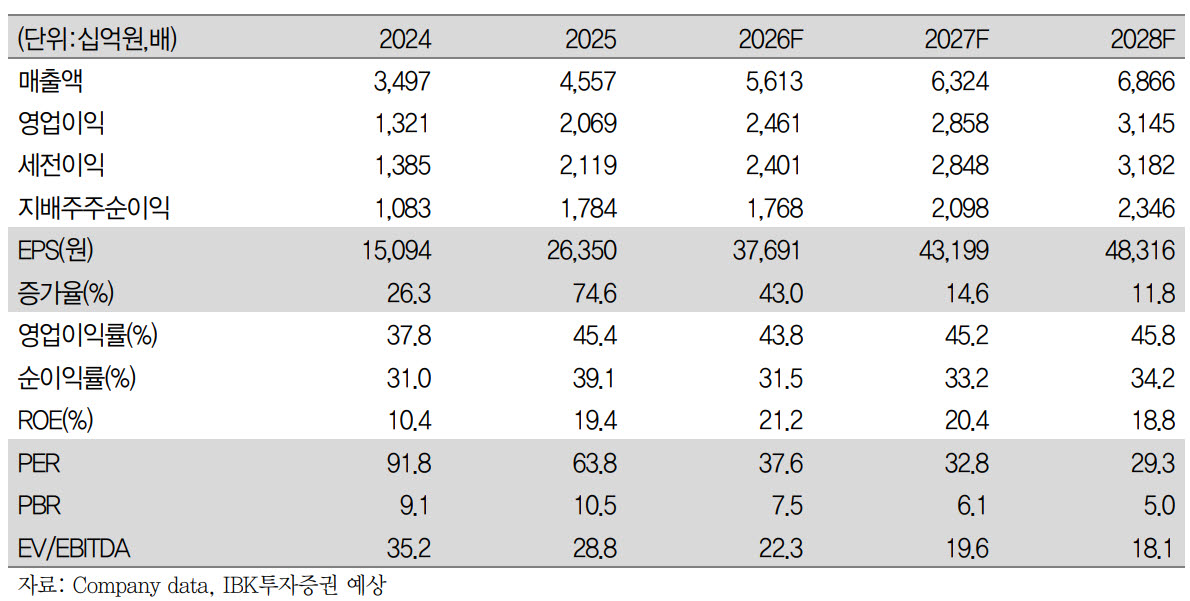
3분기 매출액은 1조 4903억원(전년 대비 +18.5%), 영업이익은 6401억원(+1.0%)으로 시장 컨센서스를 각각 10%, 5% 상회했다. 정 연구원은 “1~4공장의 풀가동이 이어진 가운데 5공장의 인증용 생산배치 물량과 미국 락빌 공장 매출(약 1000억원)이 처음으로 반영되며 외형 성장을 견인했다”고 강조했다.
2026년 연간 매출액은 5조 6133억원(+23.2%), 영업이익은 2조 4605억원(+18.9%)으로 전망했다. 그는 “최근 원·달러 환율 하락에도 이번 실적발표에서 상향 제시한 연간 매출 성장률 20% 이상은 충분히 달성 가능할 것으로 판단한다”며 “4분기에는 락빌 공장의 매출 약 1000억 원과 5공장 가동 확대에 더해, 5월 파업으로 이연된 물량의 매출 인식이 성장에 기여할 전망”이라고 덧붙였다.