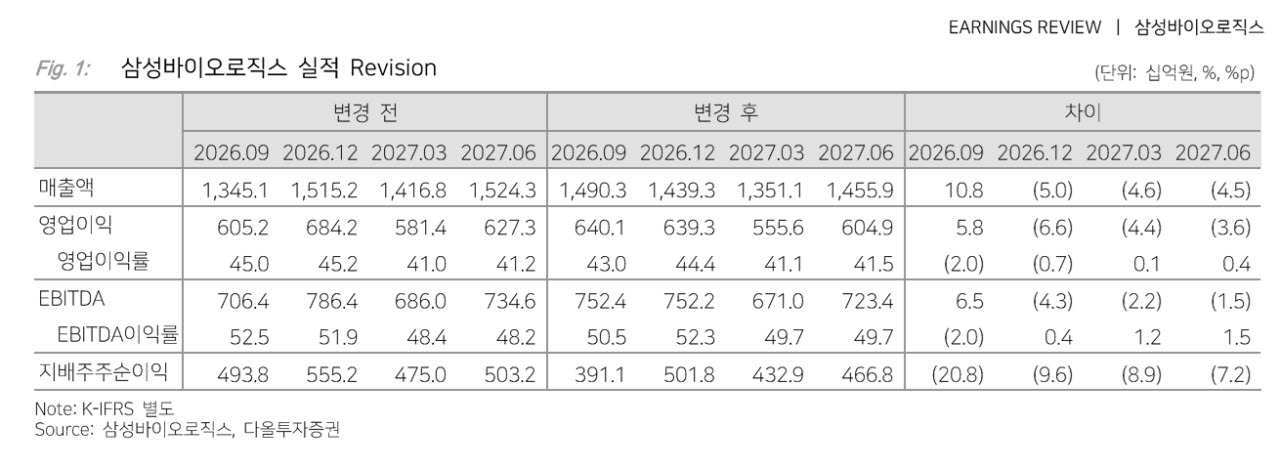
이지수 다올투자증권 연구원은 이날 발간한 보고서에서 “1~4공장 풀가동과 록빌·5공장 매출 기여로 실적 성장 지속”이라며 “올해 4분기는 원화 강세 영향으로 전분기 대비 매출 감소 예상되나, 상향된 연간 가이던스(+20%) 달성 전망”이라고 밝혔다.
이어 “관세·파업 영향으로 위축됐던 수주 문의는 회복 중”이라며 “향후 주가 모멘텀은 신규 수주 계약과 6공장 착공”이라고 덧붙였다.
삼성바이오로직스의 올해 3분기 연결 기준 매출액은 1조4903억원으로 전년 동기 대비 18.5% 증가하고, 영업이익은 6401억원으로 1.1% 늘어났다. 영업이익률은 43.0%를 기록하며 시장 기대치(매출액 1조3569억원, 영업이익 6114억원)를 웃돌았다.
원화 강세 흐름 속에서도 기존 1~4공장의 완전 가동 체제가 유지된 가운데 미국 록빌 공장과 5공장의 신규 매출 인식이 전체 외형 성장을 이끌었다. 미국 록빌 공장의 경우 지난 2분기 생산 물량이 매출로 반영되기 시작하며 이번 분기에만 986억원 수준의 실적 기여를 달성했다.
신규 수주 환경도 점진적인 개선세를 보이고 있다. 회사는 올해 3분기에 유럽 소재 글로벌 제약사를 포함해 약 3억달러 규모의 신규 수주를 확보하면서 누적 수주 금액을 219억달러(조건부 계약 26억달러 제외)로 늘렸다.
고객사 문의가 회복되는 추세이며, 최근 법원이 핵심 생산 공정(배양~정제)의 정상 가동 결정을 내림에 따라 파업과 관련한 고객사의 공급 안정성 우려도 상당 부분 해소됐다.
다올투자증권은 삼성바이오로직스의 2026년 연간 연결 기준 매출액을 5조5077억원으로 전년 대비 20.9% 증가하고, 영업이익은 2조4466억원으로 18.2% 늘어날 것으로 추정했다. 연간 영업이익률은 44.4% 수준을 달성할 것으로 내다봤다.