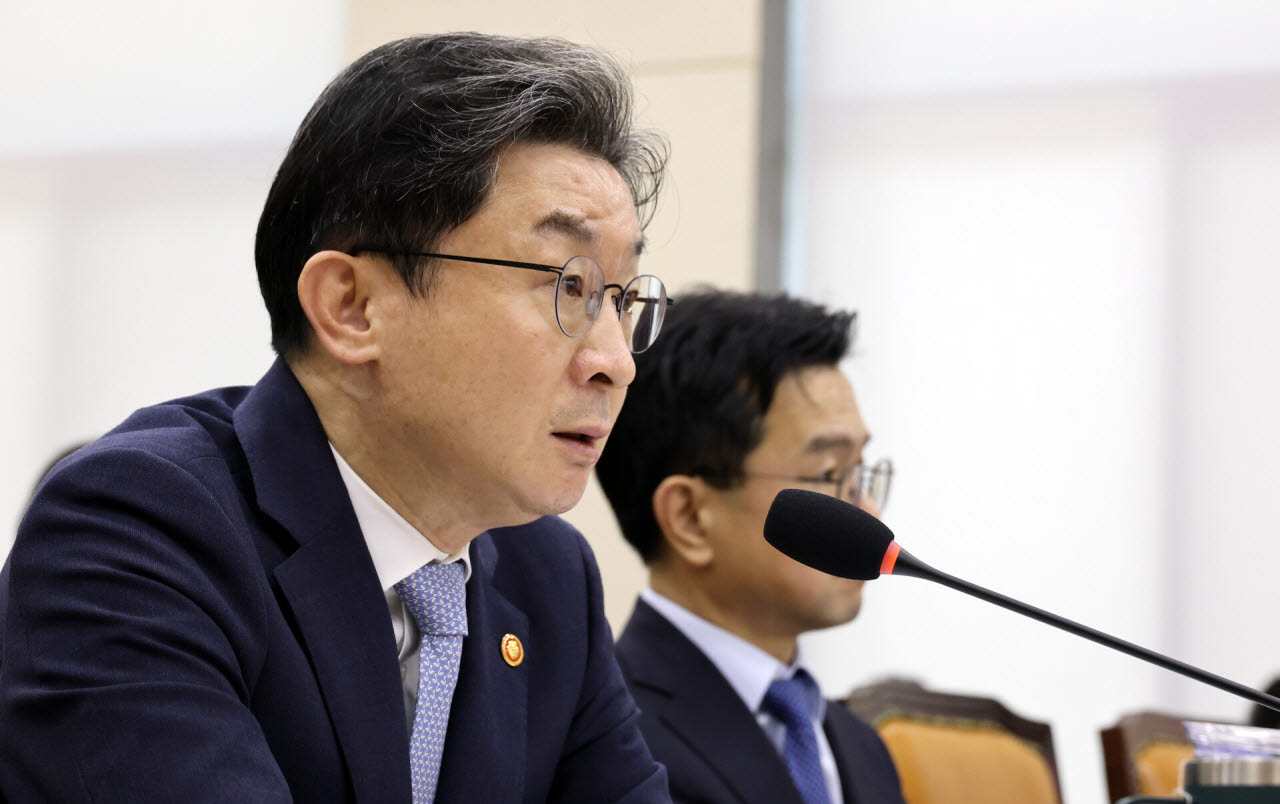
이억원 금융위원장이 지난 8일 국회 정무위원회에서 열린 금융위원회 등에 대한 국정감사에서 위원들의 질의에 답하고 있다. (사진=연합뉴스)
박 의원이 “규제 적용 여부도 동일하게 적용되는 것이냐”고 재차 묻자 이 위원장은 “수직적 지배구조하에 있는 SK스퀘어, SK하이닉스가 모회사로서 주주 충실의무에 기반한 5대 의무를 이행해야 한다”고 밝혔다.
이 위원장의 답변은 솔리다임 상장과 관련한 주주 보호 의무가 직접 모회사인 SK하이닉스에만 국한되지 않고 상위 지배회사인 SK스퀘어에도 적용된다는 취지다.
솔리다임의 지배구조는 ‘SK㈜→SK스퀘어→SK하이닉스→AI 컴퍼니→솔리다임’으로 이어진다. SK스퀘어는 SK하이닉스 지분 약 20.5%를 보유해 첫 단계의 20% 이상 요건을 충족한다. SK하이닉스에서 솔리다임으로 이어지는 하위 계열사들도 각 단계에서 50% 초과 요건을 충족한다. 이에 따라 SK하이닉스와 SK스퀘어 모두 주주보호 의무 대상이 되는 것으로 풀이된다.
반면 SK㈜는 SK스퀘어 지분 약 32.17%를 보유하고 있지만, 그다음 단계인 SK스퀘어의 SK하이닉스 지분율이 20.5%에 그쳐 손자회사에 적용되는 50% 초과 요건을 충족하지 못한다. 따라서 SK㈜는 의무 대상에서 제외된다.
박 의원은 솔리다임 상장이 중복상장에 해당한다는 이찬진 금감원장의 판단에 동의하는지 확인한 뒤, 국내 증권신고 의무 여부와 가이드라인 적용 범위가 언제 확정되는지도 물었다.
이에 이 위원장은 “일단 공식적으로 상장을 하겠다고 발표되거나 구체적인 내용이 있는 것은 아니다”라고 말했다.
박 의원은 “기업은 미국에서 자금을 조달하고 그 과정에서 발생하는 가치의 희석이나 이해상충을 국내 투자자와 주주가 떠안는 구조가 돼서는 안 된다”며 관련 제도의 공백을 메울 감독 수단이 있는지 질의했다.
이 위원장은 “저희가 8월 3일 중복상장 관련해서 원칙 금지, 예외 인정 가이드라인을 마련했고 지금 시행하고 있다”고 답했다.
이강일 더불어민주당 의원도 해외 상장에 대한 국내 주주 보호 장치의 실효성을 문제 삼았다.
이 의원은 “국내에서든 미국에서든 다 똑같이 중복상장으로 봐야 하는 것 아니냐”며 “국내라고 미국이라고 다르게 해석될 수 있는 것은 아니지 않느냐”고 물었다.
이 위원장은 “중복상장 가이드라인을 만들 때 해외 상장이든 국내 상장이든 다 적용되도록 했다”고 답했다.
이 의원은 “국내 주주를 보호하겠다고 만든 규제인데 해외 상장을 막기가 굉장히 어렵다는 부분이 문제”라며 “기업이 해외든 국내든 우리 주주들의 권리는 당연히 보호받아야 한다”고 강조했다.
그러나 중복상장 가이드라인이 적용되더라도 금융당국이 솔리다임의 미국 상장 장체를 금지하긴 어렵다. 해외 상장은 한국거래소의 상장심사 대상이 아니어서 국내 상장과 달리 금융당국이 상장 절차에 개입할 수 있는 수단이 제한적이기 때문이다.
주주보호 의무의 이행 시점도 국내외 상장에 따라 차이가 있다. 국내 상장은 원칙적으로 거래소 상장예비심사 청구 전까지 모회사 이사회의 주주보호 절차를 마치도록 권고하고 있다. 반면 해외 상장은 최종 상장 전까지 의무를 이행하면 될 뿐, 절차에 착수하거나 중간 단계를 완료해야 하는 시점에 대한 별도 기준이 없다.
가이드라인은 해외 자회사 상장에도 동일한 주주보호 의무를 적용하도록 규정하고 있지만, 국가마다 상장 절차가 달라 국내 상장예비심사에 준하는 이행 기한은 정하지 않았다. 이에 따라 해외 상장은 국내보다 주주보호 절차의 이행 시점을 유연하게 정할 수 있게되는 셈이다.
주주보호 의무를 위반할 경우 모회사별로 최대 10억원의 제재금이 부과될 수 있지만, 제재금 규모가 제한적인 데다 해외 상장 자체를 차단할 수 있는 수단도 아니라는 점에서 실효성에 한계가 있다는 지적이 나온다.