[본 이미지는 AI 기술을 활용해 제작되었습니다.]
퇴직연금 상품은 크게 원리금 보장형 상품과 실적배당형 상품으로 나뉜다. 원리금 보장형은 예·적금, 국채 등 원리금이 보장되는 방식으로 투자돼 안정성이 높은 투자 방식이다. 반면 실적배당형은 직접투자 등 원리금이 보장되지 않는 방식으로 투자해 리스크가 크지만 그만큼 수익성도 보장한다.
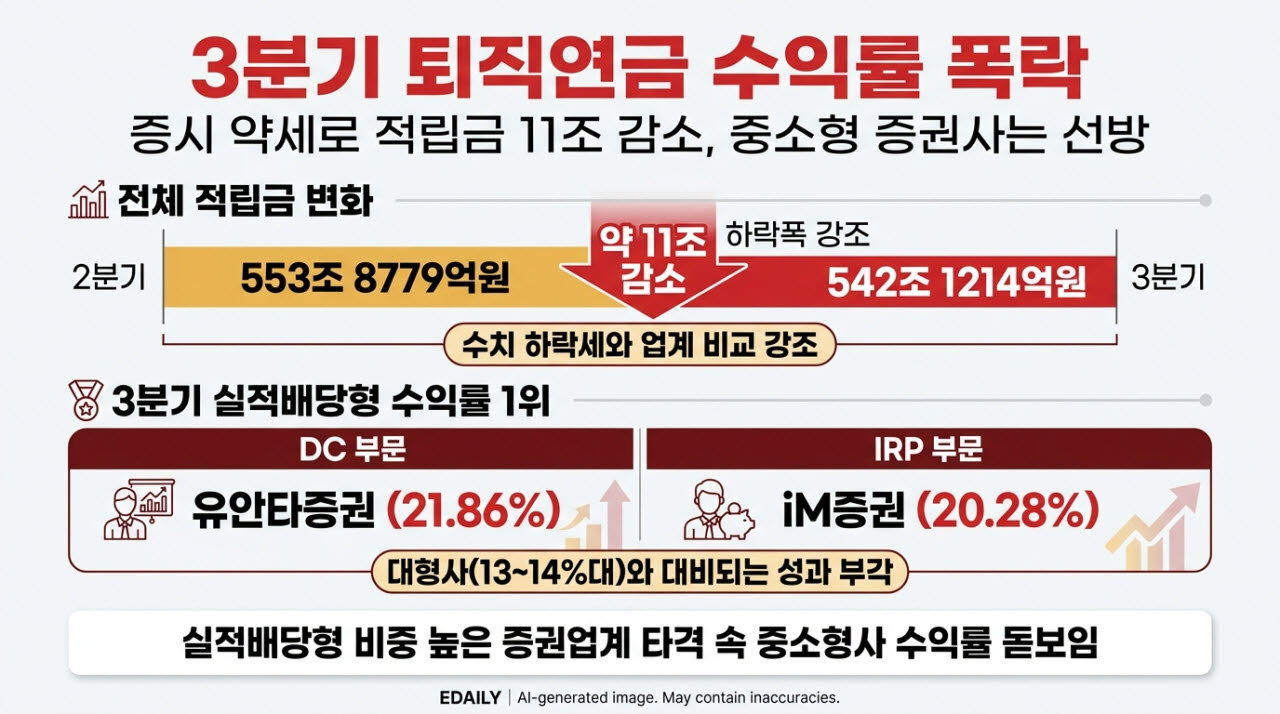
그러다 보니 3분기 적립금 감소분은 대부분 실적배당형에 몰렸다. 실적배당형의 경우 전 분기 197조 7220억원에서 3분기 185조 2078억원으로 적립금이 줄었다. 원리금 보장형은 353조 613억원에서 353조 6832억원으로 소폭 늘었다.
상반기 국내 증시가 가파르게 오르면서 상장지수펀드(ETF), 채권 등 실적배당형 자산 비중이 높은 포트폴리오가 수익률을 높였으나 하반기 들어 증시가 휘청이며 수익률이 하락하다 보니 퇴직연금 평가가치도 떨어진 것이다.
업권별로 봐도, 실적배당형 비중이 높은 증권업권의 감소 폭이 가장 컸다. 증권업권 퇴직연금 적립금은 165조 468억원에서 160조 2935억원으로 줄었다. 증권업권의 실적배당형 적립금은 91조 1877억원으로 원리금 보장형(65조 9715억원) 비중을 앞서고 있다. 반대로 원리금 보장형 비중이 더 많은 은행업권과 보험업권은 각각 281조 5150억원에서 275조4860억원, 107조 3206억원에서 106조3419억원으로 감소했다.
증권업권에서는 올해부터 퇴직연금 사업을 시작한 키움증권을 제외하고 대부분 증권사들의 적립금이 줄었다. 업권 선두인 미래에셋증권은 52조 210억원에서 49조 9034억원으로 감소했으나 적립금 규모는 1위를 유지했다. 키움증권은 DC와 IRP를 합해 649억원에서 1882억원으로 적립금이 3배 가까이 올랐다.
전체적인 수익률은 2분기 대비 3분기 급격하게 떨어졌다. 올해 2분기 말 기준 최근 1년간 DC 부문 실적배당형 수익률은 50~60%대에 형성돼있었으나 3분기 말 기준 1년 수익률은 10~20%대에 머물며 주저앉았다. 같은 기간 IRP도 40~50%대 수익률이 10~20%대로 대폭 감소했다.
특이한 것은 적립금 규모가 거대한 대형사들이 수익률 하락 폭을 그대로 맞은 반면 중·소형사들은 상대적으로 양호한 성적표를 받아들였다는 점이다. DC 부문 실적배당형에서는 유안타증권이 21.86%의 수익률을 기록하며 증권업계 전체 1위를 차지했다. IRP 부문 실적배당형에서는 iM증권이 20.28%의 수익률로 선두에 올랐다. 반면 적립금 규모 증권가 1·2위인 미래에셋증권과 삼성증권은 DC와 IRP 실적배당형 수익률이 13~14%대에 그쳤다.
금융투자업계 관계자는 “연금을 갈아탈 때 대개 대형 증권사로 이동할 가능성이 높다. 증시 상승기에 대형 증권사로 유입된 신규 자금은 높은 가격에 매수됐기 때문에, 증시 하락 시엔 손실 폭이 커져 대형사의 수익률이 상대적으로 낮아 보일 수 있다”고 설명했다. 4분기 전망도 밝지는 않다. 주식시장의 불확실성이 해소되지 않고 있기에 퇴직연금 적립금 규모와 수익률이 추가로 축소될 가능성이 높다는 게 업계의 분석이다.