이찬영 유진투자증권 연구원은 이날 보고서에서 “RFHIC와 RF머트리얼즈 모두 펀더멘털은 여전히 견조하며, 4분기와 2027년에도 실적 성장세가 지속될 전망”이라며 “현재의 주가 조정을 적극적인 비중 확대 기회로 활용해야 할 시점”이라고 밝혔다.
RFHIC의 3분기 연결 기준 매출액은 711억원으로 전년 동기 대비 75% 증가했고, 영업이익은 217억원으로 194% 급증했다. 영업이익은 시장 컨센서스를 약 42% 웃돌았다. 고마진 해외 방산 매출 비중이 확대되면서 영업이익률도 30.5%를 기록했다.
사업부별 매출액은 통신 177억원, 방산 508억원으로 집계됐다. 통신 부문은 RF머트리얼즈의 기여분을 제외하면 여전히 전방 산업의 투자 축소 영향을 받고 있지만, 방산 부문은 레이시온향 공급 물량이 반영되며 전 분기 대비 매출이 87% 증가했다.
4분기에도 외형 성장이 이어질 전망이다. 유진투자증권은 RFHIC의 4분기 연결 매출액을 1014억원, 영업이익을 210억원으로 예상했다. 다만 해외 방산 잔여 수주 물량과 함께 LIG D&A향 천궁2 공급 물량이 대거 반영되면서 상대적으로 수익성이 낮은 국내 방산 매출 비중이 확대될 것으로 내다봤다.
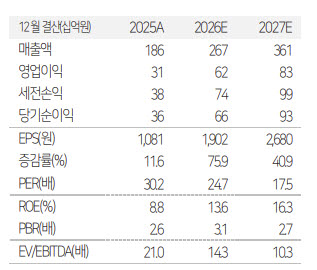
이 연구원은 “이에 따른 마진 하락은 불가피할 것으로 예상한다”면서도 “2027년은 연결 매출액 3610억원, 영업이익 835억원으로 이익 규모의 우상향이 지속될 전망”이라고 분석했다. 해외 방산 추가 수주와 매출 비중 확대에 따른 수익성 개선도 기대했다.
자회사 RF머트리얼즈의 성장 가능성도 주목했다. RF머트리얼즈의 3분기 연결 매출액은 248억원으로 전년 동기 대비 70% 증가했고, 영업이익은 49억원으로 158% 늘었다. 다만 일부 물량의 매출 인식 이연과 환율 영향으로 시장 기대치에는 미치지 못했다.
이 연구원은 “펌프레이저 수요는 여전히 강세를 보이고 있으며, 공급 부족이 지속되는 가운데 RF머트리얼즈 역시 높은 가동률을 유지 중”이라며 “이번 분기 매출 인식 이슈는 생산이나 출하 차질이 아닌 고객사 인수 시점에 따른 회계상 매출 인식 차이에 기인한다”고 설명했다.
이어 “3분기에서 이월된 물량과 3분기 말부터 반영되기 시작한 증산 효과가 더해지면서 4분기 연결 매출액 402억원, 영업이익 63억원으로 큰 폭의 성장이 예상된다”고 전망했다. 오는 2027년 말 가동 예정인 신공장 일정에도 변동이 없어 2028년부터 생산능력 확대 효과가 본격화할 것으로 기대했다.
주가 측면에서도 추가 상승 여력이 있다는 평가다. 지난 27일 종가 기준 RFHIC 주가는 4만6900원으로, 목표주가 대비 상승 여력은 약 53.5%다. 2027년 예상 주가수익비율(PER)은 약 18배로 최근 1년간 밸류에이션 밴드 하단에 위치한다는 분석이다.
이 연구원은 “해외 방산 추가 수주, 에릭슨 벤더 선정, 미국 주파수 경매, 반도체 장비 부품 수익화 등 중장기 모멘텀도 여전히 유효하다”며 “이들 모멘텀의 가시화는 언제든 실적 성장과 멀티플 상승을 이끌 수 있는 요인”이라고 강조했다.
이어 “섹터 투자심리 악화와 각종 우려가 상당 기간 주가에 반영돼 온 만큼, 향후에는 추가 악재보다 견조한 펀더멘털과 실적 개선 등 긍정적 요인에 더욱 민감하게 반응할 것으로 예상한다”고 덧붙였다.