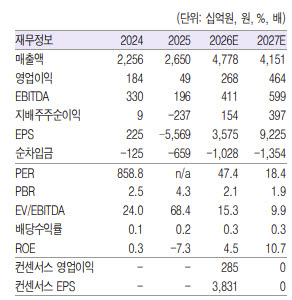
송지원 흥국증권 연구원은 이날 보고서에서 하이브의 3분기 연결 기준 매출액을 1조4711억원으로 전년 동기 대비 102.3% 증가할 것으로 예상했다. 영업이익은 1639억원으로 전년 동기 대비 흑자 전환하며 시장 컨센서스인 1645억원에 부합할 것으로 내다봤다.
실적 성장은 BTS의 글로벌 투어가 이끌 것으로 전망했다. 3분기에는 BTS의 북미·유럽 11개 도시, 총 24회 공연이 반영된다. 엔하이픈과 &TEAM, 르세라핌, 아일릿 등 주요 아티스트의 월드투어도 매출 성장에 기여할 것으로 예상했다.
송 연구원은 “북미 대비 다이나믹 프라이싱 효과가 제한적인 유럽 공연 비중 확대와 환율 하락으로 평균 티켓 단가(ATP)가 낮아지며 매출 성장 폭을 일부 제한할 것으로 예상한다”면서도 “주요 IP 투어 횟수 증가로 공연 부문은 전 분기 대비 성장할 전망”이라고 설명했다.
MD·라이선싱 부문 역시 BTS 투어 관련 상품의 수급 개선과 저연차 아티스트의 캐릭터·협업 상품 판매 호조에 힘입어 성장할 것으로 예상했다. 음반 부문은 전 분기 역대 최대 판매량을 기록한 데 따른 기저 부담이 있지만 엔하이픈과 &TEAM, 코르티스 등의 판매 실적이 이를 일부 상쇄할 전망이다.
특히 신인 아티스트의 성장세에 주목했다. 송 연구원은 “BTS 투어로 2개 분기 연속 견조한 실적이 예상되며, 저연차 중 캣츠아이·코르티스 또한 빠른 성장으로 각각 음원과 음반에서 높은 기여도를 보이고 있다”고 평가했다.
캣츠아이는 지난 9월 시작한 ‘THE WILDWORLD TOUR’를 통해 북미·유럽 10개국 27개 도시에서 총 31회 규모의 아레나 투어를 진행하고 있다. 직전 투어 대비 실제 관객 수가 6배 이상 늘어날 것으로 예상된다.
코르티스 역시 첫 월드투어를 통해 글로벌 팬덤을 확대하고 있다. 올해 1~9월 누적 음반 판매량은 기존 발매 음반을 포함해 약 540만장으로, 연내 600만장 달성 가능성이 제시됐다.
신규 아티스트 데뷔도 성장 동력으로 꼽혔다. 지난 8월 신규 레이블 ABD의 걸그룹 튜이드가 데뷔했으며, 당초 올해 하반기로 예정됐던 북미 걸그룹과 보이그룹 2개 팀은 내년 공개될 것으로 기대된다.
다만 흥국증권은 목표주가 산정에 적용하는 주가수익비율(PER)을 기존 34배에서 28배로 낮췄다. 업종 투자심리 위축과 이익 레버리지 둔화 우려를 반영한 조치다. 2027년 예상 주당순이익(EPS) 9225원에 목표 PER 28배를 적용해 목표주가 26만원을 산출했다.
송 연구원은 BTS 투어에 따른 실적 개선과 신인 아티스트의 빠른 성장 등 중장기 성장 동력은 여전히 유효하다고 평가했다.