다만 글로벌 전력기기 업종 전반의 밸류에이션(기업가치) 조정을 반영해 목표주가는 기존 116만5000원에서 94만원으로 19.3% 하향했다. 전 거래일 종가(45만원) 기준 상승 여력은 109%에 달한다.
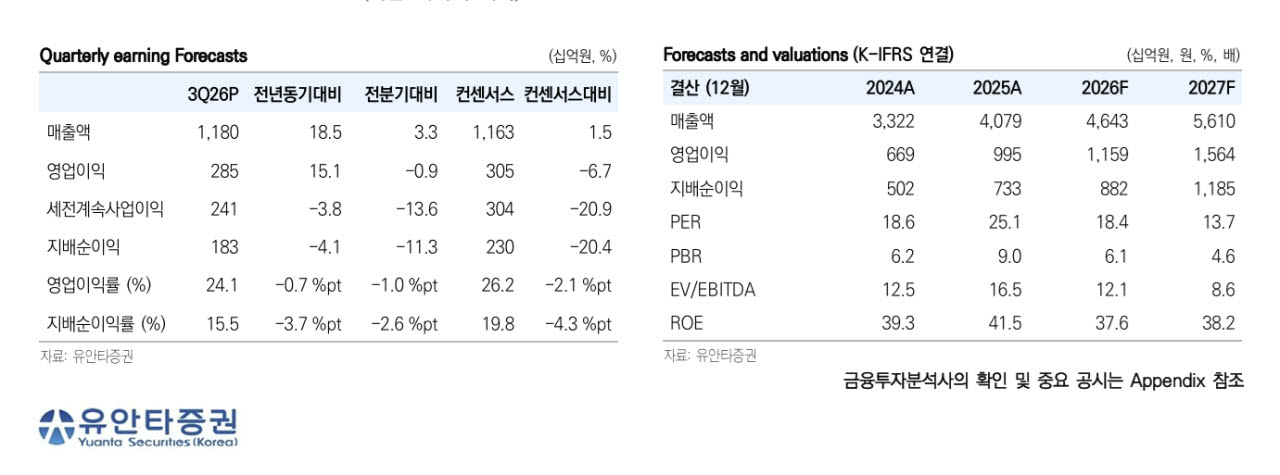
손현정 유안타증권 연구원은 이날 발간한 보고서에서 “HD현대일렉트릭의 3분기 연결 기준 매출액은 전년 동기 대비 18.5% 증가한 1조1799억원, 영업이익은 15.1% 늘어난 2845억원(영업이익률 24.1%)으로 당사 추정치에 대체로 부합했다”고 분석했다.
수익성이 다소 주춤했던 요인으로는 매출 지역 믹스 변화와 유럽향 물량을 지목했다. 손 연구원은 “2023년 수주한 유럽 저수익 물량이 매출로 반영되면서 전력기기 부문 수익성이 둔화됐고, 배터리 에너지저장장치(BESS) 매출(1250억원) 반영 등으로 국내 매출 비중이 전분기 22.5%에서 31.0%로 상승한 반면 고마진인 북미 비중은 47.5%에서 38.0%로 하락하면서 연결 수익성 둔화했다”고 설명했다.
다만 “환율 하락 부담에도 북미 사업의 영업이익률은 3개 분기 연속 개선세를 보였고 신규 수주 판가도 여전히 상승세를 유지하고 있어 북미 핵심 사업의 경쟁력 약화로 볼 필요는 없다”고 짚었다.
유안타증권은 공격적인 증설에 따른 외형 성장이 빅테크 수요 확대를 방증하고 있다고 평가했다. 울산 초고압 변압기 신공장은 오는 11월 가동에 돌입하며, 예상보다 빠른 안정화로 2027년 추가 생산능력(CAPA) 40~50대를 전량 활용해 연간 2000억원 이상의 추가 매출을 거둘 전망이다.
배전변압기도 북미 빅테크향 공급이 본격화되는 국면에 들어섰다. 손 연구원은 “지난 7월 체결한 A사 장기공급계약(LTA)의 개별 발주가 시작되면서 배전변압기 매출은 기존 1000억~1200억원 수준에서 2027년 최대 3000억원까지 확대될 것”이라며 “추가 수요에 대응해 충북 청주 배전 캠퍼스에 1980억원을 투자, 연간 매출 기준 2500억원 규모의 배전변압기 CAPA를 확충하기로 확정했다”고 분석했다.
이어 “2028년 생산능력 부족에 선제 대응하는 이번 투자는 데이터센터향 배전변압기 중심이며, 제품 표준화와 대량 양산에 따른 효율 개선으로 높은 수익성을 이어갈 것”이라고 내다봤다.
수주 모멘텀 역시 탄탄하다. 3분기 말 기준 수주잔고는 전년 동기 대비 26.6% 증가한 88억4000만달러를 기록했으며, 11월 말에는 B·C·D사와의 신규 빅테크 장기공급계약 체결이 기대된다.
손 연구원은 “2027년 연간 영업이익은 전년 대비 35.0% 증가한 1조5637억원에 달할 것으로 전망된다”며 “피어 그룹 멀티플 하락을 반영해 적용 타깃 주가수익비율(Target PER)을 23.4배로 낮추며 목표가를 조정했으나, 전방 수요의 구조적 훼손이 없는 만큼 실적 가시성과 추가 수주에 기반한 중장기 투자 매력은 여전히 높다”고 덧붙였다.