(자료=메리츠증권)
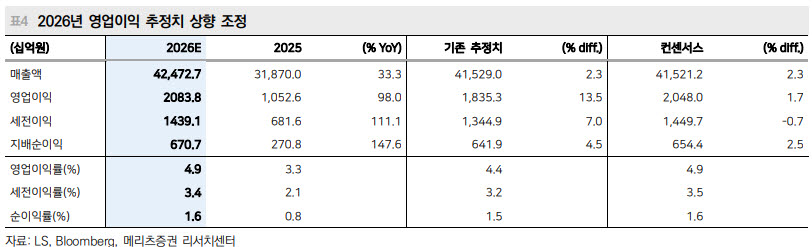
LS전선의 3분기 영업이익은 1476억원으로 전년 동기 대비 84%, 전 분기 대비 4.5% 증가할 것으로 추정했다. 가온전선과 부스덕트 사업의 이익을 공유하는 구조에도 반도체 업체를 중심으로 한 고수익 내수 물량에 힘입어 영업이익률(OPM)은 15% 안팎을 유지할 것으로 전망했다. 4분기에는 테넷(TenneT)향 출하가 늘면서 해저케이블 사업의 기여도가 확대되고, 영업이익은 1679억원으로 전 분기 대비 13.7% 증가할 것으로 예상했다. 올해 실적 개선을 이끈 부스덕트에 이어 4분기부터는 동해 4·5동을 중심으로 해저케이블이 추가 성장 동력이 될 것이라는 분석이다.
반면 LSMnM의 3분기 영업이익은 492억원으로 전 분기 대비 72% 감소할 것으로 예상했다. 환율과 귀금속 가격 하락, 제련수수료(TC) 급락이 실적에 부담을 줬다는 설명이다. 4분기에는 메탈 가격 하락 폭이 줄면서 영업이익이 756억원으로 전 분기 대비 53.6% 증가할 것으로 전망했다. 다만 전년 동기와 비교하면 33% 감소하는 수준이다.
메리츠증권이 적정주가를 대폭 낮춘 배경은 비상장 자회사 가치에 대한 평가 변화다. 비상장사 순자산가치(NAV) 할인율을 기존 20%에서 40%로 높였으며, LS전선 비교기업의 주가수익비율(P/E)은 21배에서 17배로, LSMnM 비교기업의 주가순자산비율(P/B)은 1.3배에서 1.2배로 낮췄다. LS ELECTRIC 주가 하락도 반영했다.
장 연구원은 적정주가 하향 조정분의 과반이 비상장사 NAV 할인율 확대에서 비롯됐다고 설명했다. 계열사 간 성장사업과 투자 배분의 불확실성이 커졌다는 판단에서다. 기존에는 비상장사인 LS전선 중심의 성장에 무게를 뒀지만, 최근에는 가온전선과 LS에코에너지, LS마린솔루션 등 상장 손자회사의 역할도 확대되고 있다. 성장사업과 투자 배분 과정에서 LS 주주에게 귀속되는 가치가 훼손될 경우 가치평가를 재검토할 필요가 있다는 분석이다. 상장 자회사에 직접 투자할 수 있다는 점도 고려해 LS를 통한 간접투자의 상대적 매력을 기존보다 보수적으로 평가했다.
중복상장 관련 불확실성도 할인율 확대의 배경으로 제시됐다. 솔리다임 상장 논의는 일단락됐지만, 일정 요건 아래 자회사 중복상장이 가능하다는 점이 다시 확인되면서 관련 우려가 완전히 해소되지는 않았다는 것이다. 현행 제도가 ‘원칙 금지·예외 허용’ 구조인 만큼 중복상장 우려 완화에 따른 할인율 축소 기대도 신중하게 반영해야 한다고 판단했다.
다만 메리츠증권은 현재 LS 주가가 NAV 대비 70% 넘게 할인돼 있어 이러한 우려를 다소 과도하게 반영하고 있다고 봤다. 보수적으로 가치평가를 조정했음에도 상승 여력은 남아 있으며, 계열사 간 성장사업과 투자 배분의 불확실성이 해소되면 기업가치가 재평가될 수 있다는 전망이다.