최영광 NH투자증권 연구원은 30일 보고서에서 “예상치 못한 비용 발생은 아쉬우나, 수익성 개선 방향은 더 명확해졌다”며 이같이 밝혔다.
한화솔루션이 케미칼 부문의 적자와 태양광 설계·조달·시공(EPC) 사업 비용 증가로 3분기 시장 기대에 못 미치는 실적을 냈다.
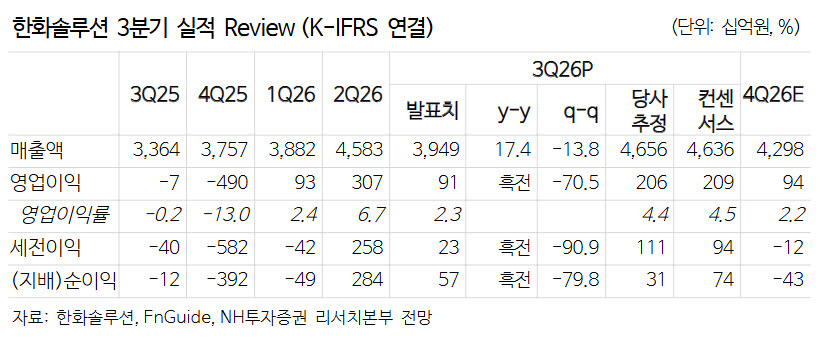
한화솔루션의 3분기 영업이익은 905억원으로 전분기 대비 70.5% 감소해 컨센서스(2090억원)를 밑돌았다. 영업이익률은 2.3%다. 최 연구원은 “예상보다 큰 케미칼 부문의 영업적자와 신재생에너지 부문 내 개발자산·EPC 사업 관련 비용 증가 및 프로젝트 지연 때문”이라고 설명했다.
모듈 부문은 판가가 전분기보다 6% 떨어졌지만 판매량이 54% 늘면서 수익성이 소폭 개선됐다. 판매량은 2.0GW로 예상치(2.5GW)를 밑돌았다. 최 연구원은 “232조 시행 이후 모듈 가격이 오를 때 판매량을 더 늘리기 위해 재고를 쌓아둔 전략적 선택”이라고 해석했다.
4분기 영업이익은 944억원으로 전분기보다 4.3% 늘 것으로 추정했다. 그는 “EPC·개발자산 관련 비용 증가와 매출 인식 지연이 이어지겠지만, 모듈 가격 상승(5%)과 판매량 증가(3.2GW, 60% 증가), 첨단제조생산세액공제(AMPC) 확대가 이를 상쇄할 것”이라고 내다봤다.
미국 무역확장법 232조 시행에 따른 태양광 모듈 가격 상승으로 수익성 개선 방향은 더 뚜렷해졌다는 분석이다.
최 연구원은 “회사는 최근 232조 영향으로 신규 계약 물량의 판가가 기존보다 와트당 10센트 이상 오르고 있다고 언급했다”며 “해당 물량이 팔리기 시작하는 2027년부터 점진적인 수익성 개선이 나타날 것”이라고 말했다. 이어 “카터스빌 셀 설비 가동이 본격화하면서 미국 국내 콘텐츠 추가 세액공제(DCA) 요건에 맞는 고판가 모듈의 생산·판매가 늘고 있는 점도 혼합 평균판매단가(ASP) 상승 요인”이라고 덧붙였다.
목표주가 하향은 EPC 사업 관련 인력 충원과 자재 비용 상승, 공사 지연 등을 반영해 올해와 내년 영업이익 전망치를 각각 33.9%, 14.0% 낮춘 데 따른 것이다. NH투자증권은 올해 영업이익을 5840억원, 내년은 1조1560억원으로 전망했다. 최 연구원은 “현재 주가는 올해 주가순자산비율(PBR) 0.6배로 밴드 하단에서 거래되고 있다”며 “내년 뚜렷한 실적 개선 방향성을 감안하면 주가의 추가 하락 여지는 제한적이고 상승 여력은 큰 상황”이라고 판단했다.