(자료=대신증권)
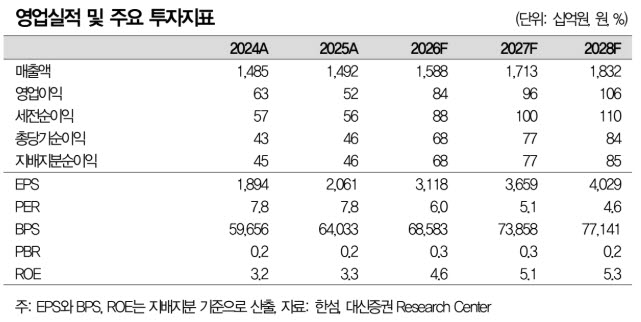
대신증권의 분석에 따르면 한섬의 3분기 매출액은 3248억원으로 전년 동기 대비 5% 증가했다. 영업이익은 76억원으로 같은 기간 206% 늘었다.
수익성 개선에는 비용 효율화도 영향을 미쳤다. 7~8월 이월 재고를 정리했음에도 3분기 매출총이익률은 전년 수준을 유지했다. 광고판촉비 등 비용을 효율적으로 관리하면서 판관비 증가율은 2%에 그쳤다. 매출 증가와 비용 통제가 맞물리며 영업이익이 큰 폭으로 늘어나는 레버리지 효과가 나타났다.
유 연구원은 “11월 본격적인 겨울 의류 판매 시즌에 들어서면서 매출은 다시 성장세를 보일 것으로 전망된다”며 “4분기 매출 성장률이 한 자릿수 중반 이상을 기록하는지가 실적 개선의 핵심이 될 것”이라고 내다봤다. 주가 역시 11월 매출 성장률을 확인하면서 완만하게 상승할 것으로 전망했다.
주주환원 정책도 긍정적인 요인이다. 한섬은 지난 9월 올해부터 2028년까지 3년간 매년 100억원 규모의 자사주를 매입·소각하고, 주당 최소 배당액을 800원으로 상향하는 주주가치 제고 계획을 발표했다. 올해 자사주 매입은 완료한 상태다.
유 연구원은 “만성적인 저평가 상태에서 벗어나기 위한 것뿐 아니라 주주환원을 통해 주주 친화적인 기업으로서 시장의 신뢰를 쌓기 위한 노력에서 비롯된 것으로 판단한다”고 평가했다.