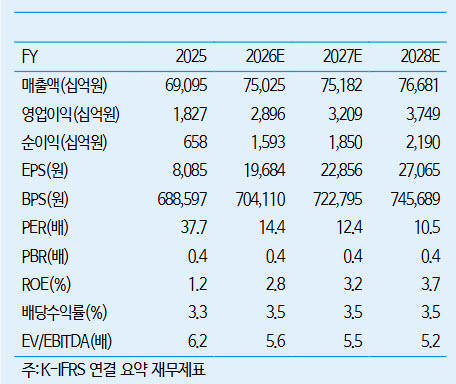
김윤상 iM증권 연구원은 3일 보고서에서 이같이 밝히고 POSCO홀딩스(005490)에 대한 투자의견 ‘매수(Buy)’와 목표주가 40만원을 유지했다.
POSCO홀딩스의 3분기 연결 영업이익은 9450억원으로 전분기 대비 15.4% 증가해 컨센서스(8128억원)를 웃돌았다. 김 연구원은 “리튬 관련 자회사는 감산과 리튬 가격 약세로 다시 상당 폭의 적자로 돌아섰지만, 포스코 본사와 포스코퓨처엠의 호조가 양호한 실적을 이끌었다”고 설명했다. 포스코 본사 영업이익은 판매량 증가와 비용 절감 효과로 66.0% 늘어난 4550억원, 포스코퓨처엠은 판매량 증가와 보상금 영향으로 207.8% 급증한 821억원이었다. 포스코이앤씨도 예상보다 양호한 실적을 냈다.
4분기 연결 영업이익은 4250억원으로 전분기보다 55.0% 줄어들 것으로 내다봤다. 본사 영업이익은 광양 4고로 개수에 따른 판매량 감소로 45.6% 줄어든 2480억원에 그칠 전망이다. 포스코인터내셔널(047050)도 비용 회수(Cost Recovery) 감소와 전력 비수기 영향을 받고, 2차전지 소재 부문은 리튬 가격 하락에 따른 재고자산 평가 손실이 커질 것으로 예상했다.
영업 환경은 비우호적이라고 진단했다. 김 연구원은 “당분간 고금리 기조가 불가피한데, 고금리는 철강 같은 소재 가격에 부정적으로 작용한다”며 “실물 수급이 역사적으로 가장 빡빡한 아연 등 비철금속 가격의 상승세가 최근 둔화된 핵심 이유도 고금리”라고 말했다. 철강 업황 부진도 이어질 것으로 봤다. 그는 “중국 전방 산업의 주요 지표가 매달 역대 최저치를 경신하고 있고, 조강 생산량은 줄고 있지만 수출 물량은 오히려 늘고 있다”며 “정부 개입 없이 중국의 철강 수급이 개선되는 것은 불가능하다고 봐도 무방하다”고 지적했다.
관세 장벽도 높아지고 있다. 최근 미국 철강협회 등 주요 철강 단체는 한국산 철강에 관세할당제(TRQ)를 도입해 할당량을 넘는 물량에 더 높은 관세를 매겨야 한다고 자국 정부에 요구했다. 김 연구원은 “관세 적용 이후 다른 나라로부터의 철강 수입은 줄었지만 한국산 봉형강·강관 수입 물량은 오히려 늘었다는 것이 이런 주장의 배경”이라며 “무역 장벽이 강화되면서 역내 미국 철강사만 독점적 수혜를 보고 있다”고 설명했다. 미국 열연 가격은 톤당 1400달러를 돌파했다.
그럼에도 주가의 하방 경직성은 충분하다고 판단했다. 김 연구원은 “현재 시가총액 약 22조원은 리튬 부문 가치(약 10조원) 등을 감안하면 충분히 매력적인 구간”이라고 말했다. 리튬 가격도 곧 안정될 것으로 내다봤다. 그는 “최근 리튬 가격 급락은 고금리 환경 속에서 유럽연합(EU)의 하이브리드 차량 수입 쿼터 도입 움직임, 중국 재고 집계 노이즈, 에너지저장장치(ESS)용 배터리 공급 과잉 등 단기 악재가 과도하게 몰렸기 때문”이라며 “주요 생산국의 자원 민족주의 확산과 에너지 비용 상승에 따른 공급 차질 등 중장기적으로 리튬 가격을 지지할 요인은 충분하다”고 분석했다.
다만 2차전지 소재 부문의 실적 턴어라운드 시점은 당초 예상한 2027년 하반기에서 2028년으로 늦췄다. 김 연구원은 POSCO홀딩스를 업종 내 차선호주로 추천하며 “겁먹을 필요 없는 주가 수준”이라고 강조했다.