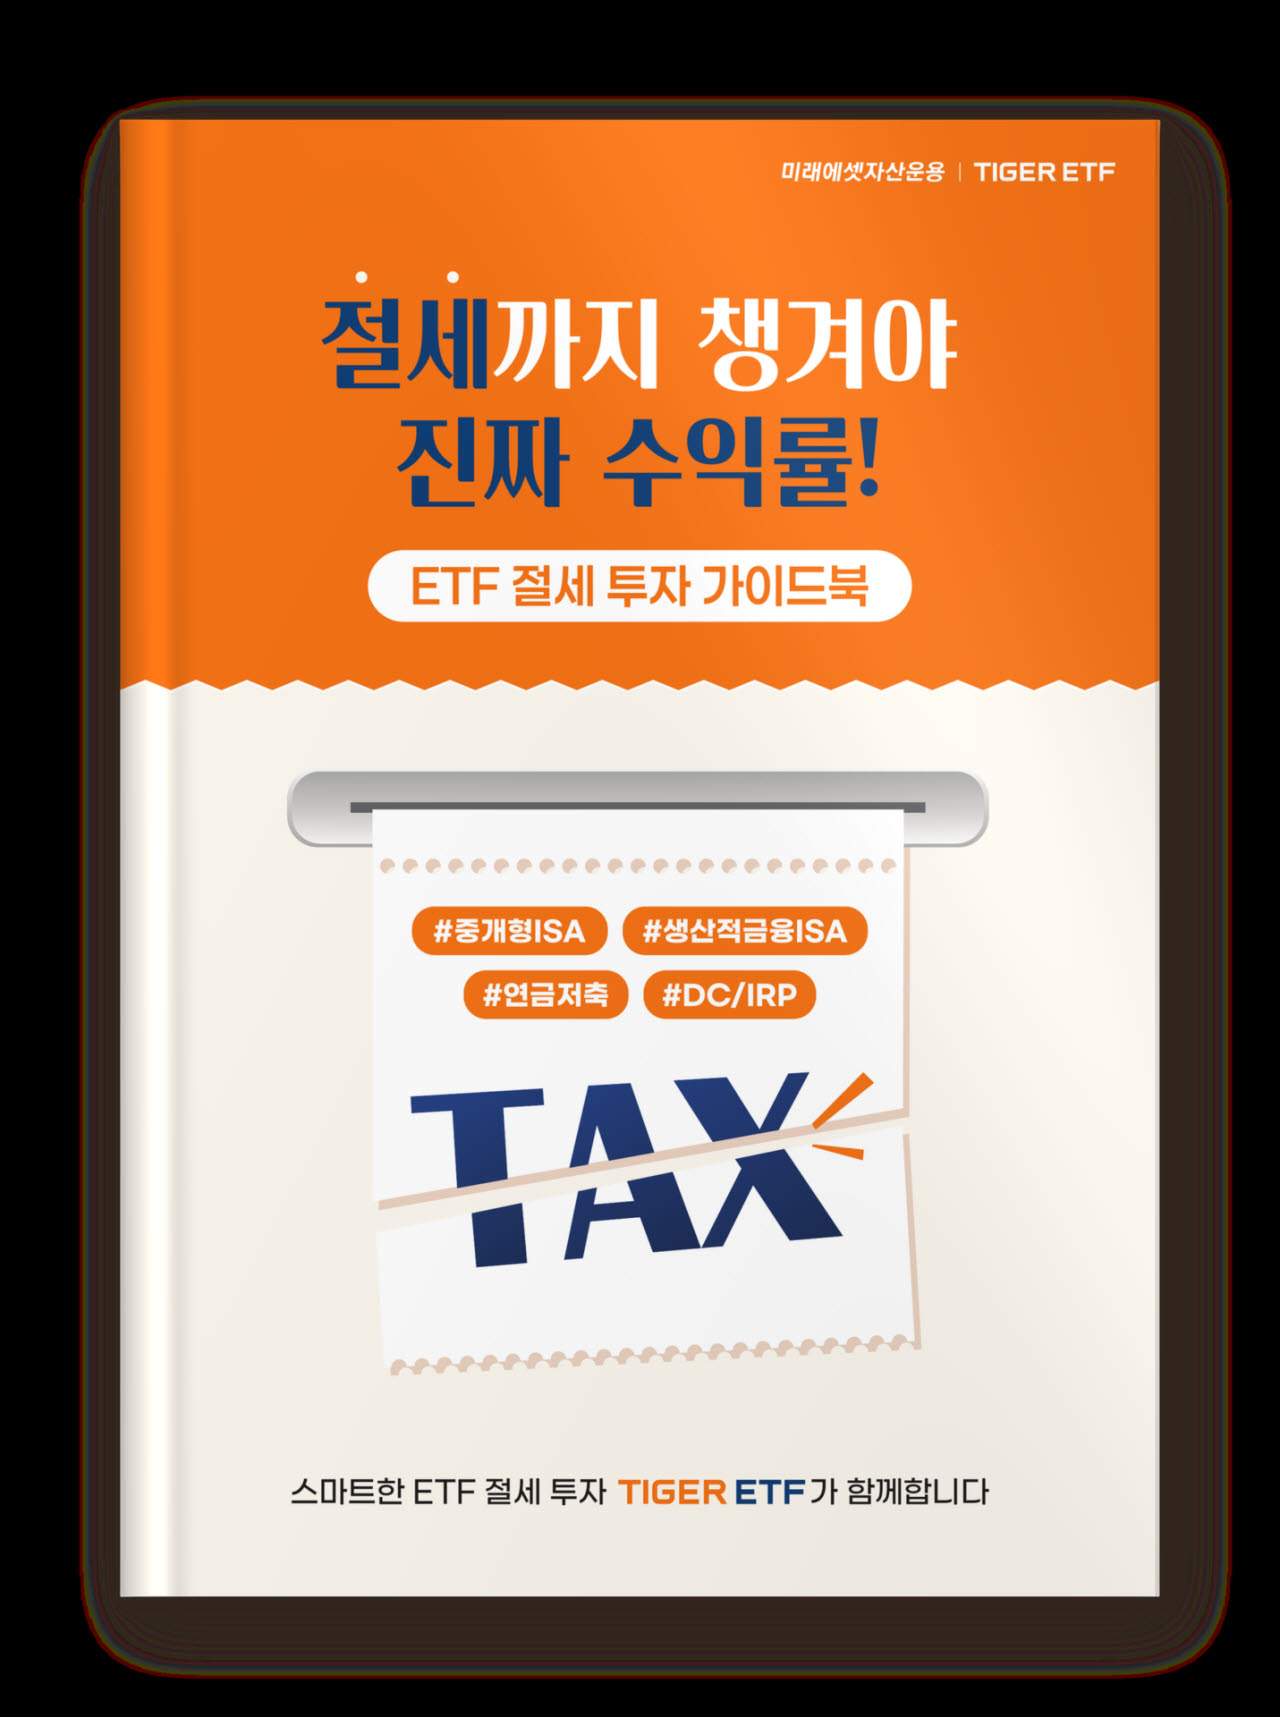
미래에셋자산운용이 발간한 'TIGER ETF 절세 투자 가이드북' 표지. (사진=미래에셋자산운용)
예를 들어 국내 상장 해외지수 ETF에 1000만원을 투자해 40%의 수익을 거뒀다면 매매차익은 400만원이다. 매매차익 전액이 과세 대상이라고 가정하면 일반 계좌에서는 세금 61만6000원을 제외한 338만4000원이 실제 수익으로 남는다. 세전 수익률은 40%지만 세후 수익률은 33.8%로 낮아지는 셈이다.
반면 절세 계좌를 활용하면 세금 부담을 줄일 수 있다. 중개형 ISA는 계좌 내 손익을 통산한 뒤 일반형 기준 순이익 200만원, 서민형·농어민형은 400만원까지 비과세 혜택을 제공한다. 비과세 한도를 초과한 수익에도 9.9%의 세율로 분리과세한다. 일반 계좌에서 적용되는 15.4%보다 낮은 수준이다.
연금저축펀드와 퇴직연금 계좌도 ETF 투자에 활용할 수 있는 대표적인 절세 수단이다. 연금 계좌에서는 ETF 매매차익과 분배금에 대한 과세가 인출 시점까지 이연된다. 일반 계좌와 달리 분배금을 받을 때마다 세금이 원천징수되지 않아 세금으로 빠져나갈 금액까지 재투자에 활용할 수 있다.
연말정산 세액공제 혜택도 있다. 연금저축은 연간 600만원, 개인형퇴직연금(IRP)을 합산하면 최대 900만원까지 세액공제를 받을 수 있다. 총급여 5500만원 이하 근로자는 16.5%, 초과자는 13.2%의 공제율이 적용된다. 이에 따라 연간 최대 148만5000원의 세금을 줄일 수 있다.
미래에셋자산운용은 이 같은 ETF 절세 투자 전략을 담은 ‘TIGER ETF 절세 투자 가이드북’을 발간했다. 가이드북에는 중개형 ISA와 연금저축펀드, 퇴직연금(DC·IRP), 생산적금융 ISA 등 계좌별 특징과 활용 전략을 담았다. 투자 기간에 따른 세대별 투자법과 소득구간·월 투자 여력에 맞춘 계좌 선택 방법도 소개했다.
김수정 미래에셋자산운용 콘텐츠본부장은 “많은 투자자가 어떤 ETF를 살지는 꼼꼼히 비교하지만 어느 계좌에 담을지는 상대적으로 덜 고민한다”며 “자산배분만큼 자산위치도 중요하다는 점을 알리고 투자자들이 자신에게 맞는 절세 계좌로 세후 수익률까지 챙기는 데 이번 가이드북이 도움이 되길 바란다”고 말했다.