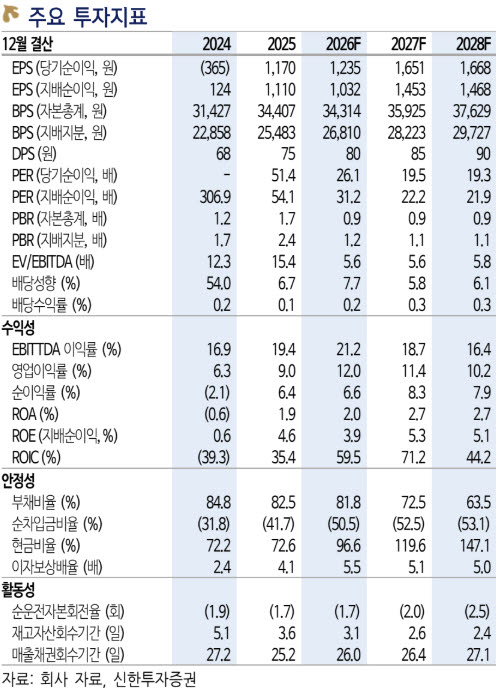
주력 사업인 톡비즈 매출은 6329억원으로 전년 동기 대비 12.7% 증가했다. 광고와 커머스가 모두 두 자릿수 성장률을 기록하며 전분기와 유사한 성장세를 이어갔다.
광고 부문에서는 톡 디스플레이 광고 매출이 전년 동기 대비 35%, 비즈니스 메시지 매출이 7% 증가했다. 커머스 부문 역시 추석 효과에 힘입어 거래액이 13% 늘었다. 모빌리티와 페이 사업의 성장세도 이어지면서 플랫폼 기타 매출은 6021억원으로 전년 동기 대비 21% 증가했다.
4분기에도 광고 사업의 두 자릿수 성장이 이어질 것으로 전망했다. 지난해 4분기 피드형 광고 출시 효과에 따른 높은 비교 기준에도 성장세를 유지할 것이라는 분석이다.
반면 커머스 부문은 지난해 4분기에 반영된 추석 효과에 따른 높은 기저가 부담 요인으로 꼽혔다. 콘텐츠 사업의 회복도 지연되고 있어 외형 성장보다는 수익성 방어에 집중할 것으로 내다봤다. 커머스 직매입 확대에 따른 매출 연동 비용 증가 역시 주목해야 할 요인으로 제시했다.
향후 주가의 핵심 변수로는 AI 에이전트 서비스 ‘카나나 스페이스’를 지목했다. 카카오는 국내 메신저 서비스의 이용자 접점과 관계 맥락을 활용해 이용자 동의를 바탕으로 개인화된 AI 서비스를 구축하는 것을 목표로 하고 있다.
고 연구원은 “신규 광고 지면과 중소형 광고주 유입을 통한 성장은 긍정적이나 주가 방향성은 전적으로 카나나 스페이스가 결정할 것”이라고 분석했다.
특히 12월 예정된 카나나 스페이스의 비공개 베타테스트에서 실제 이용자들이 체감하는 편의성과 서비스에 대한 반응이 중요하다는 판단이다. 기존 메신저 사업을 통해 축적한 서비스 운영 경험과 개인정보 검토 역량은 강점으로 평가했지만, 이것만으로 경쟁 우위를 확보했다고 보기는 어렵다는 분석이다.
고 연구원은 해외 사업자 역시 법적 요건을 준수하면서 이용자 정보를 수집·활용할 수 있다는 점을 짚었다. 카카오가 보유한 국내 메신저 기반의 강점이 실제 광고와 거래로 연결되기 위해서는 AI 서비스의 상용화 가능성과 수익성을 입증해야 한다는 설명이다.
신한투자증권은 카카오에 대한 투자의견 ‘매수(Buy)’와 목표주가 3만9000원을 유지했다.