(자료=DB증권)
실적 부진의 주요 원인은 고객사 재고조정에 따른 판매량 감소다. 삼성SDI의 BMW향 재고조정으로 판매량이 전분기 대비 10% 줄면서 본업은 소폭 적자 구간에 진입했다. 에너지저장장치(ESS) 물량은 일시적으로 전분기보다 늘었다.
일회성 비용으로는 헝가리 공장의 환경 점검에 따른 일시 가동 중단 비용이 반영됐다. 다만 재고평가손실 환입이 이를 상쇄했으며, 개발비 약 140억원도 자산화됐다. 이에 따라 3분기 영업이익률은 2.2%를 기록했다.
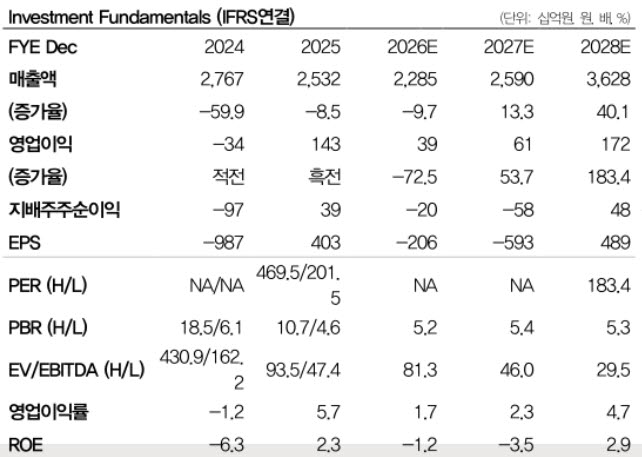
올해 4분기에도 고객사 재고조정 여파가 이어질 전망이다. DB증권은 에코프로비엠의 4분기 매출액을 5455억원으로 전분기 대비 2.2% 감소하고, 영업손실은 116억원으로 적자 전환할 것으로 예상했다. 출하량 부진과 낮은 가동률이 지속되는 가운데 10월에도 헝가리 공장 가동 중단 비용 약 70억~80억원이 반영될 것으로 봤다.
다만 중장기적으로는 해외 생산거점 가동과 신규 사업이 실적 회복의 기반이 될 수 있다는 평가다. 헝가리 공장 가동과 파워렛 및 BBLJ향 물량 증가 등에 힘입어 출하량은 올해 6만톤에서 내년 7만톤으로 늘어날 것으로 전망했다. 인도네시아 니켈 제련소도 가동을 시작하면서 연결 영업이익에 기여할 것으로 예상했다.
이번 실적 발표에서 새롭게 주목할 부분은 LFP 양극재 5만톤 사업 계획이다. 에코프로비엠은 국내 투자 대비 설비투자비(CAPEX)를 20~30% 절감할 수 있는 인도네시아 투자를 검토하고 있으며, 2028년 판매 개시를 목표로 하고 있다. 글로벌 완성차 업체와 수조원 규모의 신규 수주도 추진 중인 것으로 파악됐다.