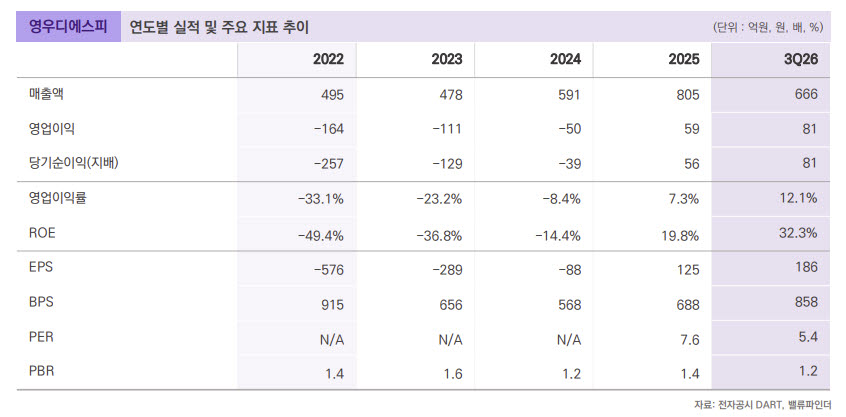
이충헌 밸류파인더 대표 겸 연구원은 이날 보고서에서 “3분기 연결 기준 누적 매출은 666억원으로 전년 동기 대비 44.6%, 영업이익은 81억원으로 970% 증가하며 고성장세를 기록했다”며 “현재 최근 4개 분기 기준 PER은 3.1배의 극단적 저평가에 위치해 있다”고 밝혔다.
영우디에스피는 디스플레이 검사장비를 주력으로 생산하는 기업이다. 올해 3분기 누적 디스플레이 검사장비 매출액은 569억원으로 전년 동기 대비 23.6% 증가했다. 전체 매출에서 차지하는 비중은 85.5%다.
이 연구원은 “디스플레이 시장 경쟁 격화 속에서 기술력을 인정받은 결과로도 해석 가능하다”며 “현금 및 현금성자산도 3분기 기준 250억원을 보유해 시가총액 대비 약 61% 수준으로 안정성을 확보하고 있다는 점에 주목할 필요가 있다”고 평가했다.
사업 다각화도 본격화하고 있다. 영우디에스피는 디스플레이 검사장비 제조 과정에서 축적한 기술력을 바탕으로 산업용 자율이동로봇(AMR)과 반도체 검사장비 시장에 진출했다.
특히 산업 분야별 고객 맞춤형 스마트 제조 시스템 구축 업체인 제이에스와 약 55억원 규모의 스마트 로봇 이송 시스템 판매 계약을 체결했다. 해당 계약에 따른 매출은 올해 3분기부터 본격적으로 반영되고 있으며, 로봇·스마트 이송 시스템의 매출 비중은 10.1%까지 확대됐다.
이 연구원은 “디스플레이 검사장비 제조 노하우를 통해 물류, 생산 라인, 품질 관리 등 다양한 산업에 적용 가능한 산업용 이송 로봇 AMR을 토대로 시장 경쟁력을 강화해 나갈 전망”이라며 “반도체 검사장비 또한 첫 수주를 기록한 만큼 향후 성과를 기대해 볼 영역”이라고 설명했다.
기존 주력 사업에서는 주요 고객사인 삼성디스플레이의 설비투자 확대가 성장 동력으로 꼽힌다. 삼성디스플레이의 올해 3분기 누적 설비투자액은 2조4000억원으로 증가했다. 고성능 모니터와 차량용 디스플레이 등 프리미엄 유기발광다이오드(OLED) 패널 수요 확대가 투자 증가의 배경으로 분석된다.
특히 삼성디스플레이가 8.6세대 OLED 패널 양산 수율을 업계에서 가장 먼저 안정화하면서 경쟁사 대비 기술적 우위를 확보했다는 평가다. 이러한 경쟁력을 바탕으로 향후 추가 설비투자가 이어질 가능성이 높다는 분석이다.
이 연구원은 “삼성디스플레이의 설비투자액 확대는 수율 격차를 바탕으로 프리미엄 시장 내 경쟁 우위를 고착화하기 위한 전략으로 해석된다”며 “A7 라인 증설을 포함한 향후 설비투자액 증가 기조는 지속될 것으로 예상된다”고 밝혔다.
이어 “전방 고객사 투자 확대는 영우디에스피 본업의 안정성과 성장성을 지속 가져갈 수 있다는 점에서 긍정적으로 해석이 가능하다”고 덧붙였다.
영우디에스피는 2022년부터 2024년까지 3년 연속 영업손실을 기록했으나 지난해 매출액 805억원, 영업이익 59억원을 기록하며 흑자전환에 성공했다. 올해는 3분기까지 누적 영업이익이 이미 지난해 연간 실적을 넘어섰다.
수익성도 개선됐다. 지난해 7.3%였던 영업이익률은 올해 3분기 누적 기준 12.1%로 상승했다. 기존 디스플레이 장비 사업의 성장에 더해 로봇과 반도체 장비 사업이 새로운 매출원으로 자리 잡기 시작했다는 평가다.
이 연구원은 실적 성장과 사업 다각화에도 기업가치가 충분히 반영되지 않았다는 점에 주목했다. 특히 최근 4개 분기 실적 기준 PER이 3.1배 수준에 머물고 있는 만큼, 향후 신규 사업 성과와 주요 고객사의 설비투자 확대가 주가 재평가의 계기가 될 수 있다는 분석이다.