노무라는 6일 ‘한국 증시 개혁, 다음 단계로(Korea’s market reform moving to next phase)‘라는 제목의 전략 보고서를 내고 코스피 목표치 1만을 유지했다. 내년 예상 자기자본이익률(ROE) 31%를 전제로 2027년 예상 주가수익비율(PER) 7.1배를 적용한 수치다. 다만 거시경제와 AI 관련 위험을 반영해 향후 3개월 목표치는 7500~8000으로 제시했다.
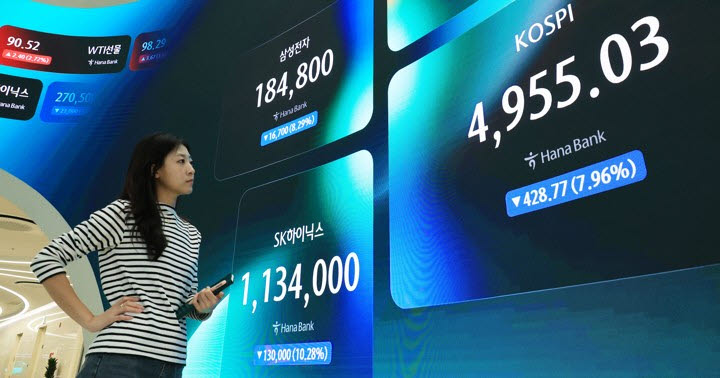
코스피, 서킷브레이커…8%대 급락에 5천피 밑으로
◇“데이터센터, 취소보다 지연·이전 가능성”
노무라는 미 중간선거 이후 불거진 AI 데이터센터 투자 위축 우려가 한국 증시에 미칠 영향은 제한적일 것으로 봤다. 데이터센터 건설이 아예 취소되기보다는 인허가 절차가 늦어지거나 다른 지역으로 옮겨갈 가능성이 크다는 분석이다. 2028년 이후 메모리 기업에 대한 영향도 시장 우려보다 작을 것으로 판단했다. 데이터센터 투자와 맞물린 전력기기, 적층세라믹콘덴서(MLCC), 에너지저장장치(ESS) 수요 역시 견조하게 유지될 것으로 내다봤다.
정창원 노무라 아시아리서치 공동대표는 “연방정부 차원의 AI 데이터센터 건설 중단 가능성은 낮다”면서도 “주정부 차원의 일시적 중단은 가능하다”고 짚었다. AI 데이터센터를 둘러싸고 민주당 내부에서도 의견이 엇갈리는 데다 도널드 트럼프 대통령의 거부권 행사 가능성까지 고려해야 한다는 설명이다. 그는 “민주당이 AI 자체에 반대하지는 않을 것”이라며 “주요 데이터센터 입지 주에서 영구적 건설 금지를 공약으로 내건 주지사는 없고, 영구 금지는 일부 지역 주민투표에서만 나타난다”고 덧붙였다.
◇“증시 개혁, 법 제정 넘어 기업 경영에 적용”
노무라는 국내 증시의 중장기 상승 동력으로 △AI 투자에 따른 기업 실적 개선(메모리·서버부품, 원전, 전력기기, 부품) △자사주 매입 확대 △상법 개정에 따른 주주권 강화 △기관투자자 수탁자책임과 행동주의 압력 확대 등 네 가지를 꼽았다.
특히 한국 증시 개혁이 법과 제도를 만드는 단계를 지나 실제 기업 경영에 적용되는 단계로 넘어갈 것으로 전망했다. 상법 개정으로 이사의 주주 충실의무가 명문화됐고, 자사주 소각 의무화와 소액주주의 이사회 영향력 확대 등 주주권 보호 장치도 강화됐다는 것이다.
노무라는 SK하이닉스가 최근 솔리다임 기업공개(IPO) 검토를 중단한 사례처럼 소액주주의 이해관계가 기업 의사결정에 영향을 미치는 흐름에도 주목했다. 한국 스튜어드십 코드 개정으로 주요 기관투자자의 적극적 주주활동이 늘어날 것이라는 전망도 내놨다.
국내 증시의 고질적인 저평가 요인인 우선주·보통주 간 가격 할인과 지주회사의 순자산가치(NAV) 할인도 개선될 것으로 기대했다. 두 문제 모두 소액주주에게 불리한 지배구조와 맞닿아 있어 정부의 추가 제도 개선이 이어질 수 있다는 분석이다.
주주환원 확대도 긍정적 요인으로 제시했다. 노무라는 삼성전자와 SK하이닉스 등 양대 메모리 기업이 적극적인 주주환원으로 국내 증시의 새 기준을 세우고 있다고 평가했다. 올해 국내 상장사의 자사주 매입 발표 규모는 77조6000억원으로, 이 가운데 소각 규모가 62조원에 달했다. 2025년 연간 소각 규모의 3.5배 수준이다.
노무라는 선호 종목으로 삼성전자와 SK하이닉스를 비롯해 LG에너지솔루션, 삼성전기, 셀트리온, 현대모비스, 두산에너빌리티, 삼성SDS, HD현대마린솔루션 등을 제시했다.