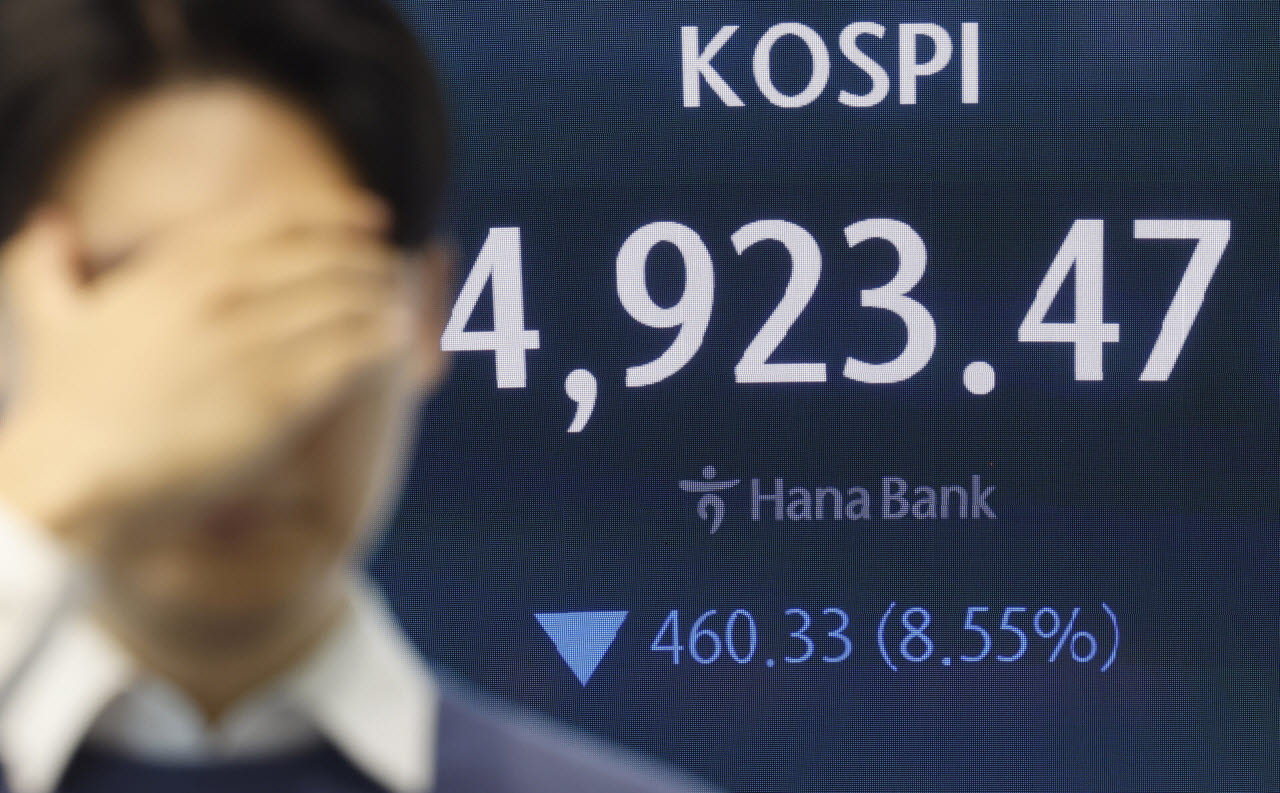
6일 서울 중구 하나은행 딜링룸에 코스피 지수가 표시돼 있다. (사진=뉴시스)
코스피는 지난 6월 고점인 9114.55에서 이날 장중 4911.28까지 46.1% 하락했다. 과거 닷컴버블 붕괴 당시에는 고점 대비 52%, 2007~2008년 글로벌 금융위기 당시에는 54% 급락했다. 국제통화기금(IMF) 외환위기 당시 60~70% 하락했던 사례를 제외하면 주요 호황기가 끝나는 국면에서 코스피의 최대 낙폭은 대체로 50% 안팎이었다. 이를 현재 증시에 적용하면 코스피의 하단은 4500~4600선으로 추산된다는 설명이다.
허 연구원은 “국내 증시에서 생각할 수 있는 최대 하락 폭은 현시점에서 10~15% 내외”라고 분석했다. 이어 “미국 증시마저 흔들리고 있는 상황에서 보수적인 관점을 유지해야 한다”며 “국내 증시에서 반도체 비중이 여전히 높다는 점에서 반도체 의존도는 줄일 필요가 있다”고 진단했다. 다만 그는 “국내 주식시장이 이미 큰 폭으로 하락한 만큼 현 시점에서의 투매에 동참하는 건 자제할 필요가 있다”고 선을 그었다.
최근 증시 급락의 배경으로는 미국 중간선거 이후 불거진 AI 데이터센터 투자 위축 우려가 지목됐다. 민주당이 공화당으로부터 주지사 자리를 탈환한 텍사스·조지아·오하이오·네바다·아이오와 등 5개 주에는 현재 건설 중이거나 계획 단계인 데이터센터가 505개 몰려 있다. 이들 데이터센터의 전력 규모는 142.5기가와트(GW)로 미국 전체의 41.2%에 달한다.
특히 텍사스·조지아·오하이오 등 3개 주의 민주당 주지사 당선인은 데이터센터 건설 중단이나 규제 강화를 공약으로 내걸었다. 이들 3개 주에 집중된 데이터센터 전력 규모만 미국 전체의 37.7%를 차지한다.
허 연구원은 “민주당이 데이터센터 문제를 2028년 대선까지 정치적 쟁점으로 삼을 가능성이 높다”며 “당장 투자가 감소하지 않더라도 향후 2~3년 내 빅테크 기업들이 설비투자 계획을 수정해야 하는 상황으로 이어질 수 있다”고 설명했다.
다만 AI 투자가 급격히 감소하거나 미국 경기가 심각하게 둔화할 것이라는 우려는 과도하다고 평가했다. 실제로 AI 인프라 투자에 대한 의존도가 높은 코어위브의 신용부도스와프(CDS) 프리미엄은 급등했지만 오라클을 비롯한 주요 빅테크 기업들의 신용위험 지표는 상대적으로 안정적인 흐름을 보이고 있다는 설명이다.
과거 사례에서도 극단적인 공포가 확산된 이후 증시가 반등할 가능성이 높았던 것으로 나타났다. 유진투자증권이 변동성지수(VIX)가 하루 30% 이상 급등한 사례를 분석한 결과 글로벌 금융위기 이후 S&P500 지수가 3개월 뒤 상승한 비율은 81%, 6개월 뒤와 1년 뒤 상승한 비율은 각각 92%, 94%에 달했다.
반등의 계기로는 국제유가와 금리 안정을 꼽았다. 허 연구원은 “11~12월이 미국, 한국 등 주요국 금리 인상의 막바지가 될 가능성이 높다”며 “미국 소비가 주가 상승에 꽤 의존하고 있었다는 점에서 4분기 성장률 둔화가 확인되면 미국 금리인상 기대가 크게 꺾일 수 있다”고 내다봤다. 그러면서 “이는 내년 상반기 주가 반등의 촉매가 될 수 있다”고 전망했다.