박종대 하나증권 연구원은 이날 보고서에서 “지난 15년 동안의 실적 부진을 극복하고 전사적인 실적 턴어라운드 국면에 있다”며 “2027년 가계소득 모멘텀이 가시화될 경우 유통 채널 전반을 품고 있는 롯데쇼핑 수혜가 가장 클 것으로 예상한다”고 밝혔다.
롯데쇼핑의 올해 3분기 연결 기준 매출액은 3조6532억원으로 전년 동기 대비 7% 증가했다. 영업이익은 1756억원으로 35% 늘었으며, 영업이익률은 4.8%를 기록했다. 시장 기대치인 1738억원을 소폭 웃도는 실적이다.
실적 개선을 이끈 것은 백화점과 할인점이다. 국내 백화점 기존점 매출은 전년 동기 대비 11% 증가했다. 특히 외국인 매출이 80% 급증하면서 성장세를 견인했다. 본점의 외국인 매출 비중은 29%로 전년 동기보다 10%포인트 상승했다.
박 연구원은 “백화점 부문 외국인 매출 기여도는 분명히 높아지고 있다”며 “10월 백화점 외국인 누계 매출은 1조원을 달성했다”고 설명했다.
국내 할인점 기존점 매출도 전년 동기 대비 18% 증가했다. 지난해 소비쿠폰 영향에 따른 낮은 기저와 추석 시점 차이, 홈플러스 영업중단 효과 등이 맞물린 결과다.
슈퍼와 홈쇼핑, 컬처웍스도 고른 실적 개선세를 보였다. 3분기 영업이익은 슈퍼 57억원, 홈쇼핑 131억원, 컬처웍스 147억원을 기록했다. 반면 해외 할인점과 이커머스, 하이마트는 실적 부담 요인으로 작용했다. 롯데리츠의 이익 기여도가 높아진 점도 전사 실적 개선에 힘을 보탰다.
다만 4분기에는 백화점과 할인점의 성장세가 다소 둔화할 가능성이 있다. 지난해 4분기 백화점 기존점 성장률이 7.5%에 달했던 만큼 높은 기저가 부담이다. 특히 내국인 소비가 여전히 부진해 올해 10~11월 백화점 기존점 성장률은 2% 내외에 그칠 것으로 전망했다.
할인점 역시 추석 시점 차이로 10월 매출이 전년 동기 대비 약 8% 감소할 것으로 추정했다. 제타 스마트센터 사업 영향까지 더해지면서 할인점 부문은 4분기 영업손실로 전환할 가능성이 있다는 분석이다.
그럼에도 연결 실적 개선 흐름은 이어질 것으로 봤다. 박 연구원은 “백화점과 할인점 비용 효율화와 컬처웍스, 홈쇼핑의 견조한 실적 개선으로 연결 영업이익은 전년 동기 대비 12% 증가한 2561억원 수준이 가능할 전망”이라고 밝혔다.
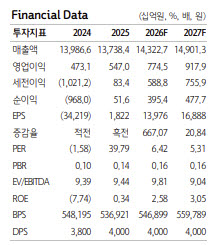
하나증권은 롯데쇼핑의 올해 연간 매출액을 14조3227억원, 영업이익을 7745억원으로 추정했다. 전년 대비 각각 4.3%, 41.6% 증가한 수준이다. 내년 영업이익은 9179억원으로 올해보다 18.5% 늘어날 것으로 예상했다.
실적 회복에도 주가는 저평가 영역에 머물러 있다는 판단이다. 롯데쇼핑의 12개월 선행 주가수익비율(PER)은 6.4배 수준으로 낮아졌다. 하반기 실적 모멘텀 둔화와 주식시장 전반의 수급 불안이 주가를 짓누른 결과라는 설명이다.
박 연구원은 “단기적인 백화점 실적 모멘텀 둔화 우려가 있지만 현 주가에 이미 충분히 반영된 상태라는 판단”이라며 “2027년 소비 회복 국면을 대비한 저점 매수가 유효한 시점”이라고 강조했다.