조재원 키움증권 연구원은 9일 보고서에서 씨에스윈드에 대한 투자의견 ‘매수(BUY)’와 목표주가 7만6000원을 유지하면서 이같이 밝혔다. 지난 6일 종가는 4만9100원이다.
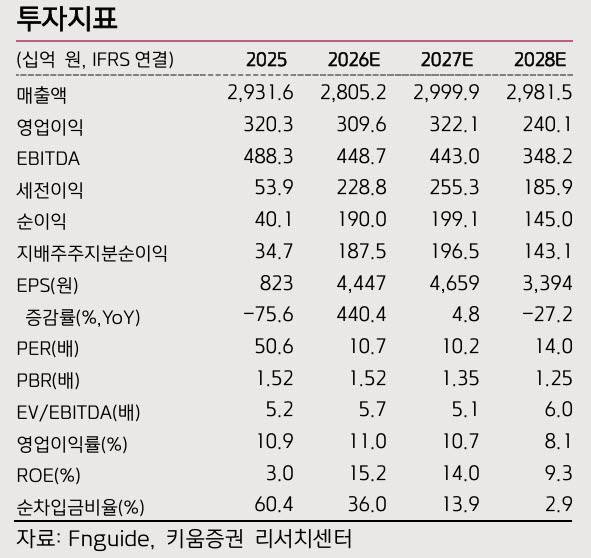
씨에스윈드의 3분기 매출액은 6775억원으로 전년 동기 대비 14% 늘었고, 영업이익은 807억원으로 23% 증가했다. 매출액은 시장 기대치(7169억원)를 밑돌았지만 영업이익은 기대치(800억원)에 부합했다. 타워 부문 영업이익은 588억원으로 83% 늘며 전년 동기보다 약 250억원 증가했다.
조 연구원은 “첨단제조생산세액공제(AMPC)를 제외한 타워 영업이익률이 5%를 넘었다는 점에 주목한다”며 “미국 법인의 생산성 개선 노력이 이어지는 가운데 생산량이 늘면서 레버리지 효과가 발생한 덕분”이라고 설명했다. 씨에스윈드는 올해부터 미국 법인 생산성 개선을 위해 다른 법인의 고숙련 인력 충원, 자동화 설비 구축, 원가 효율화 등을 추진하고 있다.
다만 개선 속도에 대해서는 신중했다. 조 연구원은 “앞으로도 미국 법인의 생산성 개선세는 이어지겠지만, 생산 난이도가 높은 신규 고객사향 물량 확대가 본격화되는 내년 상반기까지는 개선 속도가 기대만큼 빠르지 못할 수 있다”며 “내년 물량 확대를 위한 사전 준비 작업이 시작되는 점을 감안해 4분기 영업이익률은 보수적으로 반영했다”고 말했다.
정책 환경은 우호적으로 바뀔 것으로 내다봤다. 조 연구원은 “트럼프 행정부의 신규 인허가 발급 중단과 공사 중단 등의 조치는 미국 풍력 산업 전반의 불확실성 확대와 프로젝트 수익성 악화로 이어졌다”며 “중간선거 이후 민주당의 협상력이 강화된 만큼 풍력 산업에 우호적인 환경 변화가 예상된다”고 분석했다.
가장 실현 가능성이 높은 변화로는 인허가 리스크 해소를 꼽았다. 그동안 지연되거나 중단됐던 풍력 단지에 대한 심사 절차가 재개되면 2027년 이후 풍력 설치량과 수주 기회가 다시 늘어날 수 있다는 판단이다. 9일은 미국 상원에서는 초당적 인허가 개혁 법안(BAAJA)의 심의 표결도 예정돼 있다. 조 연구원은 “해당 법안은 풍력 산업에 대한 차별적 규제 방지와 기존 승인된 인허가 보호 등의 내용을 담고 있어 미국 풍력 산업의 중장기 가시성 확보에 기여할 것”이라고 말했다.
그는 “세액공제 법안 개정은 단기간에 현실화될 가능성이 높지 않지만 협상 카드로 쓰일 수 있다는 점은 여전히 유효하다”며 “이런 정책 환경 변화는 AMPC가 끝나는 2027년 이후 씨에스윈드 실적 추정치의 업사이드 요인이 될 수 있다”고 강조했다.