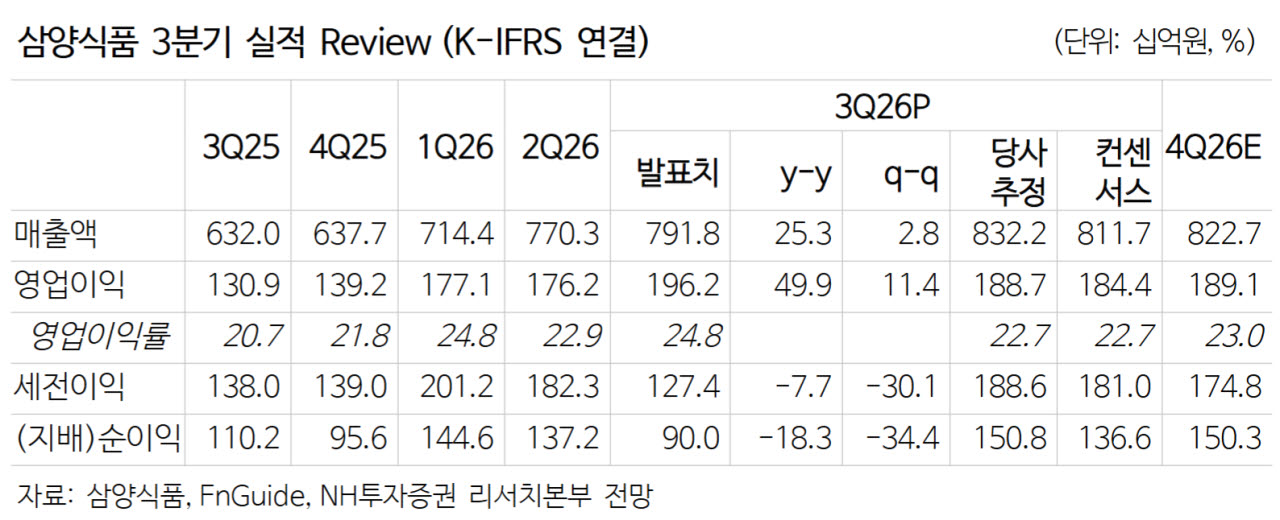
앞서 3분기 연결 기준 매출액과 영업이익은 각각 7918억원(+25.3%), 1962억원(+49.9%)으로 컨센서스 상회했다. 당기순이익은 환율 하락에 따른 외환손실이 발생하며 전년 대비 감소했다. 그러나 핵심 지역인 미국(+36.6%)과 중국(+13.2%)의 강한 매출 성장세가 이어지고 있는 상황이며 유럽 869억원(+65.5%) 성장률도 고무적이다.
주 연구원은 “프랑스와 이탈리아 등 일부 국가의 거래선 교체 이슈가 존재했던 점을 감안하면 향후 성장폭은 더욱 가팔라질 것”이라며 “팜유 등 투입원가 증가 영향이 있었으나 마케팅 비용 축소를 통해 전분기 대비 영업이익률 또한 개선됐다”고 설명했다.
신공장 효과도 눈앞으로 다가왔다. 그는 “2027년 중국 자싱시 신공장 가동이 예정돼 있는 만큼 늘어나는 수요에 대한 대응 또한 문제없을 것”이라며 “없어서 못 판다는 표현이 나올 정도로 ‘불닭볶음면’의 높은 수요 대비 생산설비가 약점으로 작용해왔던 만큼, 증설을 통해 관련 리스크 해소가 가능할 것으로 기대한다”고 내다봤다.
이어 “매출 비중이 높은 중국 물량의 현지 생산을 통해 각종 비용 절감이 기대되는 만큼 전사 수익성 관점에서도 긍정적인 영향을 가져올 전망”이라고 덧붙였다.
현재 주가는 2027년 예상 주가수익비율(PER) 13.6배 수준에 불과하다. 주 연구원은 “지난 3년간 평균 PER 20.9배 수준에서 거래됐음을 고려할 때 밸류에이션 관점에서의 투자매력이 높다”고 판단했다.