(자료=신한투자증권)
국내 렌탈 계정은 794만개로 전년 동기 대비 11.1% 증가했다. 3분기 판매량은 44만 1000대로 2.7% 감소했다. 소유권 도래 계정이 10만개 줄고 영업일수도 감소한 영향이다. 다만 신규 렌탈 판매가 7.3% 증가하면서 계정 순증 규모는 21만 4000대를 기록해 전년 동기 대비 26.7% 확대됐다. BEREX 판매 호조도 이어졌으며 마케팅 비용은 전년 수준에서 안정적으로 관리됐다.
해외 사업도 성장세를 이어갔다. 말레이시아는 기존 제품군과 신규 카테고리 판매 호조로 매출이 현지 통화 기준 14.6% 증가했다. 원가율 하락에 힘입어 영업이익률도 0.6%포인트 개선됐다. 미국은 매출이 45.8% 늘었고, 약 35억원의 관세 환급 효과가 더해지며 영업이익이 흑자 전환했다. 태국 역시 매출이 38% 증가하면서 영업이익이 크게 늘었다.
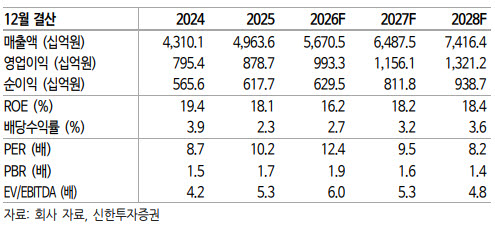
신한투자증권은 코웨이의 안정적인 사업 모델과 주주환원 정책도 긍정적으로 평가했다. 코웨이는 2025~2027년 총주주환원율 40%를 목표로 현금배당과 자사주 매입·소각을 추진하고 있다. 양호한 실적이 주주환원 확대로 이어지는 선순환 구조가 자리 잡고 있다는 분석이다.
조 연구원은 “목표주가는 과거 10년 평균 주가수익비율(PER)에 10% 할인한 11.7배를 적용했다”며 “기존 11.4배에서 13배로 밸류에이션을 높였다”고 말했다. 이어 “12개월 선행 PER이 10배 수준으로 밸류에이션 매력이 있는 데다 내년 해외 매출 비중이 42%까지 확대될 것으로 예상되는 점을 반영했다”고 덧붙였다.
아울러 “대주주 지분율이 기존 26%에서 29%로 높아진 점과 분기 배당 실시도 주가 하방을 지지하는 요인”이라고 했다.