[본 이미지는 AI 기술을 활용해 제작되었습니다.]
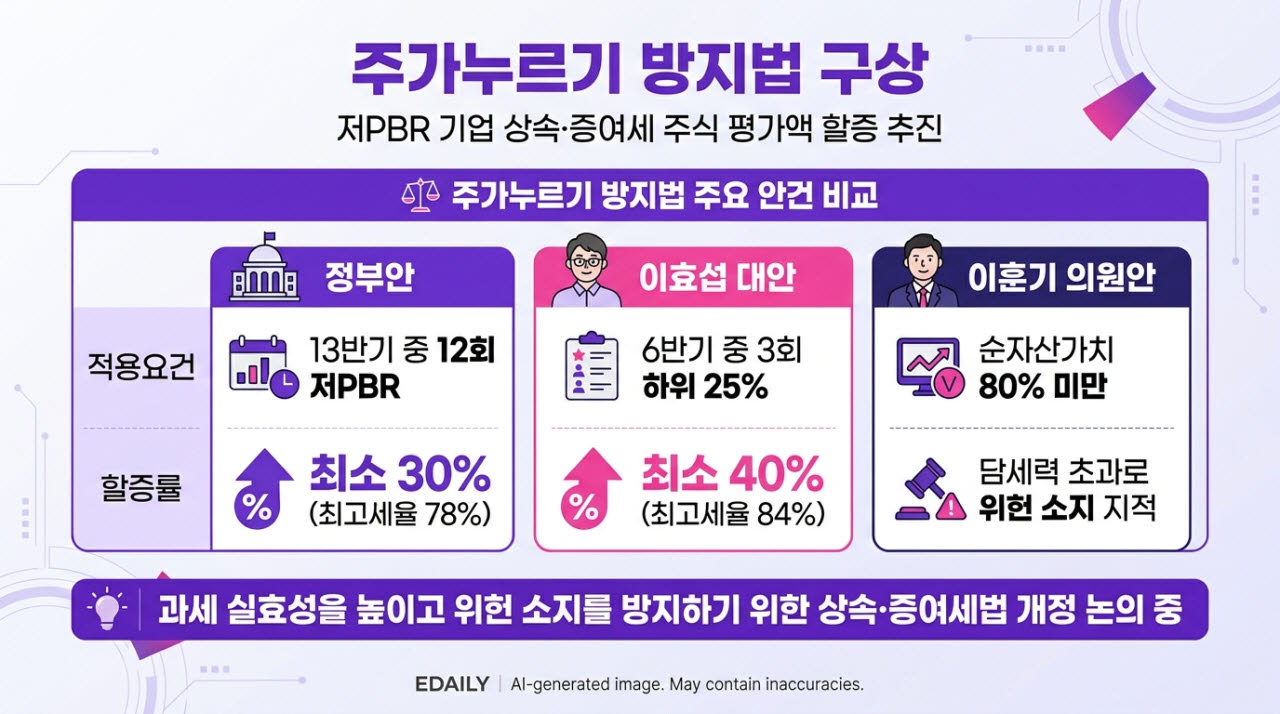
앞서 정부는 세법개정안에서 최근 13개 반기 중 12개 반기 이상 PBR이 코스피 업종별 하위 25%, 코스닥 하위 10%에 해당하는 저PBR 기업일 때 주가 누르기를 했다고 추정하고, 주식 가치를 최소 30% 높여서 세금을 매기겠다고 발표한 바 있다. 실제 주가가 1만원이라도 법에서 정한 요건에 해당하면 상속·증여세 계산 시 주식 가치를 최소 1만3000원으로 평가하겠다는 것이다. 이에 대해 적용 대상이 좁고 요건을 쉽게 회피할 수 있다는 비판이 제기돼 정부안 체계는 유지하되 대상을 넓히자는 대안을 제시한 것이다.
이 실장은 적용 대상은 코스피와 코스닥 구분 없이 6반기 중 3회 이상 업종별 하위 25%로 설정하자고 했다. 다만 최근 3반기 모두 하위 25%에 해당하지 않는다면 저PBR 개선 노력을 인정해서 제외하고 저PBR 기간 산정 시 PRB 0.8배 이상 반기는 제외하자고 주장했다. 이어 최소 할증률을 30%에서 40%로 높이면 최고세율이 정부안의 78%에서 84%로 높아진다고 부연했다. 과세 상한은 담세력을 고려해 산출세액이 해당 주식 시가의 90%를 넘지 않도록 한도를 설정하자고 밝혔다.
이 실장은 “시가주의 원칙·집행 가능성· 위헌 소지 제거를 고려해 정부안 체계를 유지하되 과세 실효성을 높이는 방안”이라고 말했다.
국회 조세소위원회에서는 이 실장이 제시한 대안과 이훈기 민주당 의원안 등을 중심으로 주가 누르기 방지법이 논의될 예정이다. 이 의원안은 최대 주주 등의 상장주식 시가가 순자산가치의 80% 미만인 경우를 과세 대상으로 삼는 내용이다.
이날 토론회에서 이중교 연세대 법학전문대학원 교수는 “이 의원안의 경우 극단적으로는 부과 세액이 부과 대상인 재산보다 커지는 경우가 생길 가능성이 있어 납세자에게 담세력을 넘는 과세를 요구한다”며 “납세자의 재산권을 침해하므로 위헌의 소지가 매우 크다. 저PBR은 기본적으로 자본시장 문제인 만큼 조세제도가 아닌 자본시장 정책으로 풀어야 한다”고 지적했다.