할인점과 트레이더스 등 본사 실적은 개선됐다. 할인점 매출은 전년 동기 대비 10%, 트레이더스는 17%, 전문점은 8% 각각 증가했다. 이에 별도 기준 영업이익은 1660억원으로 전년 동기 대비 46% 늘어나며 실적 개선세를 이어갔다.
반면 계열사 손실이 연결 실적에 부담으로 작용했다. 스타벅스코리아는 453억원의 영업손실을 기록했고, 신세계건설의 영업손실은 989억원으로 전년 동기 대비 540억원 확대됐다. 신세계건설은 부산과 구리갈매 사업장의 할인 분양에 따른 대손충당금이 손실에 영향을 미쳤다.
이 밖에도 지분법손실 506억원이 발생했다. 이마트가 명일점 부동산을 신세계건설에 현물출자 방식으로 매각하는 과정에서 발생한 2000억원 이상의 차익은 연결 재무제표 작성 과정에서 상계 처리됐다.
박 연구원은 “대형마트 등 본사 실적 모멘텀에도 계열사 실적 불확실성이 여전히 크다”며 “특히 신세계건설 영업손실 규모는 가늠하기 어렵다”고 평가했다.
다른 계열사에서는 사업 효율화에 따른 적자 축소가 나타났다. 쓱닷컴은 직매입(1P) 사업을 중심으로 물류 효율화를 추진하면서 3분기 영업손실이 264억원으로 전년 동기 대비 158억원 줄었다. 이마트24 역시 영업손실 29억원을 기록했지만, 전년 동기 대비 손익이 49억원 개선됐다.
그러나 스타벅스코리아와 신세계건설의 실적 부담은 당분간 이어질 것으로 전망했다. 스타벅스코리아의 10월 매출은 전년 동기 대비 10% 감소한 것으로 추정됐다. 4분기에는 전분기 대비 실적이 개선되더라도 영업적자가 지속될 가능성이 크다는 분석이다.
신세계건설 역시 연간 영업손실이 지난해와 비슷한 1900억원 수준에 이를 것으로 가정했다.
박 연구원은 “스타벅스는 전분기 대비 실적 개선이 예상되나 4분기에도 영업적자가 이어질 가능성이 크다”고 분석했다.
하나증권은 이마트의 4분기 연결 순매출이 전년 동기 대비 2% 감소하고, 영업이익은 481억원으로 흑자 전환할 것으로 추정했다. 예상 영업이익률은 0.7%다.
10월 기존점 매출 성장률은 할인점이 전년 동기 대비 6%, 트레이더스가 8% 각각 감소한 반면 에브리데이는 8% 증가한 것으로 나타났다. 추석 시점 차이에 따른 영향이 컸다는 분석이다. 11월 쓱데이 행사 매출은 전년 동기 대비 10% 증가해 연말 대형 행사에 따른 실적 개선 기대감은 남아 있다. 박 연구원은 “11월 쓱데이 행사는 성공적이었고, 연말 대형 행사 효과를 기대하고 있다”고 설명했다.
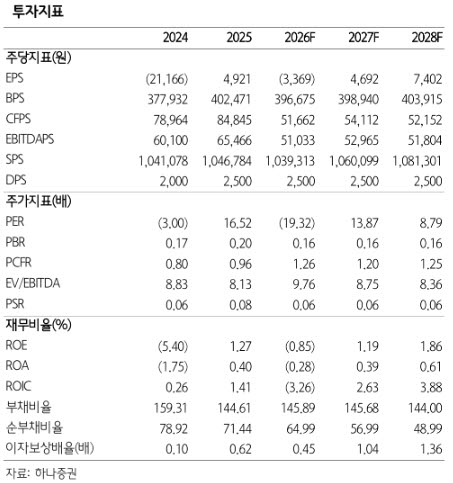
하나증권은 이마트에 대한 투자의견 ‘중립’을 유지하고 목표주가를 기존 8만2000원에서 7만원으로 하향 조정했다. 실적 추정치를 낮춘 데 따른 것으로, 목표주가 7만원은 12개월 선행 주가수익비율(PER) 21배 수준이다. 본사 영업가치와 비상장 자회사 지분가치 등을 합산하는 사업부별 가치평가(SOTP) 방식으로 산출했다. 현재 주가는 12개월 선행 PER 19.4배 수준이다.
박 연구원은 “계열사 불확실성 완화 전까지 보수적 접근이 바람직하다”고 조언했다.