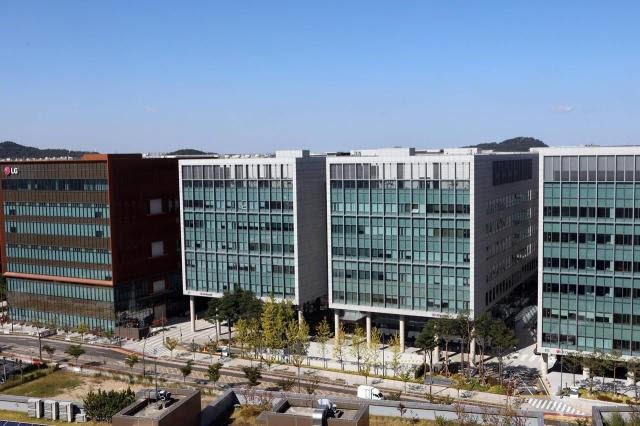
LG이노텍 마곡 본사.(사진=LG이노텍)
그러나 스마트폰과 노트북, 태블릿 등 세트 제품 가격 인상에 따른 수요 둔화 가능성은 부담 요인이다. 부품 원가 상승을 반영한 완제품 가격 인상이 출하량 감소와 부품 수요 둔화로 이어질 수 있기 때문이다. 실제 고객사의 경쟁 업체들에서는 이미 분기 출하량이 5~30% 역성장한 것으로 파악됐다. 당초 주요 고객사는 내년에도 5% 이상의 증산을 계획했지만, 향후 세트 수요 감소 가능성은 불가피하다는 판단이다.
카메라 사업은 중장기 성장 흐름이 이어질 전망이다. LG이노텍은 올해 하반기 주력 모델의 메인 카메라 평균판매가격(ASP)이 직전 모델보다 상승했으며, 기대 수준에 부합했다고 밝혔다. 향후 5년간 카메라 업그레이드가 지속되고 원부자재 비용 상승에 따른 판가 인상도 예상된다. 하이엔드 모델의 중요성이 높은 가운데 최상위 모델은 신제품에서 전년보다 큰 폭의 변화가 있었던 것으로 파악됐다.
패키징기판은 신규 성장동력으로 꼽힌다. LG이노텍은 북미 반도체 업체 3곳을 중심으로 LTA 협의를 진행하고 있으며 추가 고객사와도 논의 중이다. 다만 SK증권은 LTA 체결 자체보다 선수금 계약 여부와 실제 수취 시점이 더 중요하다고 봤다. 선수금 규모와 수취 시점이 향후 투자 재원과 중장기 재무구조의 안정성을 좌우할 수 있기 때문이다.
증설 투자도 검토 중이다. 올해부터 2028년까지 대규모 투자를 예상되며, 고객사의 투자 지원을 기반으로 한 설비 투자 방식도 고려하고 있다. 패키징기판 사업의 2030년 목표는 매출 4조원으로, 볼그리드어레이(FC-BGA)와 비스말레이미드 트리아진(BT )기판에서 각각 2조원을 달성하고 영업이익 1조원을 창출하는 것이다. FCBGA 부문에서는 기존 북미 팹리스 업체에 이어 올해 글로벌 CPU 업체 공급에도 성공했으며, 서버 CPU용 기판의 본격적인 공급은 2029년으로 예상하고 있다.
모빌리티 사업도 수주 기반을 확보하고 있다. LG이노텍의 신규 수주는 2023년 3조 8000억원에서 2024년 5조 1000억원, 지난해 4조 8000억원을 기록했으며 올해는 4조원으로 전망했다. AP 모듈 등 신제품 수주를 진행 중이며, 누적 수주잔고는 지난해 19조 2000억원에서 올해 말 20조원을 웃돌 것으로 예상했다. 로보틱스 분야에서는 북미 로봇 전문기업을 대상으로 액추에이터와 모터 기술을 활용한 휴머노이드 핸즈 모듈 사업을 추진하고 있다.
박 연구원은 “환율과 전방 스마트폰 수요 우려, 실적 추정치 하향 등 대다수 악재는 이미 노출됐고 주가 하락도 상당 부분 진행됐다”며 “카메라 업그레이드 흐름과 패키징기판 증설 의지를 고려하면 고점 대비 주가가 81% 하락한 현재는 매수 접근을 고민할 구간”이라고 판단했다.