가장 큰 원인은 거래대금 감소다. 대체거래소(NXT)와 상장지수펀드(ETF)를 포함한 국내 증시 일평균 거래대금은 2분기 121조6000억원에서 3분기 104조7000억원으로 14% 가까이 줄었다. 증권사 이익의 기반인 위탁매매 수수료가 곧바로 쪼그라들었다.
운용 쪽 타격은 더 컸다. 증시가 조정을 받으면서 상반기 실적을 끌어올렸던 자기매매·상품운용 이익이 급감했고, 조달비용이 오르면서 이자이익도 정체됐다. 수수료와 운용이라는 두 축이 함께 흔들린 셈이다. 증권가에서는 상반기 30%에 달했던 주요 증권사 합산 자기자본이익률(ROE)이 3분기 6% 수준까지 떨어질 것으로 추산한다.
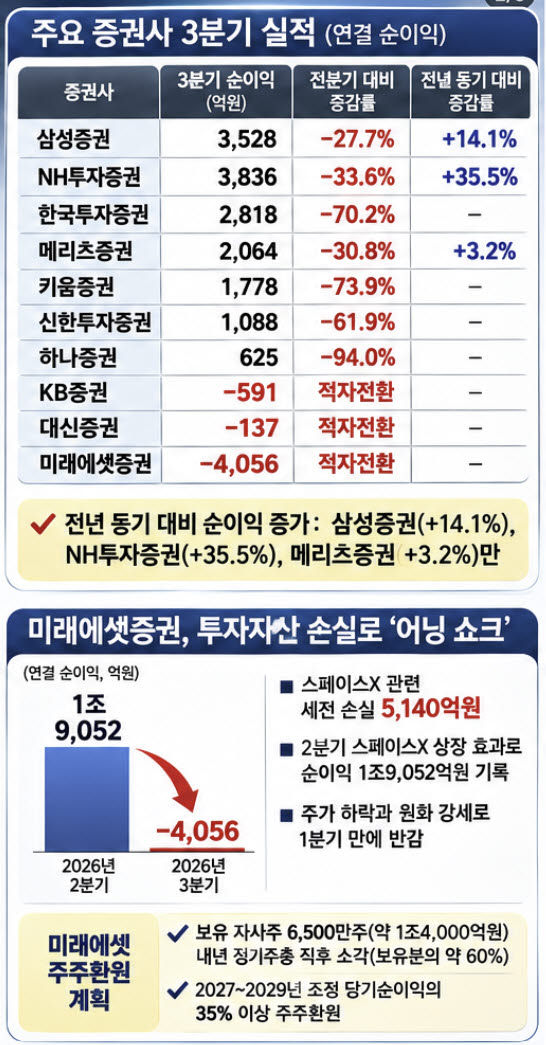
이 여파로 10곳 모두 3분기 영업이익과 순이익이 전분기보다 줄었다. 한국투자증권의 순이익은 2818억원으로 70.2% 감소했고, 키움증권(73.9%)과 하나증권(94.0%)도 감소 폭이 컸다. 대신증권은 137억원 순손실을 내며 적자로 돌아섰다. 이날 실적을 발표한 삼성증권은 순이익 3528억원으로 시장 전망치(3433억원)를 소폭 웃돌았지만, 전분기보다는 27.7% 줄었다.
전년 동기와 비교해 순이익이 늘어난 곳은 삼성증권(14.1%↑), NH투자증권(3836억원, 35.5%↑), 메리츠증권(2064억원, 3.2%↑) 세 곳뿐이다.
투자자산 평가손익의 명암은 미래에셋증권이 여실히 드러냈다. 미래에셋증권은 3분기 연결 기준 순손실 4056억원(지배주주 3941억원)을 기록하면서 시장 컨센서스인 지배주주 순손실 2771억원을 크게 밑돌았다. 전분기 스페이스X가 상장하면서 영업이익 2조4899억원, 순이익 1조9052억원을 거둔 것이 1분기만에 주가 하락과 원화 강세로 반감된 셈이다. 회사가 밝힌 3분기 스페이스X 관련 세전 손실은 5140억원이다.
투자자산 가치 변동이 분기 실적을 좌우하는 구조가 굳어지면서 주주환원의 예측 가능성에 대한 우려도 나온다. 미래에셋증권은 이날 보유 자사주의 약 60%인 6500만주(11일 종가 기준 약 1조4000억원)를 내년 정기주주총회 직후 소각하겠다고 밝혔다. 2027~2029년에는 조정 당기순이익의 35% 이상을 주주에게 돌려줄 계획이다.
엎친데 덮친격으로 업황 둔화에 역대급 과징금 충격까지 더해졌다. 공정거래위원회는 지난 11일 국고채 입찰 담합 과징금을 의결했다. KB증권은 과징금 3322억원을 3분기 실적에 모두 반영하면서 순이익이 2730억원 흑자에서 591억원 적자로 뒤집혔다. 키움증권도 과징금 838억원을 반영해 3분기 순이익을 2386억원에서 1778억원으로 정정 공시했다.
아직 반영되지 않은 과징금 발표액은 NH투자증권 2428억원, 미래에셋증권 2148억원, 신한투자증권 1473억원, 대신증권 1201억원, 삼성증권 1189억원, 메리츠증권 646억원, 한국투자증권 379억원으로 모두 9464억원이다. 다만 삼성증권과 신한투자증권은 자진신고자 감면제도(리니언시) 적용 대상으로 알려져 실제 부담은 이보다 줄어들 전망이다.
업계에서는 각 사가 3분기 잠정실적을 고치거나 4분기에 비용으로 반영할 것으로 보고 있다. 거액의 과징금이 증권사들의 주주환원 정책에 미칠 영향도 관심사다. 키움증권은 별도 순이익의 30% 이상을 주주에게 환원한다는 방침이며, KB금융은 보통주자본(CET1) 비율에 연동해 주주환원 규모를 결정하고 있다.
특히 증권사 실적은 증시 상황에 따라 변동성이 큰 만큼 안정적인 배당과 자사주 소각 등 주주환원의 중요성이 크다는 평가다. 신한투자증권 분석에 따르면 2024년 이후 금융주의 총주주환원수익률이 1%포인트 높을 때 코스피 대비 연간 상대수익률은 평균 4.7%포인트 높았다.
과징금을 모두 빼고 보면 10개사 순이익은 1조3923억원 수준이다. 전분기보다 76.5%, 전년 동기보다 43.7% 줄어든 수준이다. 반대로 과징금 발표액을 모두 3분기에 반영하면 순이익 합계는 530억원으로 쪼그라들게 된다.
4분기 전망도 밝지 않다. 10월 이후 거래대금이 더 줄었고, 고객예탁금과 신용잔고도 감소세다. 다만 주가가 이미 크게 떨어진 만큼 증권주는 지금이 저가 매수를 준비할 시점이라는 의견도 나온다. 전배승 LS증권 연구원은 “업황과 실적이 바닥권을 지나고 있으며, 3분기 같은 외화환산손실이나 평가손실이 추가로 생길 가능성은 낮다”고 진단했다. 윤유동 NH투자증권 연구원도 “과징금으로 단기 실적 부담은 커지지만, 주요 고배당 증권주의 올해 예상 배당수익률이 약 9%에 이르는 만큼 증권주의 저평가 매력은 유효하다”고 평가했다.