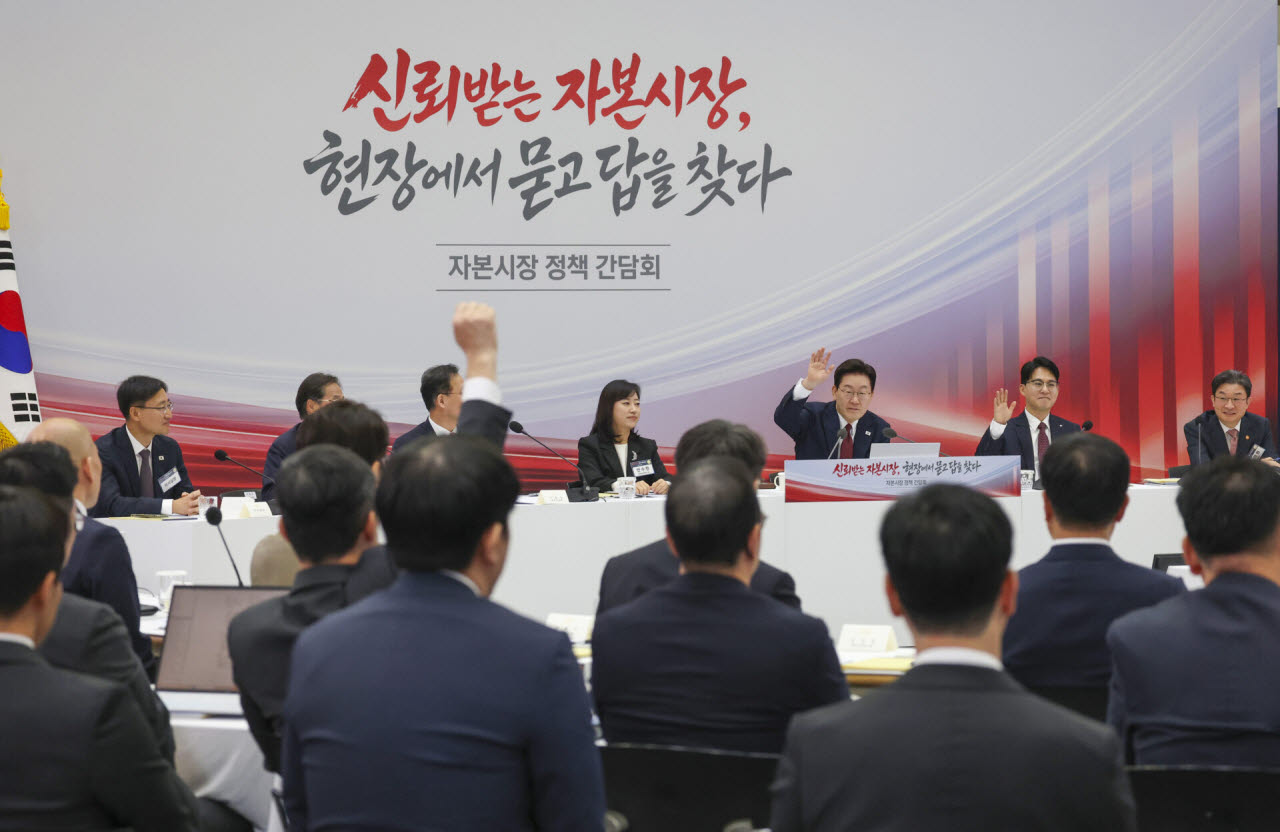
이재명 대통령이 지난 13일 서울 여의도 한국거래소 홍보관에서 열린 자본시장 정책 간담회에서 지분 의무 공개 매수제도 활성화 방안에 대해 즉석 투표를 하고 있다. (사진=연합뉴스)
앞서 지난 13일 여의도 한국거래소에서는 이재명 대통령 주재로 ‘자본시장 정책 간담회’가 열렸다. 이 자리에선 임형준 한국금융연구원 연구위원이 ‘벤처 생태계와 코스닥 재설계’를 주제로 발표에 나서면서 정부 정책 기조를 재확인했다.
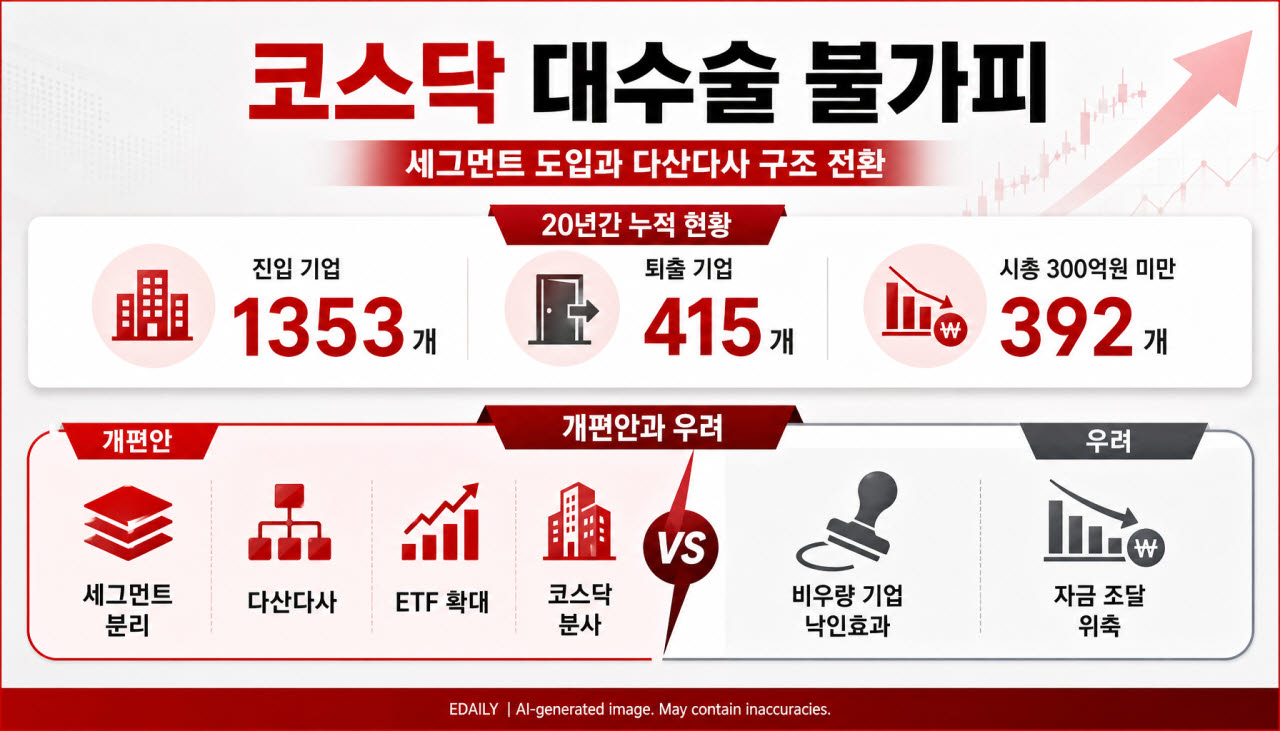
임 연구위원이 제시한 자료에 따르면 지난 20년간 코스닥에 진입한 기업은 1353개인 반면 퇴출 기업은 415개에 그쳤다. 시가총액 300억원 미만 기업도 392개사에 달했다. 취약기업이 누적해 시장 신뢰를 떨어뜨렸고 기관과 장기 투자자의 참여를 위축시켜 전반적인 저평가로 이어졌다는 진단이다.
그는 코스닥 시장이 나아가야 할 두 가지 핵심 목표로 △우수한 고성장 기업 대상 성장 지원 △시장 질서·유동성 개선을 통한 밸류에이션 제고를 꼽았다. 이를 동시 실현하기 위한 해법으로는 ‘역동적인 다산다사 환경 조성’을 제시했다.
또 다른 핵심 과제로는 시장 구조를 개편하는 세그먼트 분리를 언급했다. 우량 기업은 코스닥 잔류 유인이 생기고, 연기금 등 기관 투자자 및 지수 추종 자금 유입이 활성화되면서 유동성과 밸류에이션이 대폭 개선될 수 있기 때문이다.
[본 이미지는 AI 기술을 활용해 제작되었습니다.]
그러나 벤처업계는 기업의 성장 단계와 혁신 생태계의 특성을 충분히 반영하지 못한 분류가 오히려 시장을 위축시킬 수 있다는 우려를 지속적으로 제기하고 있다. 특히 주된 분류 기준으로 거론되는 시가총액 중심의 구분은 상장 초기 정상 기업에도 낙인을 찍어 자금 조달과 기업가치 회복을 어렵게 할 수 있다는 지적이다.
분리 자체의 실효성도 쟁점이다. 업계에 따르면 시가총액 외 복합 기준을 적용한 시뮬레이션에서 우량 그룹 구성 종목이 기존 코스닥150 지수와 상당 부분 겹치는 것으로 나타났다. 기존 지수와 차별성이 크지 않다면 별도 세그먼트를 만드는 효과가 제한적일 수 있다는 주장이다.
벤처업계 관계자는 “시총 외의 합리적인 기준을 마련하는 게 최우선”이라며 “기업들이 예측 가능성을 잃고 혼란을 겪고 있는 만큼 면밀하고 합리적인 기준을 정립하는 것이 시급하다”고 말했다.
시장 구분보다 투자 기반과 운영 체계의 변화가 먼저라는 제언도 나온다. 이준서 동국대 교수는 “코스닥 상장사를 추종하는 다채로운 상장지수펀드(ETF) 상품을 출시해 수급 저변을 넓히는 작업이 시급하다”며 “근본적으로는 한국거래소를 지주회사로 전환하고, 코스닥은 분리해 독립 운영해야 한다”고 강조했다. 미국의 뉴욕증권거래소와 나스닥이 경쟁을 하는 것처럼 코스피와 코스닥 시장 간 경쟁 메커니즘을 작동시켜야 한다는 의미다.