회계상 지분 거래이거나 자본으로 인정되는 이들 조달 수단을 채권시장 전문가들은 어떻게 볼까. 자본성 증권은 새로운 자금 조달 수단으로서 기업의 신사업 추진 밑거름으로 꼽히지만, 장부 밖 조달 규모가 늘어나면서 향후 잠재적인 신용 위험으로 번질 수 있다는 우려도 확산하고 있다.
◇‘자본’이라 본 응답 14%뿐…부채 46%·하이브리드 39%
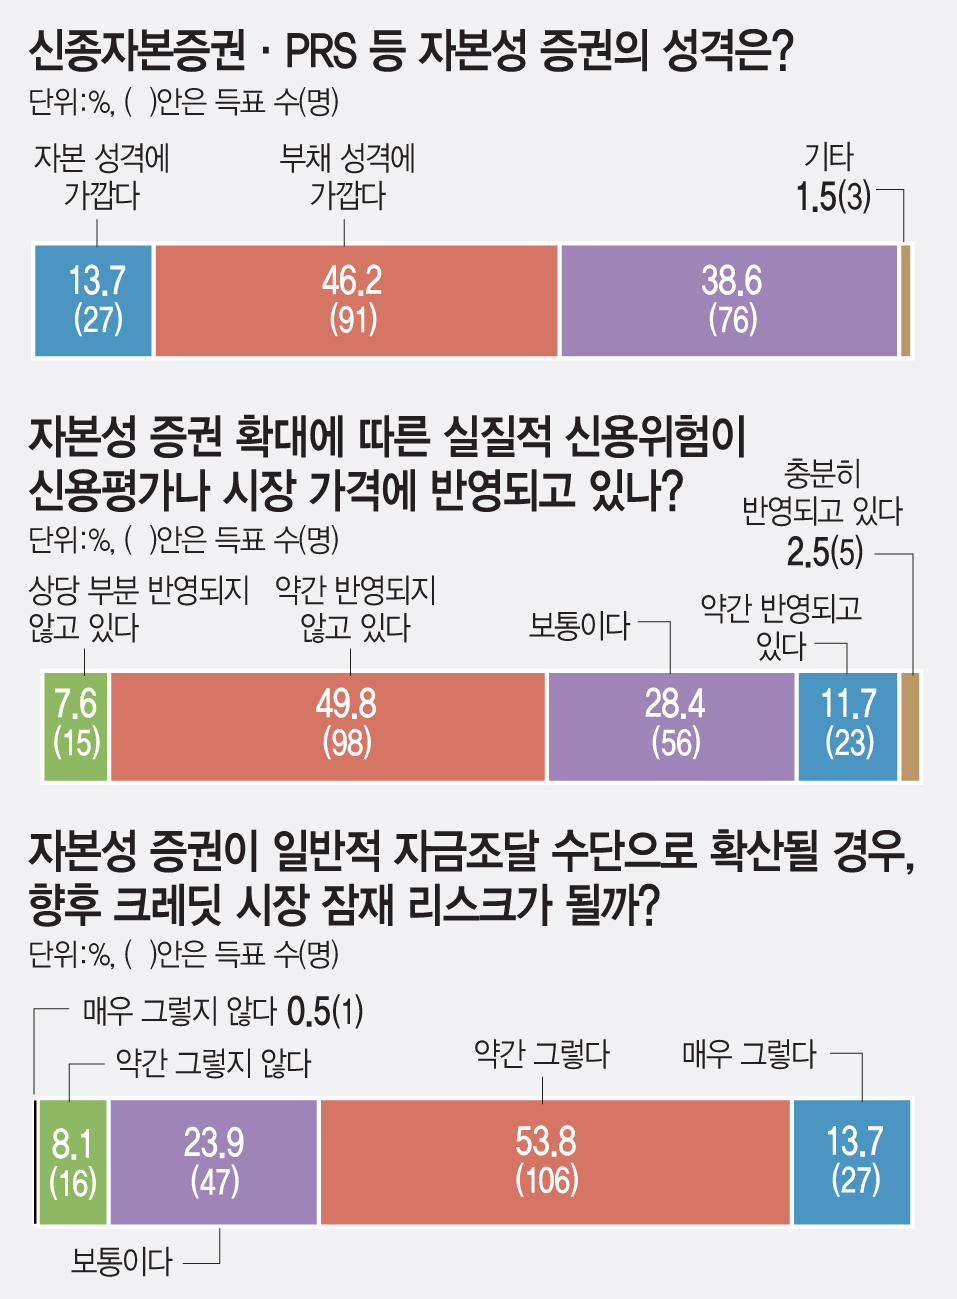
37회 SRE에서 유효 응답자 197명 중 91명(46.2%)이 신종자본증권·PRS 등 자본성 증권을 ‘부채 성격에 가깝다’고 답했다. ‘하이브리드(자본+부채)로 봐야 한다’는 응답이 76명(38.6%)으로 뒤를 이었고, ‘자본 성격에 가깝다’는 27명(13.7%)에 그쳤다. 부채나 하이브리드로 본 응답이 합쳐 84.8%다.
직군별로는 크레딧애널리스트(CA) 62명 중 38명(61.3%)이 부채에 가깝다고 본 반면, 비(非)CA 135명 중에서는 하이브리드(56명, 41.5%)가 부채(53명, 39.3%)보다 많았다. 자본에 가깝다고 답한 CA는 1명(1.6%)에 불과했고 비CA는 26명(19.3%)이었다. 일부 응답자는 “본질은 하이브리드지만 국내 기업의 발행조건(짧은 만기, 스텝업 등)은 부채 성격이 강하다”는 의견과 “신종자본증권은 자본, PRS는 부채”라는 의견을 냈다.
신종자본증권은 만기가 30년 이상으로 길고 발행사가 만기를 연장할 수 있어 일정 요건을 충족하면 회계상 자본으로 인정된다. 그러나 발행사들은 최초 콜옵션(조기상환권) 행사 가능 시점에 조기상환을 검토하는 경우가 많다. 미지급 이자에 추가 이자가 붙는 등 채권적 특성도 있다.
한신평은 메리츠금융지주 신종자본증권의 등급을 선순위 무보증사채보다 두 노치 낮게 매기고 있고, 지주 별도 이중레버리지비율도 신종자본증권 잔액 약 1조2000억원을 자기자본에서 빼고 지급보증 등 출자 외 부담을 더한 조정 수치(277.8%)를 따로 산출했다. 공시상 비율(127.8%)의 두 배를 넘는다. 대신증권은 올해 신종자본증권 1400억원을 발행해 조달 자금 전부를 기업어음(CP) 상환에 썼다. 단기 빚을 자본으로 인정되는 장기 증권으로 갈아탄 셈이다.
◇PRS 20조…‘장부 밖 조달’ 확산
PRS는 기업이 보유 중인 주식을 증권사에 매각하되 만기 시 주가 변동 차액을 정산하는 파생상품 결합 거래다. 주로 모회사가 보유한 자회사 지분을 기초 자산으로 설계된다. 법적 권리는 투자자에게 넘어가지만 주가 하락 위험은 기업에 남는다. 한신평은 PRS를 형식적으로는 지분 거래이지만 경제적으로는 차입 거래의 성격이 공존하는 부외차입성 조달로 본다.
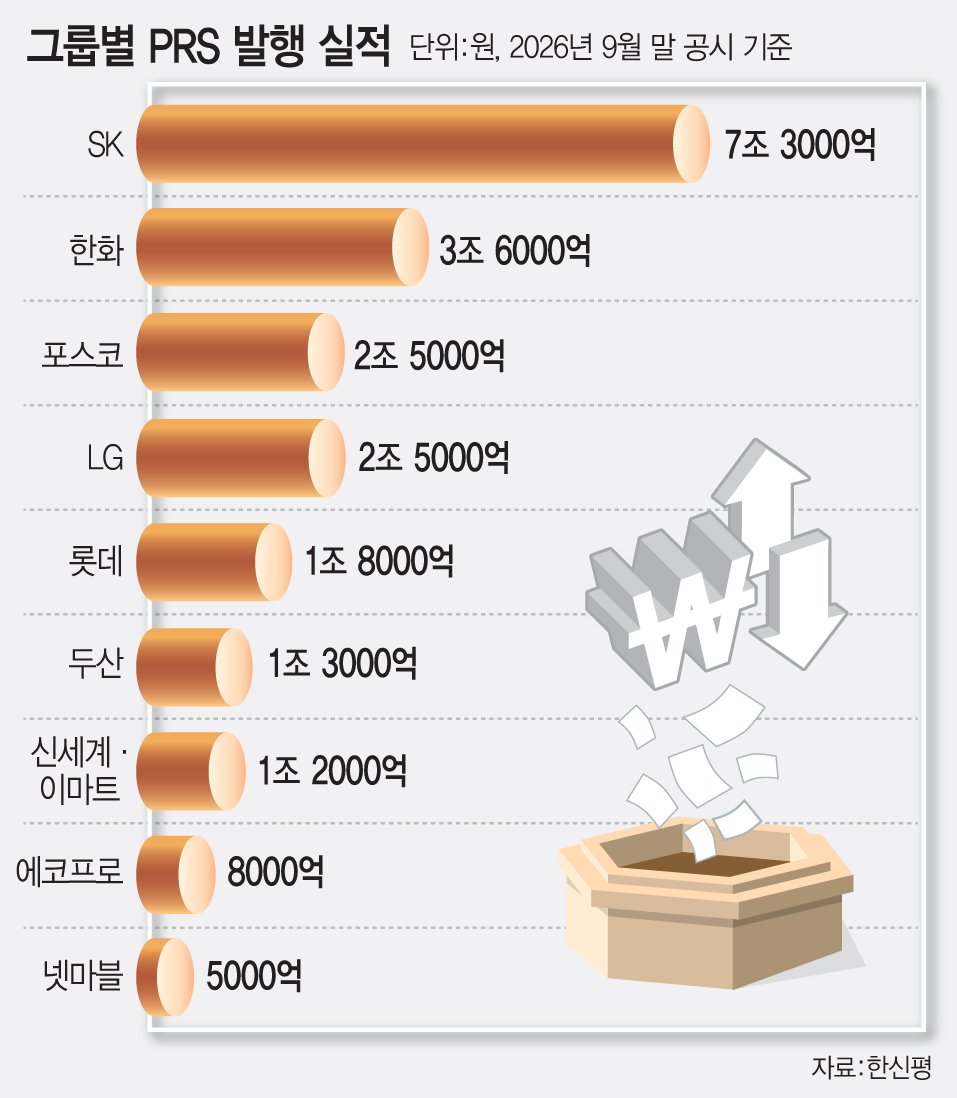
PRS 시장은 가파르게 커졌다. 한신평에 따르면 지난 9월 기준 PRS 계약잔액은 2023년까지 1조원을 밑돌다 올해 9월 20조원을 넘었다. 업종별 누적 발행액은 지주회사(25.1%), 2차전지(20.0%), 석유화학(19.4%) 순이고, 그룹별로는 SK(7조3000억원), 한화(3조6000억원), 포스코(2조5000억원), LG(2조원), 롯데(1조8000억원)가 두드러진다. 유형별로는 보유 상장주식을 파는 ‘상장주식 매각형’이 46.1%, 자회사 유상증자와 연계한 ‘자회사 증자형’이 32.8%를 차지한다.
한신평은 자회사 증자형 PRS를 실질적으로 자회사 자금조달에 모회사의 신용보강이 이뤄진 구조로 분석한다. SK이노베이션이 대표적이다. SK온·SKIET 신주 관련 PRS 잔액이 3조8000억원으로 SK그룹 전체(7조1000억원)의 약 54%를 차지하고, 올해 상반기에만 1조2169억원의 파생상품 평가손실을 인식했다. 회사채·CP에 유동화증권(8087억원)과 PRS를 단순 합산한 금융 익스포저는 9조8000억원으로, 시장성 차입금의 88%에 해당하는 4조6000억원이 장부 밖에 있는 셈이다.
LG화학도 지난 10월 LG에너지솔루션 지분을 활용한 PRS로 2조5000억원을 조달하겠다고 공시했다. LG에너지솔루션 지분 2.79%(653만여 주)를 2년 만기 PRS로 처분하는 내용이 골자다. 지난해 11월 PRS(575만주·2조원)에 이은 두 번째로, 2030년까지 지분율을 70% 안팎으로 낮추는 계획의 일부다. 한기평은 LG화학(AA)의 신용도 영향은 제한적이라면서도, 순차입금이 27조5932억원에서 25조9932억원으로 줄고 부채비율이 129.6%에서 125.5%로 낮아지는 정도라 재무지표 개선 폭은 크지 않다고 봤다. 기존 PRS와 합친 정산기준금액은 약 4조5000억원으로, LG에너지솔루션 주가가 기준가격(지난해 계약분 주당 34만7500원)을 밑돈 채 처분되면 현금 정산이 이뤄질 수 있다.
◇“시장 전반 번질 수 있다” 3.72점
PRS 등 자본성 증권 확대에 따른 실질 신용위험(주가 하락 시 정산 부담, 오버행 우려 등)이 신용평가나 시장 가격에 얼마나 반영되는지에 대한 응답은 5점 만점에 평균 2.52점(낮을수록 미반영)이었다. 1~2점이 113명(57.4%)으로 절반을 넘었고 4~5점은 28명(14.2%)이었다. 이런 조달이 업황 부진 기업의 예외적 수단을 넘어 우량 대기업의 일반적 수단으로 확산될 경우 크레딧 시장 전반의 잠재 리스크로 번질 가능성에 대해서는 평균 3.72점(높을수록 우려)이었다. 4~5점이 133명(67.5%), 1~2점은 17명(8.6%)이었고, CA(4.03점)가 비CA(3.58점)보다 더 어둡게 봤다.
반영이 어려운 이유로는 자본성 증권의 구조가 꼽힌다. 한신평은 PRS 약정에 마진콜(추가 담보 요구)이나 신용등급 하락 시 조기정산이 발동하는 트리거가 붙는 경우가 있어, 신용도가 나빠지는 국면에서 현금 유출이 한꺼번에 몰릴 수 있다고 짚었다. SK이노베이션과 롯데케미칼 등이 신용등급 트리거 약정 사례로 거론된다. 위험 경로도 채무 변동성, 유동성 부담, 실질 금리부담, 계열 리스크 전이 등 네 가지로 존재했다. 회계상 이자비용이 아니어도 현금 기준으로는 고금리 차입과 비슷하고, 복수 계열사가 비슷한 조달을 쌓으면 그룹 전체의 지원 여력과 차환 능력이 함께 떨어질 수 있다는 것이다. 정익수 한신평 수석애널리스트는 “그룹 단위 PRS 잔액이 큰 경우 개별 계약만 봐서는 실질적인 신용위험을 파악하기 어렵다”고 지적했다.
신평사도 분석 틀을 쌓는 중이다. 한신평은 기초자산의 시장성과 조기정산 트리거 여부를 핵심 요소로 보고 비상장·해외 기초자산은 원금 일부나 전액을 실질 차입으로 반영하는 방식을 제시했지만, 미공개 정보와 사례별로 다른 조건 탓에 신용평가 반영 기준은 신중하게 정립해야 한다는 입장이다. 다만 회계 형식은 자본이고 지분 거래이지만 시장이 보는 실질은 빚에 가깝다는 괴리가 이번 설문에 그대로 드러난 셈이다.
한 SRE 자문위원은 “시장은 PRS를 거의 다 부채로 본다. 주가 차액만 정산하는 구조이기 때문”이라며 “그나마 좋게 봐야 하이브리드”라고 설명했다. 다른 SRE 자문위원은 “최근 신평사들도 PRS 관련 보고서를 많이 내고 있다”며 시장이 예의주시하고 있다고 짚었다.
[이 기사는 이데일리가 제작한 37회 SRE(Survey of credit Rating by Edaily) 책자에 게재된 내용입니다.]