미국 장기 금리가 오를 때마다 신흥국에선 자금이 빠져나갔지만 이번에는 그 흐름이 다르다는 해석이 나온다.
사진=AFP
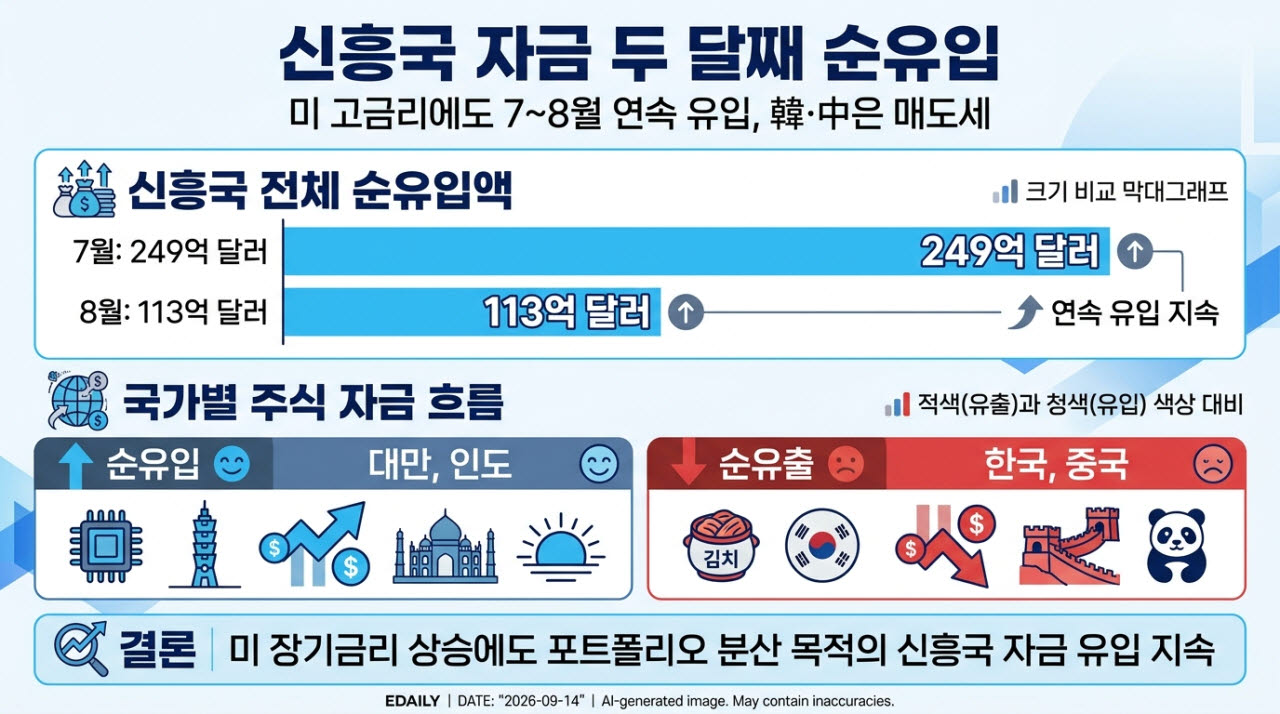
14일 국제금융협회(IIF)가 발간한 9월 자본유출입 보고서에 따르면 신흥국(이머징마켓) 주식, 채권으로 7월 249억 달러가 유입된 데 이어 8월에도 113억 달러가 순유입됐다. 순유입 규모는 줄어들었으나 두 달 연속 유입세가 이어졌다. 채권으론 5개월 연속 자금 유입이 이어졌고, 주식으론 자금 유출이 넉 달 만에 멈췄다.
신흥국 채권으로 유입된 자금은 8월 112억달러로 5개월 연속 순유입세를 보였다. 전월(298억 달러)과 전년동월(343억 달러) 대비 감소한 수준이지만 미국 장기 금리가 오르는 상황에서도 자금 유입세가 이어졌다는 데 의미가 있다는 분석이다.
신흥 아시아에는 45억 달러, 중남미에는 24억 달러, 중동 및 북아프리카에는 23억 달러, 유럽에는 20억 달러의 채권 자금이 유입됐다. 올 들어 현재까지 신흥국 채권 자금 유입액은 총 2435억 달러로 지난 해 같은 기간 유입액(2120억 달러)을 웃돈다.
조너선 포천 IIF 선임 이코노미스트는 “미국 장기 금리가 높은 수준이지만 신흥국 채권 시장 어디에서도 자금 유출이 나타나지 않았다”며 “신흥국 자산 자체의 투자 매력을 보고 자금을 배분하는 수요 기반이 존재한다는 것을 시사한다”고 밝혔다.
신흥국 주식 자금은 8월 1억 달러 순유입으로 돌아섰다. 6월 461억 달러, 7월 49억 달러 순유출에서 넉 달 만에 순유입 전환이다. 중국을 제외한 신흥국 주식에는 8월 35억 달러가 순유입됐다. 7월 41억 달러 순유출에서 돌아선 것이다.
외국인들의 신흥국 주식 자금 매수는 대만과 인도에 집중됐다. 한국과 중국에선 매도세가 이어졌다. 특히 한국에서 8월 한 달간 강한 매도세가 나타났다고 평가했다.
포천 선임 이코노미스트는 “신흥국 주식으로의 자금 유입세가 개선될 가능성은 제한적”이라며 “주로 패시브 투자와 벤치마크를 추종하는 자금에서 유입이 발생했고 액티브 운용사들의 매도는 멈추지 않고, 속도가 둔화됐을 뿐”이라고 평가했다. 실제로 올해 들어 신흥국 주식 자금 유출액은 875억 달러로 지난 해 같은 기간 유출액(74억 달러)의 12배에 가까웠다.
중국만 별도로 살펴보면 중국 주식 자금은 7월 7억 달러 순유출에서 8월 35억 달러 순유출로 악화됐다. 중국 주식에서 자금이 빠져나가는 동시에 중국 비중이 높은 신흥국 투자상품에는 자금 유입이 이어지고 있다는 분석이다. 중국 주식 매도의 주체가 중국 주식을 직접 보유하거나 액티브 운용사들에 집중돼 있음을 시사한다.
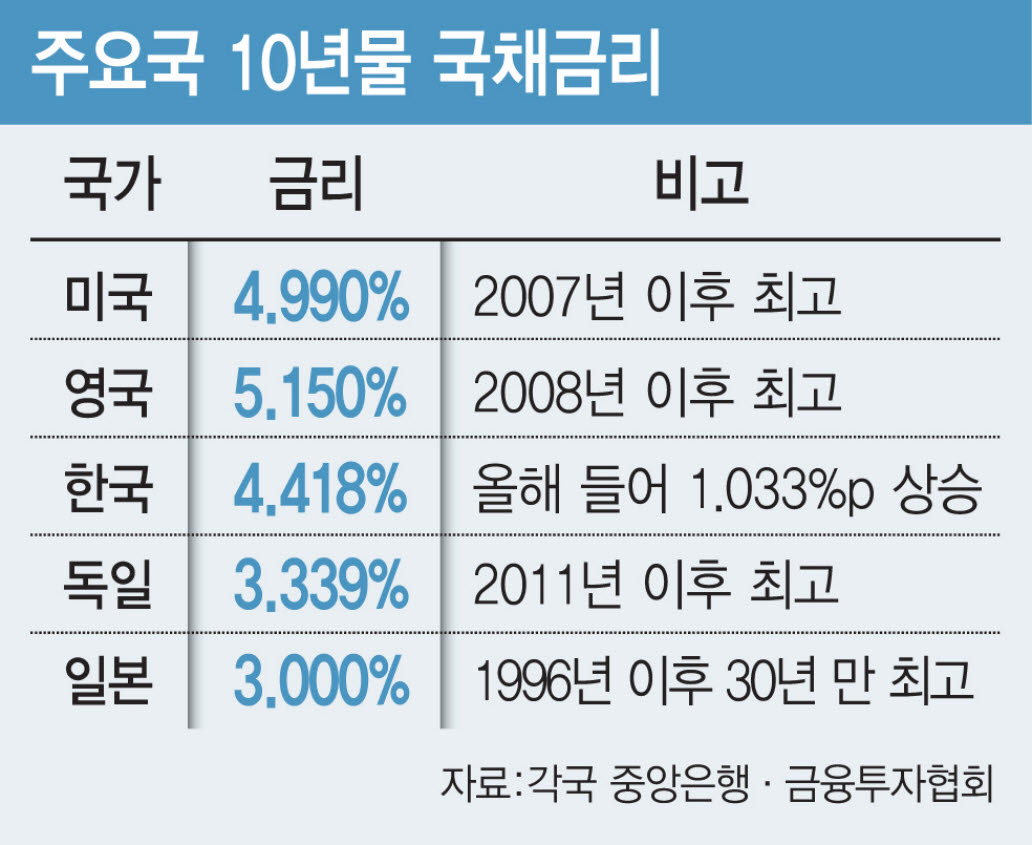
그러나 중국 채권 자금은 7월 32억 달러 순유출에서 8월 2억 달러 순유입으로 전환했다. 중국 10년물 국채 금리가 약 1.69%로 주요국 대비 낮은 수준임에도 채권으로 자금 유입이 일어난 것은 금리차는 노린 수익보다 포트폴리오 분산 목적에 가깝다는 해석이 나온다.
◇2013년·2018년·2022년엔 자금 빠졌는데
신흥국으로 자금이 계속 유입될 것인지는 미국 금리 추이에 달려 있다. 미국 장기 금리 상승은 신흥국의 자금 유입을 막지 못했다. 미국 30년물 국채 금리는 지난 달 이후 5.3%를 넘어섰다. 30년물 실질 금리도 3%를 웃돌았다.
2013년, 2018년, 2022년 미국 장기 금리가 비슷한 수준으로 오를 때마다 달러 강세와 신흥국 자금 유출이 함께 나타났었다. 하지만 8월에는 달러인덱스가 0.5% 떨어졌고 달러화 대비 원화는 4.9% 절상됐다. 금값도 9.7% 올랐다.
포천 선임 이코노미스트는 “올해 미국 장기금리 상승은 미 연방준비제도(Fed·연준)의 금리 경로보다 기간 프리미엄에 집중돼 있다”고 말했다. 장기금리 상승은 연준의 금리 인상 전망 때문이라기보다 미국의 재정적자와 국채 공급 증가 등 장기적인 불확실성이 커지면서 투자자들이 장기 국채를 보유하는 대가로 더 높은 금리를 요구한 결과라는 설명이다.
이 때문에 달러화는 강세로 이어지지 않았고, 신흥국 자산으로는 포트폴리오 분산을 위한 자금이 오히려 유입됐다는 분석이다.
하지만 9월 연방공개시장위원회(FOMC) 회의에서 정책금리 인상이 유력해짐에 따라 단기 금리가 신흥국 자금 흐름에 어떤 영향을 줄지에도 관심이 집중되고 있다. FOMC 회의 결과는 우리나라 시각으로 17일 새벽 3시께 공개된다.
포천 선임 이코노미스트는 “미국 금리 인상이 단행되면 신흥국의 높은 금리를 노리고 돈을 넣을 유인이 줄어든다”며 “신흥국 채권 매수세가 연준의 금리 인상과 사우디아라비아와 파키스탄 등의 신흥국 채권 발행 재개에도 이어질 수 있을지가 관건”이라고 말했다. 8월엔 유독 신흥국의 채권 발행이 없었다.
이어 “일본은행(BOJ)의 금리 인상 가능성과 엔화 강세도 신흥국 자금 흐름의 변수 중 하나”라며 “엔화가 강해지면 엔화를 빌려 금리가 높은 신흥국 자산에 투자하는 캐리 트레이드의 수익성이 떨어지기 때문”이라고 덧붙였다.
[본 이미지는 AI 기술을 활용해 제작되었습니다.]