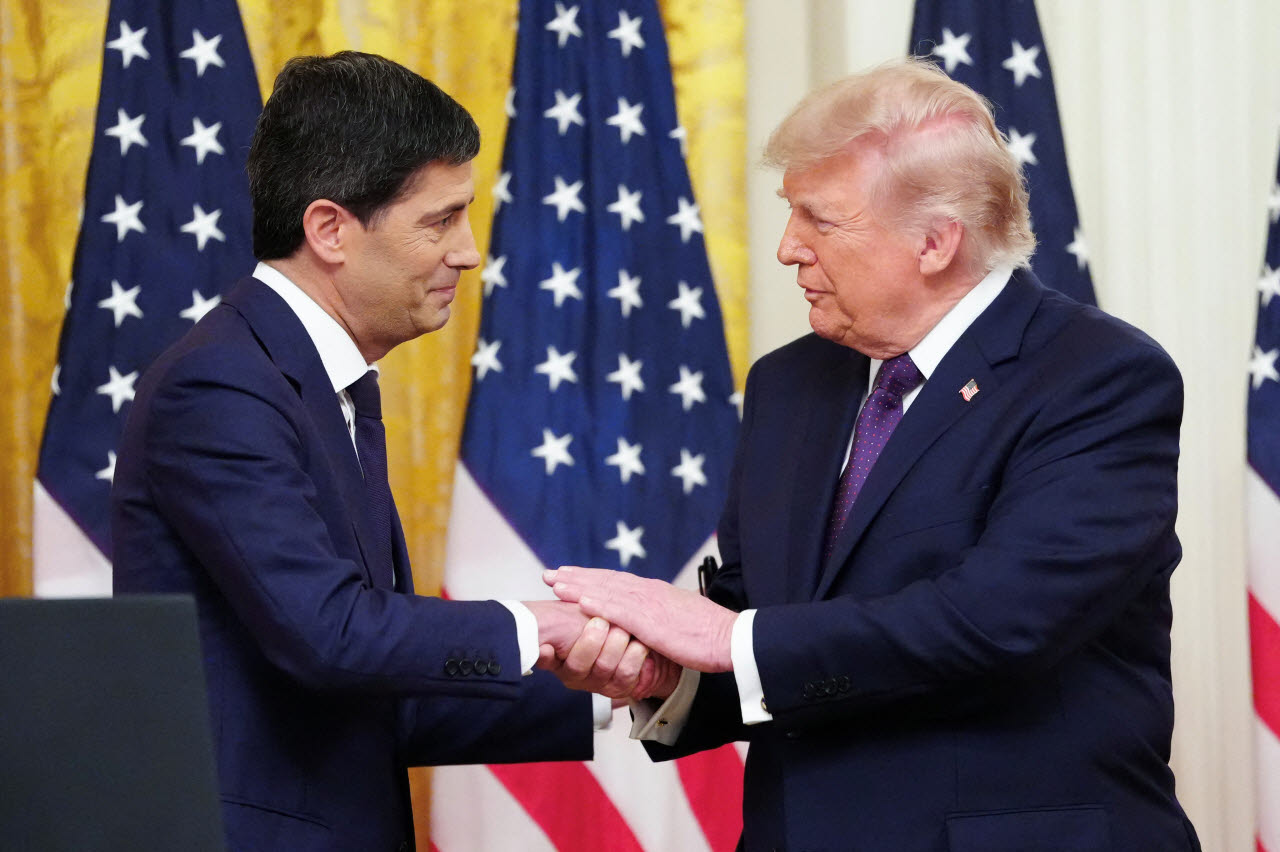
케빈 워시 미국 연방준비제도(Fed) 의장(왼쪽)과 도널드 트럼프 미국 대통령. (사진=AFPBB/로이터)
로이터통신에 따르면 골드만삭스, JP모건, HSBC, 도이치방크 등 역시 이번 FOMC 회의에서 연준이 금리를 0.25%포인트 인상할 것으로 예상했다. 8월 미국의 소비자·생산자 물가가 예상치보다 오른데다, 중동의 지정학적 긴장이 재발하면서 유가가 배럴당 100달러를 돌파하자 인플레이션 압력이 이어질 것이란 우려가 반영된 전망이다.
라이언 왕 HSBC 이코노미스트는 최근 보고서를 통해 “인플레이션 둔화세가 정체되면서 저울의 추가 기울었다”며 9월 금리 인상 전망을 뒷받침했다. JP모건 이코노미스트팀도 보고서에서 “국채 금리와 에너지 가격이 상승하고, FOMC 회의에서 금리 인상 가능성을 높이기에 충분한 수준의 물가 지표”라고 밝혔다.
시장에선 케빈 워시 연준 의장의 입을 주목하고 있다. 월스트리트저널은 워시 의장의 6월 취임 당시와 8월 잭슨홀 회의 연설 등을 언급하며 “이 같은 발언 이후에도 금리 동결을 선택하면 그의 경고는 시장에서 더 이상 먹히지 않을 것”이라고 짚었다. 앞서 워시 의장은 인플레이션에 대한 강력한 대응 필요성을 언급하며 금리인상 기대감을 키운 바 있었지만, 정작 지난 7월 FOMC에선 금리를 동결했다. 하지만 8월 잭슨홀 회의 연설에선 보다 확실한 매파적(긴축) 발언을 내놓으면서 금리인상 가능성을 키웠다.
투자자들의 관심은 이번 금리 결정뿐만 아니라 워시 의장의 추가 금리인상 가능성에 대한 ‘신호’에 쏠려있다. 미국 기준금리가 오르면 일반적으로 10년물 국채금리도 함께 상승하는 경향이 짙다. 다만 항상 동조화하는 것은 아니고, 시장 경기, 인플레이션, 연준의 추가 방향성 등에 따라 달라질 수 있다. 현 시점에선 미국이 물가상승률 목표치인 2%대에 진입하기 위해 한동안 고금리 기조를 유지할 것이란 전망이 힘을 받고 있다. JP모건은 “최근 물가 지표로 인해 지속적인 인플레이션 둔화 추세에 의문이 제기된다”며 연준이 오는 12월 한 차례 더 금리를 올릴 것으로 예상했다.
이처럼 고금리 기조가 이어지면 주식과 채권 투자전략에도 변화가 불가피해질 것으로 보인다. CNBC에 따르면 월가 투자전문가들은 미국의 고금리 환경이 당분간 이어질 가능성에 대비해 투자 포트폴리오를 재점검해야 한다고 조언했다. 실제 10년물 국채금리는 15일 장중 5.041%까지 올라 2007년 7월 이후 약 19년 만에 최고치를 기록했다.
2016년 9월 약 0.6%에 불과했던 미 1년물 국채금리는 현재 4.3% 수준이다. 10년물 역시 당시 1.7% 수준에서 현재 5% 안팎으로 뛰었다. 다만 높은 수익률만 보고 장기채에 투자하는 것은 주의해야 한다고 전문가들은 지적했다. 금리가 추가로 오르면 기존 채권 가격은 떨어지고 만기가 긴 채권일수록 금리 변화에 더 민감해서다. 이에 로런스 길럼 LPL파이낸셜 수석 채권전략가는 “필요한 자금의 시점과 채권 만기를 맞추는 방법을 활용해야 한다”며 “예컨대 5년 뒤 자금이 필요하다면 5년 만기 국채를 매입, 만기까지 보유하는 식”이라고 설명했다.
주식 투자에도 변화가 필요할 것으로 보인다. 안전한 채권대비 위험성이 높은 주식 시장에 대한 눈높이는 낮아질 수 있다. 미 투자은행 웰스파고는 10년물 국채금리가 5%까지 오른 현재 적정 주식 보유 비중을 60% 정도라고 분석했다. 존 바랑코 올스프링 최고투자책임자(CIO)는 “최근 증시 상승을 주도한 고평가 기술주의 비중을 일부 줄이고 상대적으로 저평가된 미국 중소형주와 해외주식으로 투자처를 넓힐 필요가 있다”고 조언했고, 라이언 디트릭 카슨그룹 수석시장전략가도 “미국 경제와 기업 실적이 견조한만큼 증시에도 긍정적 부분이 일부 있지만, 10년물 금리가 향후 두 달안에 6%를 넘어서면 상황을 뒤흔들 수 있다”고 경고했다.