사진은 14일 서울 시내 한 은행 창구 모습. (사진=연합뉴스)
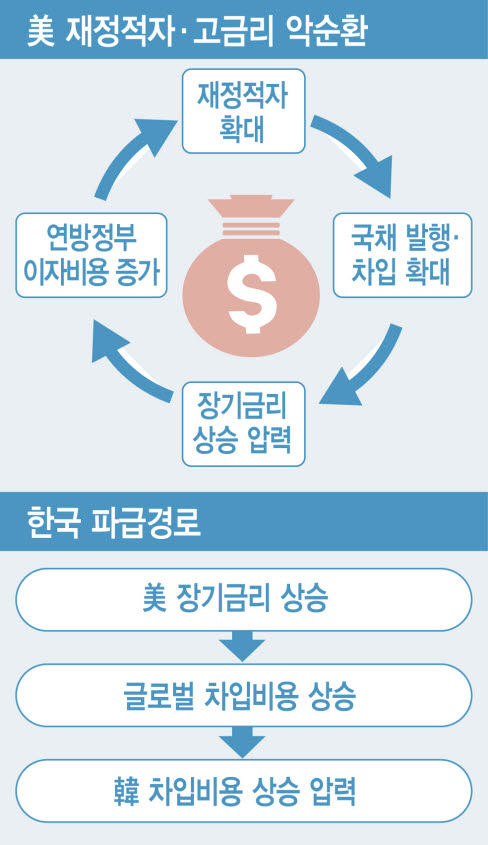
모기지 금리는 미국 장기금리와 밀접하게 움직인다. 인플레이션 우려와 추가 금리 인상 가능성이 반영되면서 미 장기금리는 28일 5.2%대 후반까지 올라 19년 만의 최고 수준을 기록했다. 장기금리가 오르면서 주택 구매자의 월 상환 부담도 함께 커졌다.
거래 위축은 이미 뚜렷하다. 미국부동산중개인협회(NAR)에 따르면 8월 중고주택 판매는 연율 환산 398만채로 전월보다 2% 감소했다. 400만채를 밑돈 것은 2025년 6월 이후 처음이다. 미국 주택 거래의 80% 이상을 중고주택이 차지한다.
시장에서는 추가 악화 가능성도 제기된다. 캐피털이코노믹스의 토머스 라이언 북미 담당 이코노미스트는 향후 수개월 안에 중고주택 판매가 2024년 후반 기록한 최근 저점인 연율 390만채 아래로 떨어질 위험이 있다고 내다봤다.
판매 부진이 장기화하면서 매도자들의 양보 폭도 커지고 있다. 온라인 부동산 중개업체 레드핀 조사에 따르면 8월 미국 주택 거래의 44.7%에서 매도자가 수리비나 각종 거래비용을 부담하거나 구매자의 모기지 금리를 낮춰주는 조건을 제시했다. 관련 통계를 집계하기 시작한 2020년 이후 8월 기준으로 가장 높은 수준이다.
신축주택 시장도 상황은 비슷하다. 레드핀의 아만다 피터슨 수석 에이전트는 “중고주택 매도자뿐 아니라 주택 건설업체들도 가격을 1만~2만달러씩 내리고 가전제품까지 무료로 제공하고 있다”고 말했다.
이 같은 흐름은 애틀랜타·샬럿·피닉스 등 미국 남부와 남서부 ‘선벨트’ 지역에서 두드러진다. 이들 지역에서는 주택 구매자의 약 70%가 매도자로부터 가격 인하나 비용 지원 등 양보를 받은 것으로 조사됐다. 불과 수년 전 기업과 인구가 몰리면서 집값이 급등했던 지역들이다.
그렇다고 구매자에게 유리한 시장이 된 것은 아니다. 미국 대형 주택건설사 레나의 스튜어트 밀러 최고경영자(CEO)는 최근 모기지 금리 상승으로 대출 심사를 통과하지 못하는 가구가 크게 늘었다고 밝혔다. 밀러 CEO는 “신축주택 전시장을 찾는 방문객의 절반이 주택담보대출을 받을 수 없는 상황”이라고 말했다.
NAR에 따르면 8월 평균 모기지 금리 약 6.8%를 기준으로 미국 단독주택 중위가격 43만5000달러짜리 주택을 구입할 경우 원리금 상환액이 가구소득에서 차지하는 비중은 약 27%에 달한다. 이 비율이 25%를 넘으면 가계 부담이 커져 주택 구매가 어려워진다는 설명이다.
내 집 마련을 포기한 소비자가 임대시장으로 몰리면서 월세에도 상승 압력이 생기고 있다. 물가 상승으로 생활비 부담까지 커진 상황에서 주거비가 소비 여력을 추가로 압박할 가능성이 있다.
주택시장 침체가 미국 경기 전반으로 번질 수 있다는 우려도 나온다. 주택 관련 지출은 미국 국내총생산(GDP)의 20% 가까이를 차지하며 금리 변화에 가장 민감한 분야 중 하나다. 고금리가 장기화해 거래와 건설, 주택 관련 소비까지 위축될 경우 상대적으로 견조한 미국 경제의 약점으로 작용할 수 있다.