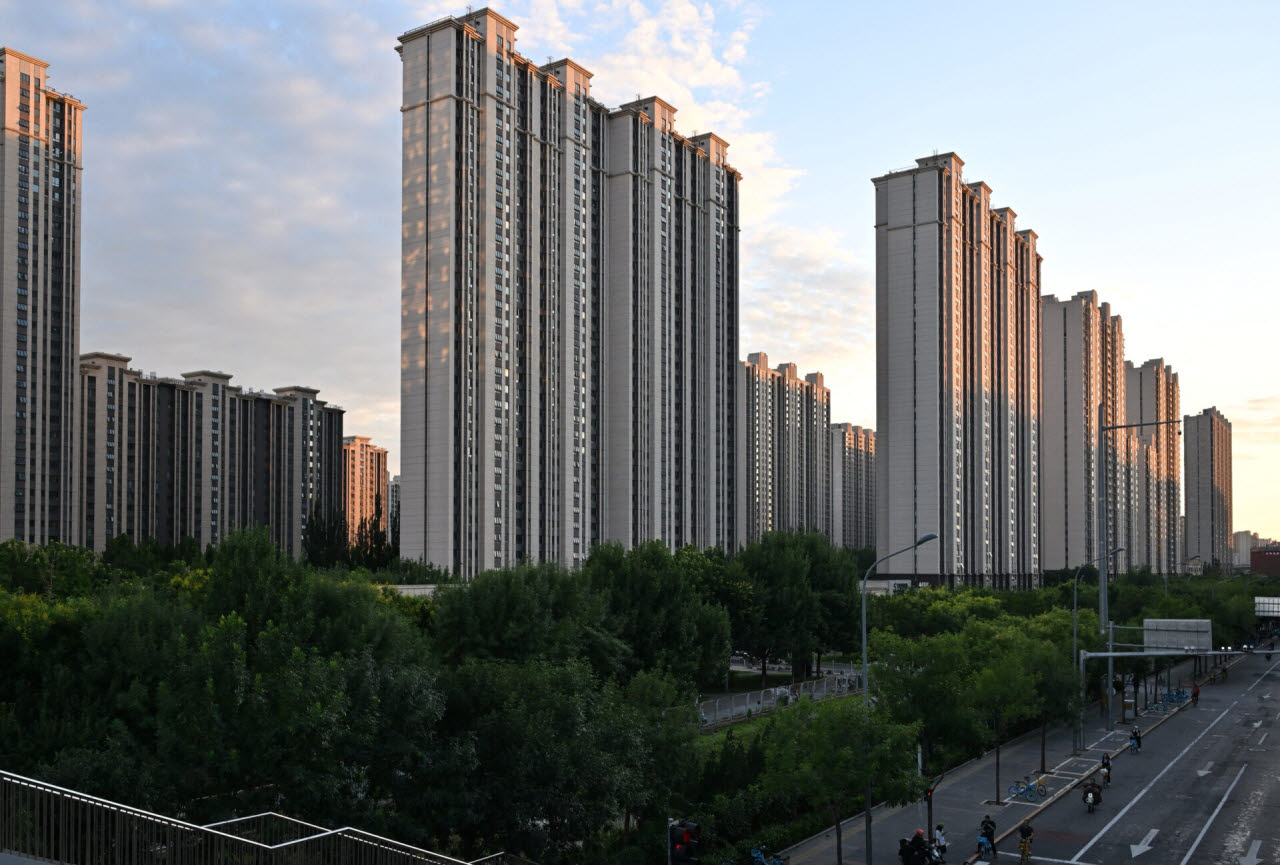
중국 베이징의 아파트 단지 모습. (사진=AFP)
규제당국은 도시로 새로 이주한 주민, 사회초년생, 일반 근로자 등 저소득층의 주거 부담을 덜기 위한 조치라고 설명했다. 싱가포르 데이터모션에 따르면 중국 42개 주요 도시의 첫 주택 평균 주택담보대출 금리는 이달까지 11개월째 3.05%에 머물러 있다. 단순 계산하면 대상 주택 구매자의 실질 이자 부담은 연 2%대 초반으로 낮아진다.
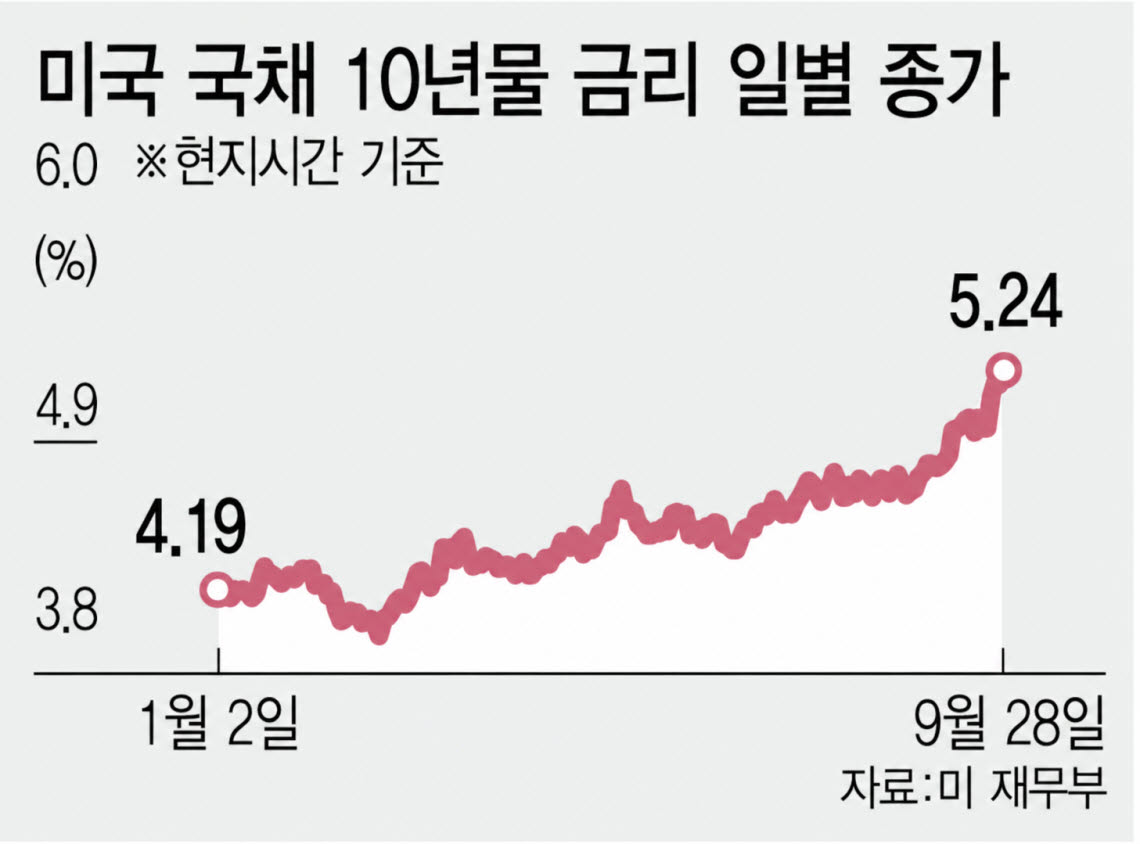
중국이 금리 인하 대신 이자 보조를 꺼내 든 것은 금리를 내릴 여력이 크지 않아서다. 중국은 시중은행 대출 금리의 기준인 대출우대금리(LPR)를 이달까지 16개월 연속 동결했다. 중국 은행들은 보통 첫 주택 구매자에게 LPR보다 약간 낮은 금리로 주택담보대출을 내주는데, LPR이 묶이면서 대출 금리가 10년물 국채 금리나 주요 도시 임대수익률보다 크게 높은 수준에 머물러 있다.
금리를 더 내리지 못하는 것은 은행 수익성과 자산 건전성에 대한 우려 때문이다. 은행 수익성 핵심 지표인 순이자마진(NIM)은 2분기 1.41%로 사상 최저 수준에 머물렀다.
중국 당국은 은행 대출을 인프라·기술 분야로 유도하는 조치도 함께 내놨다. 인민은행은 기술 혁신·설비 교체를 지원하는 재대출 한도를 2000억위안(약 40조3000억원) 늘려 총 1조4000억위안(약 282조4000억원)으로 확대했다. 재대출은 중앙은행이 특정 분야에 돈을 빌려준 시중은행에 싼 이자로 자금을 다시 대주는 제도다. 이 제도로 자금을 댈 수 있는 대출 비중도 높였다.
이번 발표는 중국 국무원이 부동산 시장 안정과 경제 성장을 위한 추가 조치를 검토하겠다고 밝힌 지 하루 만에 나왔다. 중국의 3분기 성장률은 2분기 4.3%보다 더 낮아져 정부 목표 하단을 한층 밑돌았을 것으로 추정된다. 소비는 제자리걸음이고 투자는 감소 폭이 커졌다. 신규 주택 가격이 3년 넘게 연속 하락하는 등 장기화한 부동산 침체가 경제의 발목을 잡고 있다.
전문가들의 평가는 박하다. 대니얼 판 블룸버그인텔리전스 애널리스트는 새 조치의 효과가 “매우 제한적”이라고 말했다. 로빈 싱 모건스탠리 중국 수석이코노미스트는 이번 정책 묶음의 규모가 “여전히 크지 않다”며 자신감을 잃은 가계가 빚을 줄이는 흐름을 되돌리긴 어려울 것이라고 평가했다. 그는 올해 실질 국내총생산(GDP) 성장률이 정부 목표치(4.5~5%) 하단 부근에 머물 것으로 내다봤다. 부양 규모가 비교적 제한적인 만큼 추가 대책이 뒤따를 것이란 관측도 나온다.