(사진=AFP)
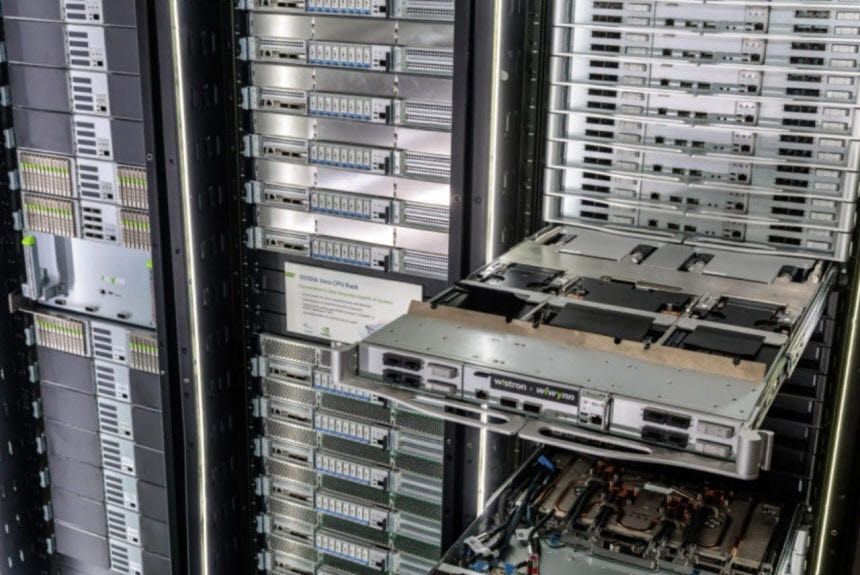
컬럼비아대에 따르면 지난해부터 2032년까지 AI 반도체와 데이터센터, 관련 전력 시스템에 대한 투자는 10조달러(약 1경3425조원)를 넘어설 것으로 추산된다. 이는 미국 국내총생산(GDP)의 3.6%를 웃도는 규모다.
기업들의 AI 투자 가운데 차입을 통해 조달하는 비중도 늘고 있지만 금리 상승에 따른 영향은 아직 제한적인 것으로 나타났다. 미국 기업들의 컴퓨터 및 관련 장비 투자는 올해 2분기 1000억달러를 넘어 전년 동기 대비 60% 증가했다. 반도체를 제외한 데이터센터 건설 규모도 2022년 초 대비 5배 이상 늘었다.
앤드루 시츠 모건스탠리 글로벌 채권 리서치 총괄은 “기업들이 AI를 장기적으로 높은 수익을 창출할 수 있는 핵심 기술로 판단하는 상황에서는 차입 금리가 5.5%에서 6%로 오르는 정도가 투자 결정을 좌우하는 요인이 되기 어렵다”고 분석했다.
문제는 AI 투자가 미국 경제 성장과 물가 상승을 동시에 자극하고 있다는 점이다. 미 상무부 경제분석국(BEA)에 따르면 반도체를 포함한 기업용 컴퓨팅 장비 가격은 올해 2분기 전년 동기 대비 11.4% 올랐다. 소비자용 컴퓨팅 장비 가격도 8월 기준 전년 동월 대비 8.4% 상승했다. 미국 전기공사업 종사자의 평균 시간당 임금은 8월 전년 동월 대비 7.1% 상승했다.
물가 압력이 예상만큼 완화되지 않을 경우 연준이 물가상승률을 목표치인 2%로 낮추기 위해 예상보다 더 강한 긴축에 나서야 할 수 있다.
이 경우 금리에 상대적으로 민감한 주택과 자동차, 신용카드 등 금리에 민감한 분야가 더 큰 부담을 떠안을 가능성이 있다. 특히 미국 주택시장은 이미 높은 금리로 상당한 압박을 받고 있다. 물가 영향을 제외한 미국 주택건설 규모는 현재 코로나19 팬데믹 이전보다 작은 수준이다.
아제이 라자디약샤 바클레이스 글로벌 리서치 회장은 “통상 금리가 오르면 주택 등 금리에 민감한 부문이 둔화하고 그 영향이 경제 전반으로 확산되지만, 경제 성장의 상당 부분을 차지하는 분야가 금리에 덜 민감하다면 연준은 다른 부문을 더 강하게 압박할 수밖에 없다”고 설명했다.
시장에서는 연준이 경제 전반의 수요를 충분히 낮추기 위해서는 증시의 과열 역시 일부 진정될 필요가 있다는 분석도 나온다. 고소득층이 주가 상승에 따른 자산 효과를 누리면서 미국의 소비 지출은 비교적 견조한 흐름을 이어가고 있어서다.
티파니 와일딩 핌코 이코노미스트는 “AI 이외의 금리에 민감한 투자뿐 아니라 경제 전반을 냉각시키려면 주식시장 역시 어느 정도 둔화할 필요가 있다”고 말했다.