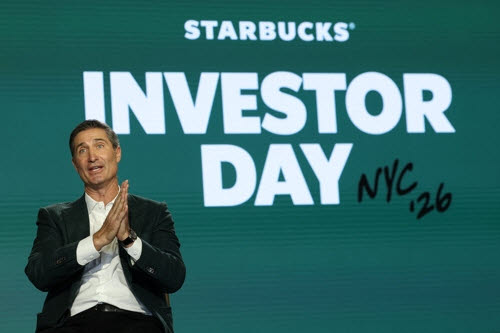
브라이언 니콜 스타벅스 최고경영자(CEO)가 지난 1월 29일(현지시간) 미국 뉴욕에서 열린 ‘스타벅스 투자자의 날’ 행사에서 발언하고 있다. (사진=로이터)
이번 인수설의 중심에는 니콜 CEO가 있다. 그는 2018년부터 6년여간 치폴레를 이끌며 식품 안전 위기로 흔들리던 회사를 되살렸다. 디지털 주문 시스템을 확대하고 매출 성장을 이끈 성과를 인정받아 2024년 9월 스타벅스로 자리를 옮겼다. 당시 니콜 영입 소식만으로 스타벅스 주가는 하루 만에 24% 급등했다.
스타벅스에서 니콜 CEO는 ‘백 투 스타벅스(Back to Starbucks)’ 전략을 추진하고 있다. 바리스타 인력 확충과 메뉴 개선, 서비스 속도 향상, 매장 리모델링을 통해 고객을 되찾는 것이 핵심이다. 실제 동일매장 매출은 4개 분기 연속 증가하며 회복 조짐을 보이고 있다.
그러나 수익성 회복은 아직 과제다. 스타벅스는 니콜 취임 이후 인력 확충에 최소 5억달러를 투입했다. 올해 회계연도 3분기 조정 영업이익률은 14.4%로 2년 전 같은 기간의 16.7%보다 낮다. 기존 사업의 정상화가 끝나기도 전에 수백억달러 규모의 인수에 나서는 것이 적절한지를 둘러싸고 의문이 제기되는 이유다.
반면 치폴레는 니콜이 떠난 이후 성장 둔화에 직면했다. 소비자들의 외식 지출이 위축되고 식재료·인건비 부담이 커진 가운데 주가는 2024년 8월 이후 거의 절반 수준으로 떨어졌다. 인수자 입장에서는 과거보다 상대적으로 낮은 기업가치에 접근할 수 있는 환경이 조성된 셈이다. 다만 치폴레가 매각을 추진하거나 인수 제안을 수용할 의사가 있는지는 확인되지 않았다.
미국 뉴욕 맨해튼의 한 치폴레 매장 간판 (사진=로이터)
짐 샌더슨 노스코스트리서치 애널리스트는 “니콜 CEO가 스타벅스의 유럽 라이선스 파트너십을 활용해 치폴레를 더욱 공격적으로 확장할 수 있다는 점이 매력적”이라고 평가했다. 커피와 간편식이라는 서로 다른 소비 영역을 결합해 사업 기반을 넓힐 가능성도 있지만, 실제 매장 통합이나 공동 운영 계획은 알려지지 않았다.
문제는 인수 자금이다. 치폴레의 시가총액만 400억달러 안팎으로, 실제 인수에는 경영권 프리미엄까지 필요할 수 있다. 랄레 아코너 이토로 글로벌시장 전략가는 “대규모 차입이나 주식 발행이 필요할 수 있다”며 “설득력 있는 재무적 근거가 없다면 투자자들은 이번 거래를 값비싼 주의 분산으로 받아들일 수 있다”고 말했다.
브라이언 제이컵슨 애넥스웰스매니지먼트 수석 이코노미스트도 스타벅스의 수익성 개선이 아직 충분히 확인되지 않은 상황에서 인수를 추진하는 시점에 의문을 제기했다.
시장 반응도 엇갈렸다. 인수설이 전해진 뒤 치폴레 주가는 약 7% 상승한 반면 스타벅스는 약 4% 하락했다. 치폴레 주주들에게는 인수 프리미엄에 대한 기대가 커졌지만 스타벅스 투자자들은 인수 비용과 경영 부담을 우려한 것으로 풀이된다.
인수가 성사된다면 2014년 버거킹의 캐나다 커피·도넛 체인 팀홀튼 인수액 114억달러를 넘어 외식업계 역대 최대 거래가 된다. 다만 아직은 초기 검토 단계인 만큼 두 회사의 결합이 현실화할지는 미지수다.
지난 1월 29일(현지시간) 미국 뉴욕에서 열린 ‘스타벅스 투자자의 날’ 행사에 스타벅스의 새로운 시그니처 머그컵이 전시돼 있다. (사진=로이터)