(사진=AFP)
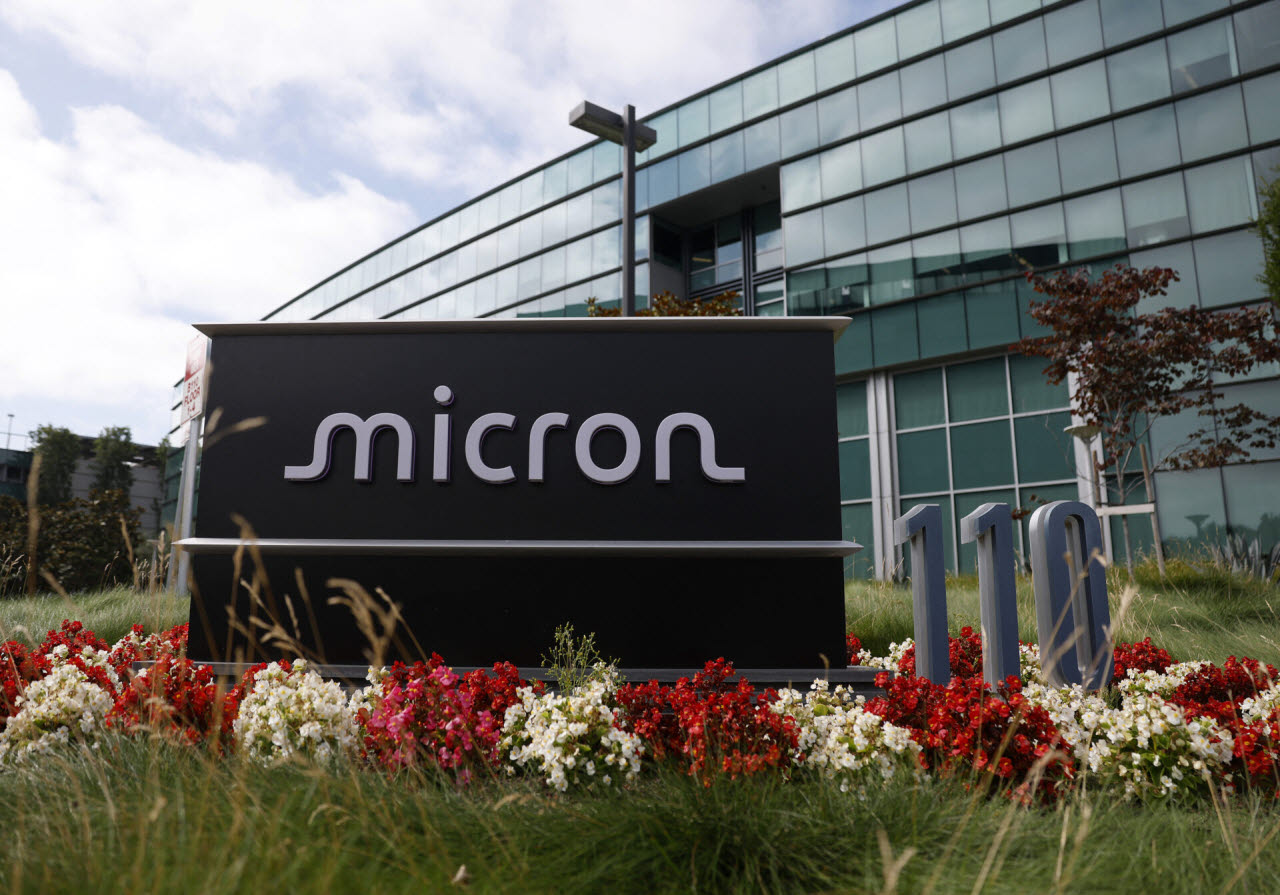
마이크론은 2024년 반도체지원법(칩스법) 보조금을 받으면서 오는 12월까지 자사주를 사들일 수 없다. 12월부터 2년 만에 자사주 매입을 재개하게 된다.
크리시 산카르 TD코웬 애널리스트는 마이크론의 메모리 시장 점유율이 SK하이닉스보다 낮은 만큼 200억달러(약 27조원) 안팎을 예상했다고 밝혔다. SK하이닉스의 자사주 매입 승인 규모는 약 290억달러(약 39조원)다.
그는 고객 메모에서 “더 많은 자본을 끌어들이고, 장기적인 자본 배분에 신중하면서도 SK하이닉스보다 더 주주친화적일 수 있다는 점을 보여주려는 것”이라고 분석했다.
산카르 애널리스트는 추가 매입 여력도 충분하다고 봤다. 이번 한도는 마이크론이 최근 한 분기에만 거둔 매출총이익 약 470억달러(약 63조원)에도 못 미친다. 2018년 5월 승인한 100억달러(약 13조원)는 당시 두 분기 매출총이익에 해당했다.
그는 마이크론이 자사주 매입 계획에 비해 “실질적으로 더 큰 이익 창출력”을 갖췄다고 평가했다. 새로 맺은 장기공급계약으로 고객 수요도 더 잘 내다볼 수 있게 됐다고 덧붙였다.
메모리 공급 부족으로 마이크론은 제품 가격을 올릴 수 있었다. 다만 산카르 애널리스트는 내년 3분기부터 가격이 내려갈 수 있다고 내다봤다. 그러면서도 당분간은 사업 가시성이 계속 개선되고, 주주환원이 기업가치를 끌어올릴 수 있다고 전망했다.
그는 또 엔비디아가 더 이상 마이크론 분기 매출의 10% 이상을 차지하지 않는다고 짚었다. 엔비디아는 고대역폭메모리(HBM) 구매 등으로 마이크론의 회계연도 2분기까지 6개 분기 연속 매출의 10%를 넘었다. 산카르 애널리스트는 엔비디아 주문이 줄어든 게 아니라 “다른 고객들이 더 빠르게 성장하고 있기 때문”이라고 설명했다.
한편 마이크론 주가는 이날 오전 반도체 업종 전반의 약세 속에 4% 넘게 하락했다. 중국 창신메모리테크놀로지(CXMT)가 메모리 집적도를 높이는 기술에서 ‘핵심 진전’을 이뤘다는 소식이 전해지면서다.
사우스차이나모닝포스트(SCMP)는 차오칸위 CXMT 사장이 ‘4F²’ 셀 구조를 적용한 서버용 메모리 신제품을 올해 안에 출시할 예정이라고 밝혔다고 보도했다. 4F²는 같은 면적에 메모리 셀을 더 촘촘히 넣는 설계 방식이다. SK하이닉스와 삼성전자도 같은 구조의 제품을 개발하고 있다.