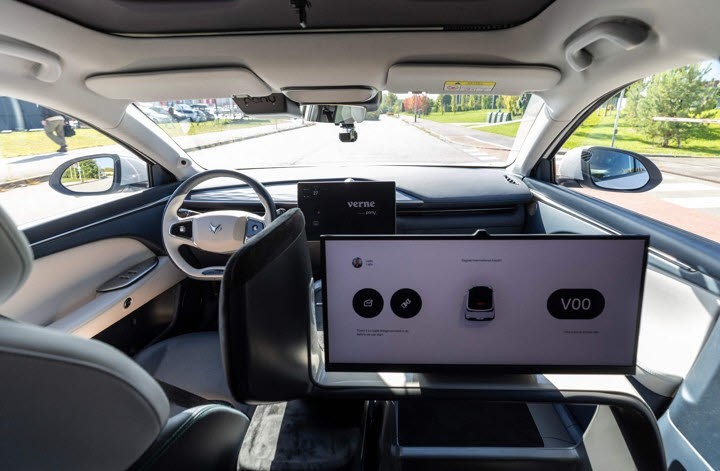
자율주행 로보택시 '베르네'의 내부 모습. 올해 초 유럽 최초로 상용 로보택시 서비스를 선보인 크로아티아의 베르네 사는 수도 자그레브에서 완전 무인 자율주행차 시험 운행을 시작했다. (사진=AFP)
전통적인 자동차 보험이 운전 습관, 사고 이력, 청구 기록 등 ‘사람’을 핵심 위험 평가 요인으로 삼았다면, 로보택시는 자율주행 기술 성능과 차량 데이터가 위험 평가의 주축이 된다. 이에 따라 보험사들의 핵심 질문도 ‘운전 주체’에서 ‘자율주행 시스템의 안정성’으로 전환되고 있다.
카운터포인트리서치 분석에 따르면 자율주행 기술 고도화와 안전성 향상, 로보택시 대중화에 힘입어 ‘마일(mile)당 추정 보험료’는 향후 약 30% 하락할 것으로 예측됐다.
피터 리처드슨 카운터포인트리서치 이사는 “수십년간 운전자의 위험을 관리해 온 기존 자동차 보험 시장의 법칙이 로보택시와 레벨4 자율주행차의 등장으로 완전히 뒤집히고 있다”며 “책임과 위험이 사람에서 자율주행 시스템으로 이동하는 동시에, 휴식 없이 24시간 가동되는 로보택시의 특성상 연간 주행거리가 대폭 늘어나 외부 요인에 의한 사고 위험에도 더 많이 노출된다”고 설명했다.
이어 “선도적인 보험사들은 이미 이 같은 변화에 대응해 새로운 위험 관리 체계를 구축하며 거대한 비즈니스 기회를 선점하고 있다”고 덧붙였다.
로보택시는 원격 측정 데이터, 자율주행 주행 기록, 센서 상태, 안전 이벤트, 무선 소프트웨어 업데이트(OTA), 정비 이력 등 방대한 데이터를 실시간으로 생성한다. 보험사들은 해당 데이터를 바탕으로 운전자가 아닌 ‘차량 및 시스템 단위’의 정밀한 위험을 평가하고 심사를 진행할 수 있게 된다.
반면, 사고 발생 시 책임 소재는 한층 복잡해질 전망이다. 사고 원인 규명에 따라 로보택시 운용사, 완성차 업체, 자율주행 소프트웨어 개발사, 기타 기술 파트너 등으로 책임이 분산되기 때문이다. 이에 따라 보험업계에도 새로운 손해배상 및 재보험 구조가 요구되는 상황이다.
주행거리가 쌓일수록 자율주행 시스템의 안전성은 향상되고 마일당 위험도는 낮아져 개별 보험료는 인하되지만, 도로 위 로보택시의 개체 수 자체가 급증함에 따라 전체 보험 시장의 파이는 커질 것으로 분석된다.
글로벌 보험업계는 이미 자율주행 생태계 선점을 위해 적극 나서고 있다. 아폴로 아이봇은 자율주행차 전용 보험 솔루션을 개발해 우버의 자율주행 프로그램에 적용 중이며, 알리안츠는 알파벳의 자율주행 자회사 웨이모와 손잡고 자율주행 안전 및 전용 보험 상품을 개발하고 있다.
인슈어테크 기업 인슈어 역시 자율주행 기술 기업 및 플릿 운영사들과 협력해 맞춤형 보험 서비스를 확장하고 있다. 카운터포인트리서치는 보고서를 통해 “운전석에서 사람은 사라지지만 보험 위험 자체가 사라지는 것은 아니다”라며 “위험의 주체가 차량, 자율주행 기술, 모빌리티 생태계 전체로 이동함에 따라 자동차 보험 시장의 근본적인 체질 개선이 불가피해졌다”고 했다.